

Önkéntes nyugdíjpénztárak 2026: hozamok és pénztárak összehasonlítása
📈 Nem igényel befektetési szekértelmet
❌ 10 év után teljes adómentesség hozamra
✅ Függetlenség az állami nyugdíjrendszertől
💰 Akár évi 150 000 forint adóvisszatérítés
Videónkban Vincze Ramóna vezető tanácsadó mondja el a legfontosabb tudnivalókat az önkéntes nyugdíjpénztárakról:

Az ő ajánlataikat mind összehasonlítottuk
Mi az önkéntes nyugdíjpénztár?
Az önkéntes nyugdíjpénztár egy állami adójóváírással támogatott nyugdíj-előtakarékossági forma: a befizetéseid egy névre szóló egyéni számlára kerülnek, ahol a pénztár szakemberei fektetik be őket, hogy az állami nyugdíjad mellé saját tőkét építs. Neked csak a hozzád illő portfóliót kell kiválasztanod. Ha van elegendő befizetett SZJA-d, a befizetéseid után 20%, évente legfeljebb 150 000 forint adójóváírás jár, amely a pénztári számládra érkezik.
A döntés előtt érdemes mérlegelned a költségeket, a kockázatokat és a hozzáférhetőséget is, hiszen a nyugdíj előtti pénzfelvételre főszabály szerint legalább tízéves várakozási idő vonatkozik.
Az önkéntes nyugdíjpénztárt azok veszik igénybe, akik nem elégedettek az állam által biztosított nyugdíj mennyiségével. Hogy mennyi állami nyugdíjra számíthatsz, azt ezzel az állami nyugdíj kalkulátorral számolhatod ki.
Hogyan működik az önkéntes nyugdíjpénztár?
Az önkéntes nyugdíjpénztár működése egy teljesen névre szóló, egyéni számlán alapul, amelyen folyamatosan gyűlik a jövőbeli időskori kiegészítésed. Ezt a személyes egyenleget a saját befizetéseid mellett a munkáltatói hozzájárulások, az adójóváírások, valamint a pénztári szakemberek által elért befektetési hozamok növelik.
Az önkéntes nyugdíjpénztár tagsága elsősorban akkor lesz számodra az ideális választás, ha:
- igénybe tudod venni az akár 150 000 forint adójóváírást, mert van elég szja-d.
- legfeljebb 10-12 éved van hátra a nyugdíjkorhatár eléréséig,
- elfogadod, hogy a nyugdíjkorhatár emelésével a pénzhez való hozzáférésed is későbbre tolódik,
- kellően fegyelmezett és tudatos vagy ahhoz, hogy önszántadból, rendszeresen befizesd a megtakarítást,
- a biztonság fontosabb szempont, mint a magas hozampotenciál,
- 10 000 Ft-nál kevesebbet tudsz befizetni havonta,
- alacsony költségű megtakarítást keresel,
- nem akarsz a megtakarítás befektetési részével foglalkozni,
- beéred a meglévő portfóliókkal,
- nem igényelsz magad mellé tanácsadót.
Miért érdemes külön megtakarítást tervezned az önkéntes nyugdíjpénztár segítségével?
Napi szinten hallhatod: már most is alacsonyak a nyugdíjak, és 15–20 év múlva jelentősen csökkenhet az időskorúak ellátására fordítható összeg a költségvetésben. Az önkéntes nyugdíjpénztár segítségével csökkentheted azt a szakadékot, ami a majdani állami nyugdíjad és a most megszokott életszínvonalad fenntartásához szükséges összegek között tátong majd.
A hazai állami nyugdíjrendszer ugyanis az úgynevezett felosztó-kirovó elv szerint működik: a jelenlegi aktív dolgozók befizetéseiből a mostani nyugdíjasokat finanszírozzák. Ez azt jelenti, hogy az állam nem egy neked elkülönített számlán gyűjti és adja vissza a korábban levont járulékaidat.
Mivel a pontos állami nyugdíjad összegét évtizedekkel előre lehetetlen megjósolni, a pénzügyi tervezést érdemes egy reális becsléssel indítanod, és több lehetséges forgatókönyvet is átgondolnod. Mielőtt azonban elköteleződnél egy ilyen hosszú távú program mellett, mindenképpen építs fel egy könnyen hozzáférhető biztonsági tartalékot is a váratlan kiadások fedezésére.
Mennyit fizess be, és hogyan igazíthatod az önkéntes nyugdíjpénztár tagdíját a jövedelmedhez?
Az önkéntes nyugdíjpénztár minimális tagdíját minden esetben az adott intézmény határozza meg, de az, hogy neked mekkora összeget érdemes félretenned, a saját céljaidtól és anyagi helyzetedtől függ. Sokat számít, hogy hány éved van még a nyugdíjig, van-e már valamilyen megtakarításod, és mekkora havi kiegészítéssel lennél elégedett időskorodban.
Ha például a célod az, hogy tiszta befizetésként összesen 6 millió forintot gyűjts össze, akkor húszéves időtávon havi 25 000 forintos utalással kell számolnod, míg ha csak tíz éved van hátra, akkor már havi 50 000 forintra lesz szükséged.
Ne feledd, hogy ez pusztán a nyers befizetéseket jelenti: a példa nem kalkulál a tőkédre érkező hozamokkal, a pénztári költségekkel, az adójóváírás előnyeivel vagy éppen az infláció hatásával. Saját stratégiád kialakításakor ezeket a tényezőket is mérlegelned kell.
A GRANTIS független nyugdíjkalkulátorával pillanatok alatt megbecsülheted a várható állami nyugdíjadat és a szükséges kiegészítés mértékét. A kapott számokat érdemes összevetned azzal az összeggel, amit havonta ténylegesen és biztonságosan félre tudsz tenni. Fontos tudni, hogy ez a kalkuláció egy kiváló tájékozódási alap, de nem jelent garanciát a későbbi nyugdíjad pontos összegére.
Rendszeres és eseti befizetés az önkéntes nyugdíjpénztári számlára
Az önkéntes nyugdíjpénztár számlájára a kötelező minimumon felül bármikor utalhatsz extra összegeket, akár rendszeres emeléssel, akár alkalmi jelleggel. Csak hogy egy konkrét példát nézzünk: az OTP Nyugdíjpénztárnál az elvárt minimális tagdíj havi 10 000 forint. Mivel ez egyedi intézményi szabály, más pénztáraknál a minimális összeg és a fizetési gyakoriság is eltérő lehet.
Az eseti befizetések lehetősége különösen akkor jön jól, ha év végi bónuszt kapsz, vagy váratlan plusz jövedelemhez jutsz. Ilyenkor az év utolsó hónapjaiban érdemes átnézned az addigi befizetéseidet és az éves adódat, hogy pontosan lásd, mennyi állami támogatást tudsz még kihasználni. Az év végi utalásoknál azonban mindig figyelj a pénztárak hivatalos könyvelési határidejére, hogy a pénz még időben megérkezzen.
Amennyiben hosszabb távon is változtatni szeretnél a havonta vállalt összegen, kövesd a pénztárad bejelentési szabályzatát, és ne felejtsd el módosítani a banki állandó utalási megbízásodat sem. A minimum szint alá csökkentett befizetésekkel ugyanis tagdíjelmaradást halmozhatsz fel, ami rontja a megtakarításod hatékonyságát.
Miért indokolt az önkéntes nyugdíjpénztár befizetéseinek emelése az infláció miatt?
Az önkéntes nyugdíjpénztár tagdíjának szinten tartása csalóka lehet, hiszen a változatlan összegű havi befizetések reálértékét az infláció folyamatosan felemészti. Ha például éveken át mereven ragaszkodsz a havi 20 000 forinthoz, a jövőbeli befizetéseidből már lényegesen kevesebb árut és szolgáltatást tudsz majd megvásárolni. Az indexálás – vagyis a megtakarítási összeg rendszeres, inflációkövető növelése – segít megvédeni a pénzed vásárlóerejét.
Ezt az értékkövető emelést bármikor megteheted teljesen önálló döntésből is – például egy fizetésemelést követően. Ha pedig a választott pénztárad kínál valamilyen automatikus indexálási opciót, feltétlenül tájékozódj annak pontos menetéről és feltételeiről, mivel ez a kényelmi szolgáltatás nem minden intézménynél érhető el.
Mi történik, ha átmenetileg nem fizeted az önkéntes nyugdíjpénztár tagdíját?
Az önkéntes nyugdíjpénztár tagdíjának elmaradása sajnos nem jelenti azt, hogy a számlád automatikusan és teljesen ingyen szünetel. A pénztári törvény 14. §-a ugyanis kimondja, hogy ha nem fizetsz, a pénztár a hozamaidból levonhatja az elmaradt tagdíj működési és likviditási költségekre eső részét – természetesen a törvényi korlátok és a saját alapszabálya szerint. Jó hír viszont, hogy nem a teljes kimaradt tagdíjat vonják el a tőkédből, csupán a fenntartási költségeket.
Ha szűkösebbé válnak az anyagiak, és kevesebbet tudsz félretenni, első lépésként érdemes megnézned, hogy az intézmény által előírt minimum összeget ki tudod-e gazdálkodni.
Ha például havi 20 000 forint helyett átmenetileg csak 10 000 forintot utalsz, évente 120 000 forintot spórolsz meg a családi kasszának, miközben a jövőbeli megtakarításod továbbra is folyamatosan épül. Ez a példa persze olyan pénztárra igaz, ahol a kötelező minimum nem magasabb havi 10 000 forintnál.
Amennyiben teljesen leállsz a befizetésekkel, nem áramlik új tőke a számládra, így az adott évre járó állami támogatásod is érezhetően kevesebb lesz.
Az elmaradások utólagos rendezéséről mindenképpen egyeztess a pénztáraddal: az, hogy az éves tagdíjat akár egy összegben is le lehet tudni, önmagában még nem jelenti azt, hogy a havi rendszeres utalásokat mindenféle következmény nélkül ki lehet hagyni.
A munkáltatód is beszállhat az önkéntes nyugdíjpénztár megtakarításodba
A munkáltatói hozzájárulás egy kiváló lehetőség, hiszen a céged átvállalhatja az önkéntes nyugdíjpénztár tagdíjának egy részét, vagy akár a teljes összeget is.
Ez a támogatás gyakran a cafeteria-rendszer része, de fontos tudni, hogy normál munkaviszonyból származó jövedelemként adózik, vagyis nem számít kedvezményes, béren kívüli juttatásnak. A NAV hivatalos tájékoztatója szerint viszont nagy előny, hogy a cég által átutalt, jogosító befizetések után ugyanúgy megkaphatod a 20%-os pénztári adójóváírást.
A munkahelyeden mindenképpen tisztázd előre, hogy a felajánlott keretösszeg a cég teljes ráfordítását (bruttó költségét) jelenti-e, vagy azt a nettó összeget, ami ténylegesen megérkezik a pénztári számládra.
Ha esetleg megszűnik a munkaviszonyod vagy a céges támogatás, a már összegyűjtött pénzed természetesen teljes biztonságban megmarad, de az újabb havi befizetésekről onnantól kezdve neked kell gondoskodnod.
A normál tagdíj-hozzájárulástól teljesen független kategória az úgynevezett célzott szolgáltatás finanszírozása. Ebben az esetben a munkáltató a pénztárral kötött külön szerződés alapján egy konkrét célra (például egészségügyi ellátásra) fizet be egy összeget, amely egy elkülönített központi tartalékba kerül, és nem a te személyes, egyéni nyugdíjszámládat növeli.
Önkéntes nyugdíjpénztár hozamok összehasonlítása pénztáranként
Az önkéntes nyugdíjpénztár által elért hozam nem egyenlő a banki garantált kamattal: az elért nyereség vagy veszteség minden esetben a választott portfólió mögöttes befektetéseitől és a mindenkori világpiaci folyamatoktól függ.
Éppen ezért egy kiugróan magas tavalyi vagy múltbéli hozam önmagában még egyáltalán nem garancia arra, hogy az adott portfólió teljesít majd a legjobban a következő egy-két évtizedben is.
Az önkéntes nyugdíjpénztár hozamait az alábbi táblázatban foglaltuk össze, melyben a nyílt pénztárak hozamteljesítményét mutatjuk meg (megjegyzés: néhány portfólió kevesebb mint 10 éve indult).
Önkéntes nyugdíjpénztári hozamok 2025
| Önkéntes pénztári portfólió | Egyéves nettó hozam (2025) | 10 éves nettó átlaghozam (2016-2025) | 15 éves nettó átlaghozam (2011-2025) | 20 éves nettó átlaghozam (2006-2025) |
|---|---|---|---|---|
| Alfa Önkéntes Nyugdíjpénztár | ||||
| Klasszikus portfólió | 5,44 | 2,63 | 4,14 | 4,48 |
| Kiegyensúlyozott portfólió | 11,10 | 4,86 | 5,97 | 5,59 |
| Növekedési portfólió | 13,98 | 7,27 | 7,34 | 6,60 |
| Szakértői portfólió | 12,80 | 6,08 | 6,72 | 6,02 |
| Megatrend portfólió | 0,48 | 7,37 | 7,69 | 7,44 |
| Pénzpiaci portfólió | 5,42 | 3,72 | 5,15 | 5,01 |
| Allianz Hungária Önkéntes Nyugdíjpénztár | ||||
| Klasszikus portfólió | 5,59 | 1,87 | 2,55 | 3,07 |
| Kiegyensúlyozott portfólió | 10,26 | 5,16 | 6,07 | 5,84 |
| Növekedési portfólió | 14,44 | 8,43 | 8,16 | 7,53 |
| Kockázatvállaló portfólió | 23,62 | 13,68 | 10,78 | 9,88 |
| Aranykor Országos Önkéntes Nyugdíjpénztár | ||||
| Csendélet portfólió | 5,99 | 3,80 | 5,48 | 5,66 |
| Klasszikus portfólió | 10,15 | 5,80 | 6,26 | 6,14 |
| Egyensúly portfólió | 9,94 | 6,50 | 7,20 | 6,82 |
| Lendület portfólió | 11,87 | 8,68 | 8,55 | 7,58 |
| ESG Dinamikus portfólió | 9,47 | 7,68 | 7,59 | 7,15 |
| Postás Bázis-Céldátum portfólió | 5,73 | 5,16 | 5,49 | 5,74 |
| Postás X.1 Generáció 2027 portfólió | 7,21 | 5,15 | 5,48 | 5,74 |
| Postás X.2 Generáció 2037 portfólió | 7,10 | 5,48 | 5,70 | 5,90 |
| Postás Y Generáció 2047 portfólió | 8,47 | 6,31 | 6,26 | 6,32 |
| Artisjus Kardos Gyula Kiegészítő Nyugdíjpénztár | 27,91 | 11,97 | 9,59 | 8,38 |
| Bizalom Országos Önkéntes Kölcsönös Nyugdíjpénztár | ||||
| Hagyományos portfólió | 7,63 | 3,89 | 4,75 | 5,38 |
| Kiegyensúlyozott portfólió | 9,08 | 5,71 | 6,46 | 6,88 |
| Dinamikus portfólió | 10,42 | 7,21 | 7,17 | 7,74 |
| Budapest Országos Önkéntes Kölcsönös Nyugdíjpénztár | ||||
| Aktív portfólió | 6,65 | 8,55 | 8,33 | 7,53 |
| Bebiztosító portfólió | 5,69 | 4,19 | 4,95 | 5,35 |
| Erste Önkéntes Nyugdíjpénztár | ||||
| Kiszámítható portfólió | 6,13 | 3,39 | 4,80 | 4,91 |
| Bázis portfólió | 10,22 | 5,04 | 5,88 | 5,71 |
| Lendület portfólió | 12,16 | 7,24 | 7,35 | 6,82 |
| Trend portfólió | 7,88 | 3,94 | 5,14 | 5,16 |
| Életút Nyugdíjpénztár | ||||
| B-portfólió | 9,89 | 5,20 | 6,17 | 6,16 |
| D-portfólió | 14,02 | 6,87 | 7,21 | 6,98 |
| R-portfólió | 12,44 | 6,73 | 6,68 | 6,72 |
| H-portfólió | 11,60 | 5,98 | 7,08 | 6,47 |
| Generali Önkéntes Nyugdíjpénztár | ||||
| Eldorado Standard portfólió | 5,63 | 3,89 | 4,74 | 5,03 |
| Eldorado Medium portfólió | 11,44 | 6,93 | 7,22 | 6,73 |
| Eldorado Business portfólió | 15,17 | 10,08 | 8,00 | 7,57 |
| Eldorado Abszolút portfólió | 7,53 | 6,10 | 6,48 | 6,23 |
| Gondoskodás Nyugdíjpénztár | ||||
| Kiszámítható portfólió | 6,26 | 3,47 | 3,90 | 3,97 |
| Klasszikus portfólió | 6,35 | 3,51 | 4,28 | 4,23 |
| Kiegyensúlyozott portfólió | 5,03 | 6,30 | 6,93 | 6,33 |
| Növekedési portfólió | 8,20 | 6,93 | 7,05 | 6,50 |
| Lendületes portfólió | 12,53 | 6,98 | 7,29 | 6,59 |
| Honvéd Közszolgálati Önkéntes Nyugdíjpénztár | ||||
| Klasszikus portfólió | 7,92 | 3,57 | 4,88 | 5,25 |
| Kiegyensúlyozott portfólió | 13,36 | 5,92 | 6,07 | 5,95 |
| Növekedési portfólió | 16,02 | 7,86 | 7,08 | 6,37 |
| Pénzpiaci portfólió | 5,83 | 3,41 | 3,82 | 4,21 |
| OTP Önkéntes Kiegészítő Nyugdíjpénztár | ||||
| Klasszikus portfólió | 5,24 | 3,75 | 4,72 | 4,93 |
| Kiegyensúlyozott portfólió | 7,88 | 6,50 | 6,92 | 6,48 |
| Növekedési portfólió | 13,26 | 8,96 | 7,88 | 6,71 |
| Kockázatkerülő portfólió | 6,17 | 3,90 | 3,99 | 4,00 |
| Dinamikus portfólió | 14,65 | 10,14 | 8,17 | 7,63 |
| Óvatos portfólió | 6,89 | 4,57 | 5,49 | 5,39 |
| Pannónia Nyugdíjpénztár | ||||
| Zafír portfólió | 4,12 | 3,45 | 4,33 | 4,68 |
| Smaragd portfólió | -0,47 | 6,46 | 6,40 | 6,09 |
| Rubin portfólió | 3,54 | 8,55 | 7,75 | 7,36 |
| Borostyán portfólió | 5,96 | 5,68 | 5,87 | 5,71 |
| Gyémánt portfólió | 6,99 | 7,45 | 7,05 | 6,59 |
| Prémium Önkéntes Nyugdíjpénztár | ||||
| Klasszikus portfólió | 5,68 | 5,05 | 4,96 | 4,70 |
| Irány 2025 portfólió | 5,54 | 5,28 | 5,95 | 5,96 |
| Irány 2035 portfólió | 9,27 | 7,32 | 7,16 | 5,99 |
| Irány 2045 portfólió | 10,57 | 9,01 | 8,02 | 7,16 |
| Irány 2055+ portfólió | 12,59 | 7,25 | 6,85 | 6,30 |
Mit mutatnak a korábbi hozamok?
Az évesített hozam nem az egyes évek eredményeinek egyszerű átlaga. A nettó portfólióhozamban a befektetési költségeket már elszámolták, ezért ezeket nem szabad még egyszer levonni.
Emellett az inflációt is vedd figyelembe. Ha a nominális hozam 8%, az infláció pedig 5%, a megtakarítás vásárlóerejének változása, vagyis a reálhozam 1,08 / 1,05 − 1 = 2,86%. Ez szemléltető számítás, nem előrejelzés. Többéves összehasonlításhoz a hozamot és az inflációt azonos időszakra kell vizsgálni.
Kinek milyen típusú portfólió való?
Amikor portfóliót választasz, lényegében egy különféle eszközökből – például állampapírokból, részvényekből, kötvényekből és befektetési jegyekből – összeállított csomag mellett teszed le a voksodat.
A feladatod csupán annyi, hogy mérlegeld, melyik kockázati szint és alap felel meg leginkább a korodnak és a megtakarítási időtávodnak. Nem kell tehát egyenként bajlódnod az értékpapírok adásvételével, viszont arra sincs lehetőség, hogy a választott pénztár hivatalos kínálatán kívüli, teljesen egyedi portfóliót alakíts ki.
A számlanyitás ráadásul rendkívül rugalmas, hiszen belépésre már 16 éves kortól lehetőséged van. A nyílt pénztárakba bárki szabadon beléphet, aki elfogadja az alapszabály feltételeit, míg a zárt pénztárak tagságát általában egy-egy meghatározott munkáltatói körhöz kötik.
Fontos tudni, hogy a befizetésekből a működési költségeket levonják, és mivel piaci alapú befektetésről van szó, a hullámzó gazdasági környezet miatt veszteségesebb évek is becsúszhatnak.
A portfólió összetétele fontosabb a nevénél
A pénztárak eltérő befektetési csomagokat kínálnak – ezeket a fenti hozamtáblázatban is megnézheted. Fontos tudnod, hogy azonos portfóliótípusok mögött általában különböző részvényarány, kötvényállomány és vagyonkezelő áll, ezért mindig olvasd el az adott önkéntes nyugdíjpénztár befektetési politikáját.
Általános portfóliótípusok és főbb jellemzőik
| Portfóliótípus | Jellemző befektetések | Mire figyelj |
|---|---|---|
| Kockázatkerülő | Főként rövid lejáratú állampapírok, pénzpiaci eszközök, bankbetétek | A kisebb ingadozás mellett az infláció is csökkentheti a vásárlóerőt. |
| Klasszikus | Többségében állampapírok és kötvények | A hosszú lejáratú kötvények árfolyama is eshet. |
| Kiegyensúlyozott | Kötvények és részvények vegyesen | A tényleges részvényarány és a kockázat pénztáranként eltér. |
| Növekedési vagy dinamikus | Jellemzően nagyobb részvényarány és más kockázatosabb eszközök | Jelentősebb átmeneti veszteség is előfordulhat. |
A portfóliók kiválasztásánál azt is mindig mérlegeld, mikor és milyen ütemben vennéd fel a pénzedet, illetve mekkora átmeneti veszteséget viselnél el. A pénzfelvétel közeledtével ugyanis rövidebb idő maradhat egy árfolyamesés ledolgozására.
Ha nem jelölsz meg portfóliót, a pénztár a szabályzata szerinti alapértelmezett portfólió megoldásba sorol.
A portfólióváltás új befektetési döntés
Portfólióváltást nyomtatványon vagy a pénztár online ügyfélfelületén kezdeményezhetsz.
Figyelj arra, hogy ha árfolyamesés után váltasz, a veszteséged véglegesedhet, és kimaradhatsz az adott portfólió későbbi felértékelődéséből.
Ha közeledsz a nyugdíjhoz, akkor jó döntés lehet minimalizálni a lehetséges veszteségeket, de általánosságban mégis érvényes az a sokszor hallott tanács, hogy a váltás mellett ne egyetlen rossz év alapján dönts.
Az önkéntes nyugdíjpénztár előnyei
Az önkéntes nyugdíjpénztár előnyei közé tartozik, hogy nem igényel befektetési szakértelmet, olcsó, adókedvezmény jár utána, juttatásként is adható és rugalmas. Lássuk ezeket részletesen is!
Nem igényel befektetési szakértelmet
A nyugdíjpénztárak esetében 2-6 előre összeállított befektetési portfólió közül választhatsz, vagyis nem neked kell meghatároznod értékpapírok szintjén, hogy mibe fektess, és később sem kell aktívan menedzselned, mert a portfóliómenedzserek átrendezik helyetted az értékpapírok összetételét, ha úgy hozza a piaci szükségszerűség. Neked csak az elején kell jól választanod, aztán már csak a tagdíjat kell fizetned, illetve a nyugdíjhoz közeledve érdemes mindig eggyel alacsonyabb kockázatú portfólióra váltani, de természetesen a megfelelő időben.
Olcsó
A nyugdíjpénztárak költségeit a Teljes Költségmutató, vagyis a TKM mutatja meg (erről bővebben később ejtünk szót). Az MNB közlése szerint A jegybank 2026-ban frissített adatai szerint a pénztárak TKMNYP-mediánja 10 éves távon 1,79%, 20 évre vetítve 1,15%, 30 évre 0,96%.
Adókedvezmény
Az önkéntes nyugdíjpénztár ebben nem egyedülálló, de való igaz, hogy adókedvezmény, egész pontosan szja-jóváírás jár utána minden évben. Ez az éves befizetések 20%-át jelenti, de maximum 150 000 Ft lehet.
Az adókedvezményen további hozamokat lehet keresni, így a kamatos kamat miatt hatványozottan számít a visszaigényelt szja-d:
| futamidő | adókedvezmény havi 25 ezer Ft befizetése esetén | adókedvezményen keresett összes hozam | adókedvezmény a hozamaival együtt (tőke nélkül) |
|---|---|---|---|
| 10 év | 600 000 Ft | 120 366 Ft | 720 366 Ft |
| 15 év | 900 000 Ft | 301 415 Ft | 1 201 415 Ft |
| 20 év | 1 200 000 Ft | 586 685 Ft | 1 786 685 Ft |
| 25 év | 1 500 000 Ft | 998 754 Ft | 2 498 754 Ft |
Juttatás
Munkáltatód is fizethet a nyugdíjpénztári számládra, ez a hozzájárulás azonban ma már bérként adózik, nem kedvezményes béren kívüli juttatás.
Rugalmas
Az önkéntes nyugdíjpénztári megtakarításhoz 10 évig semmi esetre sem lehet hozzányúlni, azonban ennek letelte után rugalmasabbá válik a pénzkivétel, mert a hozam innentől adómentesen felvehető (háromévente egyszer), és a legalább 10 éve bent lévő tőke adózása is évről évre csökken.
Önkéntes nyugdíjpénztár költségei: tartalékok és TKM
Az önkéntes nyugdíjpénztár kiválasztásakor kiemelten fontos, hogy tisztában légy a költségekkel, hiszen a pénztárak a havi befizetéseidből és a befektetett vagyonod kezeléséért is vonhatnak le díjakat.
Nem szabad összekeverni azt a két tételt, hogy a havonta elutalt összegből mennyi landol ténylegesen a számládon, illetve hogy a már bent lévő és dolgozó tőkédet milyen rejtett vagy fix díjak terhelik.
Az önkéntes nyugdíjpénztár három zsebe
Az önkéntes nyugdíjpénztárba befizetett tagdíj három zsebbe kerül: fedezeti tartalék, működési tartalék, likviditási tartalék. A háromból az utolsó kettő költségnek számít (az MNB működési díjterhelésnek hívja), ám ezeken kívül is vannak befektetési költségek. Az összes költséget együttesen a TKM adja meg.

- Fedezeti tartalék: a tagdíj legnagyobb, fedezeti tartalékba jutó része a befizető egyéni számlájára kerül, vagyis ez a megtakarítás lényegi része. A te érdeked az, hogy ez a rész minél magasabb legyen. Mértéke legalább 90%.
- Működési tartalék: a tagdíjnak egy kisebb hányada, ebből finanszírozza a pénztár a működési költségeit. Mértéke általában 1-10%.
- Likviditási tartalék: célja, hogy az időlegesen fel nem használt pénzeszközöket gyűjtse, és a pénztár fizetőképességét biztosítsa. Mértéke általában kevesebb mint 1%.
A független nyugdíj előtakarékossági szakértő tippje: egy nyugdíjpénztár kiválasztásakor figyelembe kell venni, hogy az adott pénztárnál milyen arányban oszlanak meg az egyes tartalékok, és ami a legfontosabb, hogy a tagdíj hányad része kerül a fedezetibe, mivel az az érdeked, hogy ez az arány minél magasabb legyen. Ezek megoszlása akár pénztáron belül is változhat az éves tagdíj függvényében (jellemzően a magasabb tagdíj kevesebb levonással jár).
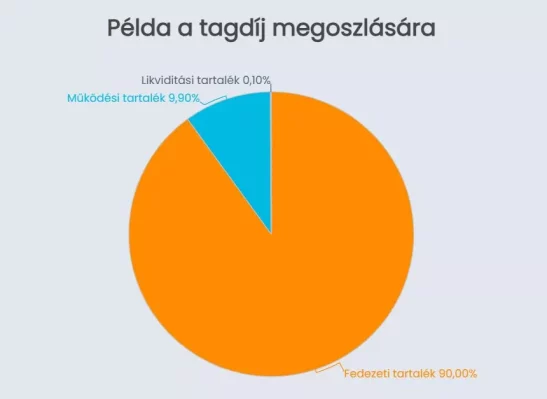
Mennyi kerül a tagdíjadból az egyéni számládra?
A működési díjterhelés rész a működési és likviditási tartalékra levont tagdíjrész összege a pénztári vagyonra vetítve, vagyis a pénztár három zsebéből kettő. Minél magasabb a tagdíj, általában annál alacsonyabb a működési díjterhelés aránya, ami így akár 0%-ra is csökkenhet. A pénztárak ezzel ösztönöznek a magasabb összegű öngondoskodásra.
Íme egy példa az egyik hazai nyugdíjpénztártól:
| éves befizetés | fedezeti tartalék | működési tartalék | likviditási tartalék |
|---|---|---|---|
| 0 – 10 000 Ft/év | 90% | 9,9% | 0,1% |
| 10 001 – 120 000 Ft/év | 94% | 6% | 0% |
| 120 001– 600 000 Ft/év | 97,5% | 2,5% | 0% |
| 600 001 Ft/évtől | 98,5% | 1,4% | 0,1% |
A hatályos törvényi előírások alapján az éves befizetésed első 10 000 forintjából legalább 90%-ot, az ezen felüli részből pedig legalább 94%-ot kötelező a fedezeti alapon, vagyis a te egyéni számládon jóváírni.
Az első két befizetés alkalmával a jogszabályok speciális eltérést engedélyezhetnek, a pontos és tényleges felosztási arányokat pedig mindig az adott pénztár alapszabályában találod meg, ahol a levonások mértéke akár befizetési sávonként is változhat.
Éppen ezért a különböző szolgáltatók ajánlatait csak úgy tudod reálisan összehasonlítani, ha fillérre azonos éves befizetésekkel számolsz. A havi levonások mellett külön nézz utána a belépési díjnak, a portfólióváltás költségének, a más intézménybe való átlépés (pénztárváltás) díjának, valamint a lejáratkori kifizetés esetleges költségeinek is.
Ne feledd, hogy a háttérben futó befektetések költségei között közvetett vagyonkezelési és letétkezelési díjak is megbújhatnak.
A befektetési díjterhelés rész a befektetési tevékenységhez kapcsolódó költségeket tartalmazza, vagyis a vagyonkezelési díjat és a letétkezelési díjat. Mértékét a pénztári vagyonra vetítve adják meg.
A Teljes Költség Mutató, vagyis a TKM
A Teljes Költség Mutatót, vagyis a TKM-et (pontosabban TKMNYP) 2020-tól vezették be a pénztárak esetében. Ez egy százalékos érték 10, 20 és 30 évre vetítve, ami az éves átlagköltséget mutatja meg, amiben benne van minden költségcím, azaz:
- a belépési díj,
- a működési és likviditási tartalékra levont költség,
- vagyonkezelői díjak,
- felszámított költségek, letétkezelői díjak, brókeri jutalékok stb.,
- a közvetett befektetési költségek, mint például az adott portfólióban megtalálható befektetési alapok költségei (pl. alapkezelési díj),
- az egyösszegű nyugdíjcélú szolgáltatás kifizetésével kapcsolatos (pl. a szolgáltatásból levont) költségek.
Mire jó a TKM?
A TKM bevezetése lehetővé tette, hogy a pontos költségszint könnyen megállapítható legyen a megtakarító számára, a nyugdíjpénztárak transzparensen működhessenek, és élénkíti a versenyt azáltal, hogy az egyes pénztárak költségszintjei könnyen összehasonlíthatóak.
!function(e,i,n,s){var t=”InfogramEmbeds”,d=e.getElementsByTagName(„script”)[0];if(window[t]&&window[t].initialized)window[t].process&&window[t].process();else if(!e.getElementById(n)){var o=e.createElement(„script”);o.async=1,o.id=n,o.src=”https://e.infogram.com/js/dist/embed-loader-min.js”,d.parentNode.insertBefore(o,d)}}(document,0,”infogram-async”);Azt még fontos megjegyezni, hogy a pénztár által megadott TKM-ek eltérhetnek a te valós TKM-edtől. Ez nem átverés, csupán abból következik, hogy a TKM-et az MNB által megadott típuspéldán keresztül számolják ki: a futamidő 10, 20 és 30 év, a megtakarító kezdő életkora 45, 50 és 55 év, a havi megtakarítás 25 000 forint. Feltételezik azt is, hogy a képzeletbeli megtakarító nem vált portfóliót, és csak egy portfólióban tag.
A független nyugdíj előtakarékossági szakértő tippje: Jó eséllyel a te élethelyzeted el fog térni a típuspéldában szereplőétől. Ha te 15 évig takarítasz meg havi 30 000 forintot, akkor a te TKM-ed máris nem ugyanaz lesz, mint amit a pénztár megadott. Ebből az következik, hogy a TKM csak pénztárak közti összehasonlításra való.
Az aktuális TKM-eket kereshető módon a jegybank is közzéteszi a honlapján.
Az önkéntes nyugdíjpénztár szektor szintű működését jól szemlélteti az MNB hivatalos díjterhelési jelentése, amely szerint 2025-ben a teljes piaci díjterhelés átlagosan 0,66% volt – ebből 0,28 százalékpontot a működési, 0,38 százalékpontot pedig a befektetési költségek tettek ki. Fontos hangsúlyozni, hogy ez a teljes kezelt vagyonra vetített, rendszerszintű mutató, nem pedig az a fix százalék, amit a te egyéni befizetéseidből vonnak le havonta.
A jegybank 2026-ban felülvizsgált és frissített adatai alapján a piaci TKMNYP medián értéke tízéves távon 1,79%, húsz évre vetítve 1,15%, míg harmincéves időtávnál 0,96%. Medián alatt a sorba rendezett költségértékek pontosan középső elemét értjük.
A pénztárak költségeit a GRANTIS részletes költség-összehasonlító elemzésében is áttekintheted. A kalkulációk áttekintését azonban minden esetben egészítsd ki a kiszemelt pénztár legfrissebb, aktuális díjtáblázatának ellenőrzésével is.
Önkéntes nyugdíjpénztár adókedvezmény, hozzáférés és adózás
Ha önkéntes nyugdíjpénztári megtakarítást indítasz, akkor államtól független, privát nyugdíjad az alábbi elemekből lesz: tőke + hozam + adójóváírás.
Tőke
A tőkét a befizetések jelentik, legyen ez egyéni befizetés, eseti befizetés vagy munkáltatói tagdíjátvállalás.
Hozam
Vagyis a nem garantált kamat az egyik fő oka annak, hogy nyugdíjpénztárral takarítasz meg, mert ez az, amivel a tőkét növelni lehet. A kamatos kamat hatása miatt hatványozott mértékben vagy képes növelni a megtakarításodat.
A hozamot a pénztár befektetések révén éri el azzal, hogy állampapírt, vállalati kötvényt, részvényt, befektetési jegyeket vásárolnak.
Mennyi adójóváírást kaphatsz az önkéntes nyugdíjpénztár után, és hogyan igényeld?
Az önkéntes nyugdíjpénztár számlájára érkező jogosító befizetéseid után 20%-os állami támogatást igényelhetsz vissza, ami az önkéntes pénztárak esetében évente legfeljebb 150 000 forint lehet, a befizetett SZJA-d erejéig.
Nagyon fontos, hogy ez a 150 000 forintos limit közös az egészség- és önsegélyező pénztári visszaigénylésekkel, így a két zseb együtt sem lépheti át a plafont. Ez a pénz kizárólag a saját és a munkáltatód éves befizetései után jár, nem a teljes számlaegyenlegedre vetítik ki, és nem tévesztendő össze a befektetési hozamokkal sem.
A NAV hivatalos összefoglalója alapján a maximális 150 000 forintos állami jóváírás eléréséhez évente összesen 750 000 forintnyi jogosító befizetésre van szükség. Ez lebontva havi átlagban 62 500 forintos megtakarítást jelent.
A maximum elérése azonban csak akkor legyen a célod, ha ez a havi összeg kényelmesen és biztonságosan belefér a családi költségvetésedbe, és az éves SZJA-dból is rendelkezésre áll a megfelelő adóösszeg.
A befizetések és a pénztári keret alapján igényelhető jóváírások
| Befizetés | A befizetés 20%-a | Feltételezett helyzet | Igényelhető jóváírás |
|---|---|---|---|
| Havi 10 000 Ft, évi 120 000 Ft | 24 000 Ft | Elegendő SZJA, szabad pénztári keret | 24 000 Ft |
| Havi 35 000 Ft, évi 420 000 Ft | 84 000 Ft | Elegendő SZJA, szabad pénztári keret | 84 000 Ft |
| Havi 62 500 Ft, évi 750 000 Ft | 150 000 Ft | Elegendő SZJA, szabad pénztári keret | 150 000 Ft |
| Évi 750 000 Ft | 150 000 Ft | Csak 40 000 Ft felhasználható SZJA | 40 000 Ft |
| Évi 750 000 Ft | 150 000 Ft | Elegendő SZJA, de más pénztári rendelkezés már felhasznált 60 000 Ft keretet | 90 000 Ft |
Az adójóváíráshoz az számít, mennyi SZJA-d marad az önkéntes nyugdíjpénztár befizetései után
Az önkéntes nyugdíjpénztár után járó állami támogatás kihasználásakor kulcskérdés, hogy a különféle adókedvezmények után marad-e egyáltalán befizetett SZJA-d. Ha a 25 év alattiak adókedvezménye, a családi adókedvezmény vagy más jóváírások miatt az éves személyi jövedelemadód teljesen nullára csökken, akkor sajnos nincs miből visszaigényelned a 20%-ot.
Külföldi munkavállalás esetén szintén döntő szempont, hogy pontosan melyik országban adózol. Fontos tudni, hogy a KATA tételes adója nem minősül felhasználható SZJA-nak, és a GYES mellett sincs feltétlenül olyan adóköteles jövedelmed, amire rábonthatnád a támogatást.
Éppen ezért a tervezéskor mindig a konkrét éves jövedelmedből és a kedvezmények levonása után ténylegesen fennmaradó adódból indulj ki, ne pedig csupán a foglalkoztatási formádból vagy a családi állapotodból.
Az önkéntes nyugdíjpénztár adójóváírását a következő évi adóbevallásodban kérheted
Az önkéntes nyugdíjpénztár számlájára teljesített befizetéseid után a tárgyévet követő tavaszi SZJA-bevallásodban tudsz rendelkezni, mégpedig a pénztártól kapott hivatalos igazolás alapján. A folyamat során mindenképpen ellenőrizd a NAV által készített bevallási tervezet adatait és a kedvezményezettként megjelölt pénztár nevét is.
Lényeges részlet, hogy az adóhatóság a visszajáró összeget közvetlenül a nyugdíjpénztári számládra utalja át, azaz a pénz nem a lakossági bankszámládra érkezik meg.
Ha esetleg több különböző önkéntes pénztárnak is tagja vagy, az adóbevallásban akkor is csak egyetlen intézményt jelölhetsz meg az utalás célpontjaként.
A NAV a hibátlan bevallás beérkezésétől számítva legfeljebb 30 napon belül utalja át a pénzt, feltéve, hogy a kiutalás minden törvényi feltétele teljesül.
Ez azt jelenti, hogy a jóváírásnak nincs egy fix, mindenkire egyformán érvényes májusi vagy júniusi napja. Ha a bevallás hibás, ha rendezetlen köztartozásod van, vagy ha a pénztári könyvelés megcsúszik, az mind kitolhatja az összeg megérkezését.
Amint a támogatás befut a számládra, az egyenleged részeként ez a pénz is azonnal befektetésre kerül. Az így vásárolt eszközök hozamai tovább növelhetik a privát nyugdíjvagyonodat, ám a végső egyenleget és a tényleges eredményt mindig a piaci teljesítmények, valamint a levont költségek határozzák meg.
Az önkéntes nyugdíjpénztárak által kezelt vagyon
2025. első negyedévének végén az önkéntes nyugdíjpénztárak által kezelt vagyon 2 264,2 milliárd forint volt. Az egy főre jutó megtakarítás összege pedig több mint 2,1 millió forint volt.
Hozzáférhetőség a nyugdíj után
A nyugdíjkorhatár betöltése után jogosulttá válsz a pénztári nyugdíjszolgáltatásra, vagyis ekkortól férhetsz hozzá a megtakarításodhoz. Ez a pénzkivét akkor adómentes, ha legalább 10 évig pénztári tag voltál. Egyéb esetben személyi jövedelemadót kell fizetned, melynek mértéke 15% (adóalap: a pénztárból kifizethető adóköteles jövedelem).
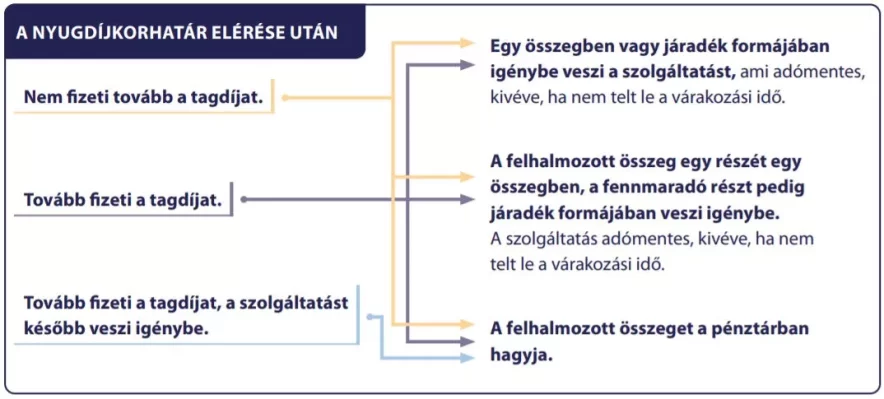
Ha megszünteted a tagsági viszonyodat:
- kérheted a megtakarításod kifizetését egy összegben,
- járadékként,
- felveheted az összeg egy részét, a maradékot viszont kérheted járadékban.
Mit jelent a járadékfizetés?
A járadékszolgáltatás azt jelenti, hogy a megtakarításodat nem egyben veszed ki, hanem egy meghatározott időtartam alatt, vagy meghatározott összeget havi, negyedéves vagy féléves részletekben fizetik ki neked. Ennek az egyik előnye, hogy jobban be lehet osztani a nyugdíj-kiegészítést, a másik, hogy a bennmaradó összeg további hozamokat termelhet.
Ha a tagsági viszonyod megszüntetted, akkor az alábbi járadéktípusok közül választhatsz:
- ütemezett kifizetés: meghatározott összegű és gyakoriságú, vagyis egy bizonyos összeg, és tart, amíg tart. Az időközben befolyt hozamok függvényében újraszámítják az összegét. A járadékalapot te határozod meg, vagyis hogy a megtakarítás hányad részét fizessék ki ilyen módon.
- biztos banktechnikai járadék: meghatározott időtartamú és gyakoriságú, vagyis a megtakarítást egy meghatározott időre osztják szét. Az időközben befolyt hozamok függvényében újraszámítják az összegét. A járadékalapot te határozod meg, vagyis hogy a megtakarítás hányad részét fizessék ki ilyen módon.
- életjáradék: a biztosító fizeti az egyéni számla maximum 90%-a után, illetve a maradék egyenleget egy összegben fizetik ki. Te határozod meg a garanciaidőt, az életjáradék típusát (egy életre szóló vagy két életre szóló életjáradék), és azt, hogy kérsz-e kockázati többletszolgáltatást.
A járadékösszegek és -típusok módosítására járadékfolyósítás közben is van lehetőség.
A járadékszolgáltatás igénylésének feltételei:
- minimum 5 évre kell szólnia,
- havi, negyedéves vagy féléves gyakorisággal lehet kérni,
- a járadék minimum összegét a pénztár alapszabálya határozza meg.
Dönthetsz úgy is, hogy a nyugdíjkorhatár elérése ellenére pénztári tag maradsz. Ilyenkor az alábbi lehetőségek közül választhatsz:
- nem veszel ki pénzt egyáltalán,
- csak a hozamot veszed fel,
- felveszed a „teljes” megtakarítást, de csak maximum 90%-át veheted fel, amíg tag vagy,
- csak a megtakarítás egy részét veszed fel (de minimum egyhavi tagdíjat),
- előre meghatározott összegű és kifizetési gyakoriságú ütemezett járadékszolgáltatást kérsz,
- életjáradékot kérsz.
Ha nyugdíj után tag maradtál, eldöntheted továbbá, hogy:
- fizetsz-e tovább tagdíjat,
- vagy nyilatkozol a nemfizetésről.
A folyósítás módja
A nyugdíjszolgáltatás folyósítása kérhető:
- belföldi lakossági folyószámlára,
- külföldi bankszámlára,
- postai utalással állandó lakcímre vagy tartózkodási helyre.
Ha valaki pénztári tag marad, és így kéri a félretett nyugdíjösszeg folyósítását, akkor a pénztár elszámolási költséget számíthat fel, illetve a folyósítás banki vagy postaköltségét részben vagy egészben a pénztártagtól levonhatja.
A tagsági jogviszony megszüntetése esetén nincs elszámolási költség, de a banki vagy postai utalás költségének egy részét vagy egészét levonhatják.
Hozzáférhetőség a nyugdíj előtt
Mi van akkor, ha még nem szereztél nyugdíjjogosultságot, de mégis ki szeretnéd venni a pénzt a nyugdíjpénztárból? Ez attól függ, hogy 10 évnél több vagy kevesebb ideje vagy tag.
10 éven belül
A nyugdíjpénztárakban úgynevezett várakozási idő van, ami 10 év. Ez azt jelenti, hogy 10 évig semmi esetre sem férhetsz hozzá a félretett pénzedhez. Ha te időközben átléptél másik pénztárhoz, akkor az előző pénztárban eltöltött időszak is beleszámít a várakozási időbe.
A törvény legfeljebb egy olyan opciót enged meg, hogy ha elvesztetted a munkaképességed legalább 50%-ban, vagy ha legalább 40%-os egészségkárosodást szenvedtél, és legalább egy évig nem várható javulás, akkor a várakozási idő letelte előtt is átléphetsz egy egészség- vagy egy önsegélyező pénztárba. Ehhez az illetékes hatóság igazolását be kell mutatnod a nyugdíjpénztárnak.
10 év után
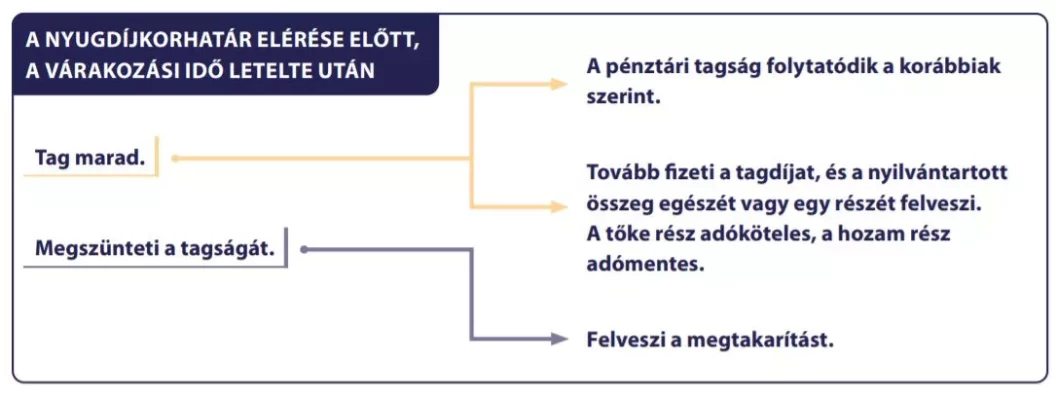
A 10 év, vagyis a várakozási idő letelte után, de még a nyugdíjkorhatár előtt az alábbi lehetőségeid vannak:
- a megtakarítást felveszed, aminél a tőke után adóznod kell,
- legfeljebb háromévente egy alkalommal kiveszed a hozamot adómentesen,
- tagdíjat nem fizetsz tovább, viszont a megtakarítást a pénztárban hagyod (a minimum költségeket ilyenkor a hozamból levonják),
- kilépsz a pénztárból, a megtakarítást pedig felveszed, az adót a tőke után megfizeted.
Az önkéntes nyugdíjpénztár adózása
A nyugdíjba vonulás előtt a megtakarításodnak csak a hozamához férsz hozzá adómentesen, és ahhoz is csak 10 év után, legfeljebb háromévenként.
Egyéb esetben kamatadót kell fizetned:
- 15%-os szja (adóalap: 87%), ezt a pénztár vonja le,
- 13%-os szocho (adóalap: 87%), ezt neked kell megfizetned.
A tőke a várakozási idő letelte után fokozatosan kevesebbet adózik, ami a 21. megtakarítási évben válik teljesen adómentessé akár már a nyugdíjkorhatár elérése előtt is. Fontos azonban, hogy ezt a 20 évet nem a szerződés megkötésétől számítják, hanem a befizetés időpontjától. Vagyis csak az a tőkerész adómentes, amit 20 évvel előtte fizettél be.
Az önkéntes nyugdíjpénztári tőke adózása
| A pénztári tagság kezdete óta eltelt idő | 11. évben | 12. évben | 13. évben | 14. évben | 15. évben | 16. évben | 17. évben | 18. évben | 19. évben | 20. évben | 21. évtől |
| A kifizetett tőke adóköteles része* | 100% | 90% | 80% | 70% | 60% | 50% | 40% | 30% | 20% | 10% | 0% |
Az adó kiszámítása önkéntes nyugdíjpénztári pénzkivétel esetében:
- a kifizetett tőke adóköteles része × 87% × 15% szja,
- a kifizetett tőke adóköteles része × 87% × 13% szocho.
Példaszámítás: tegyük fel, hogy 13. éve vagyunk pénztári tagok, és eddig 10 000 000 forint tőkénk gyűlt össze. Felvesszük a megtakarítás teljes összegét, de még nem értük el a nyugdíjkorhatárt, ezért adóznunk kell. Szja-ra 10 000 000 × 0,8 × 0,87 × 0,15 = 1 044 000 forintot kell befizetnünk. Szocho-ra 10 000 000 × 0,8 × 0,87 × 0,13 = 904 800 Ft-ot kell fizetnünk. Így az adózással 1 948 800 Ft-ot veszítünk el, ami jelen esetben a tőkénk közel 20%-a.
A független nyugdíj előtakarékossági szakértő tippje: ha egy mód van rá, a pénztári nyugdíj megtakarításhoz nem javasolt hozzányúlni. Egyrészt adózni kell a tőke után, ami sok veszteséget okoz, másrészt ezt a megtakarítást időskori megélhetésed finanszírozására indítod, amit ha elköltesz, akkor kénytelen leszel ugyanúgy az állami nyugdíjra támaszkodni.
A nyugdíjpénztárnál viszont előny, hogy legalább az adójóváírás 120%-os összegét nem kell visszafizetned, ha a nyugdíjkorhatár elérése előtt hozzányúlsz a megtakarításhoz, mint ahogy azt a nyugdíjbiztosításnál és a NYESZ-nél kötelező.
A hozzáférhetőség feltételei
Az adómentes hozzáférés fő feltétele a nyugdíjjogosultság megszerzése, ami a nyugdíjkorhatár elérését vagy a Nők 40-nel történő nyugdíjba vonulást jelenti.
Ezen kívül a pénztár mindig tételesen leírja, milyen dokumentumok kitöltésére és bemutatására van szükség a folyósítás megkezdéséhez, így ebben mindig az adott pénztár előírásai az irányadóak, de általánosságban ezek fognak kelleni:
- nyugdíjjogosultságot igazoló okirat, ha még nem töltötted be az öregségi nyugdíjkorhatárt, pl. Nők 40 esetén,
- azonosítási adatlap,
- személyazonosító igazolvány és a lakcímkártya másolata,
- minden egyéb nyomtatvány, amit a pénztár kér.
Lakáscélú felhasználás: 2026-ban már nem elérhető
Az önkéntes nyugdíjpénztári megtakarításokat 2025. január 1. és december 31. között, a 2024. szeptember 30-i egyenleg erejéig adómentesen fel lehetett venni ingatlancélokra: lakáshitel-törlesztésre, ingatlanvásárlásra, építésre és felújításra. A kormány a lehetőséget nem hosszabbította meg, így 2026-ban a megtakarítás már csak a szokásos szabályok szerint vehető fel. A vártnál jóval alacsonyabb volt az érdeklődés: a Grantis körképe szerint a tagoknak jellemzően csak 5–6 százaléka kért kifizetést.
Mi történik elhalálozás esetén a megtakarításoddal?
Az önkéntes nyugdíjpénztári vagyon örökölhető. Elhalálozás esetén a megtakarítást a megjelölt haláleseti kedvezményezett kapja meg akár néhány héten belül. Ha nem adtál meg ilyet, akkor a megtakarítás hagyatéki eljárás alá kerül, akár hónapokig zárolják, majd végül a törvényes örökösé lesz.
A független nyugdíj előtakarékossági szakértő tippje: mindenképp érdemes kedvezményezettet megjelölni, mert így egyszerűbben és gyorsabban fog hozzájutni a megtakarításhoz, míg a hagyatéki eljárás akár hónapokig is eltarthat.
A többi nyugdíj megtakarítás örökléséről itt olvashatsz.
Mi az a tagi kölcsön és hogyan működik?
A pénztári tagok 3 év után kisebb összegű tagi kölcsönt vehetnek igénybe.
A tagi kölcsön feltételei:
- összesen legalább 3 év pénztári tagság,
- minimum 50 000 Ft, de maximum az egyéni számlán lévő megtakarítás 30%-ának megfelelő összeg,
- futamideje 12 hónap,
- a kamat a mindenkori jegybanki alapkamat + 5%,
- a pénztár által megszabott időben nem lehet a tagnak tagdíjhátraléka,
- az igénylőnek nem lehet tagi lekötése, sem más, folyamatban lévő tagi kölcsöne, ugyanakkor a tagi kölcsön többször is igénybe vehető, ha az igénylő mindig visszafizette a korábbiakat.
Mennyire biztonságos az önkéntes nyugdíjpénztár?
Több szerv is ellenőrzi a működésüket: a Magyar Nemzeti Bank, az adóhatóság és a könyvvizsgáló folyamatosan felügyeli őket, emellett működési és likviditási tartalékot is tartaniuk kell. A befektetési kockázat azon múlik, hogy milyen portfóliót választasz.
Az önkéntes nyugdíjpénztár és a magánnyugdíjpénztár alapvető különbségei
Az önkéntes nyugdíjpénztár egy teljesen egyéni elhatározáson alapuló megtakarítás, míg a magánnyugdíjpénztári rendszer annak idején a kötelező állami nyugdíjrendszer egyik pilléreként, a járulékok egy részéből indult el.
A 2010–2011-es állami átalakítások kizárólag a magánnyugdíjpénztárak tagságát és vagyonát érintették, az önkéntes nyugdíjpénztári számlákhoz egyáltalán nem nyúltak. Éppen ezért a múltbéli eseményekből nem szabad téves következtetéseket levonni az önkéntes pénztárak jövőjére nézve.
Ezt cégünk, a Grantis vezérigazgatója, Sebestyén András az ATV-ben is elmagyarázta:
Megéri az önkéntes nyugdíjpénztár? Előnyök és hátrányok
Az önkéntes nyugdíjpénztár hátránya
Mielőtt belevágsz, tisztában kell lenned az önkéntes nyugdíjpénztár hátrányaival is:
- 10 évig semmi esetre sem férsz hozzá a félretett pénzedhez.
- Nyugdíjkorhatárhoz kötött, hogy mikor férhetsz hozzá a tőkéhez adómentesen. Ha emelik a nyugdíjkorhatárt, akkor a megtakarítást is később veheted fel.
- Hiába fizethet be a munkáltató, mióta kedvezőtlenebb az adózása, a munkáltatók már csak 32,1%-át adják a befizetéseknek. Régebben ez 60% felett volt.
- A gyakorlat azt mutatja, hogy nem ösztönöz eléggé megtakarításra. Összesen 49% a tagdíjat nem fizetők aránya, akik még a néhány ezer forintos minimum tagdíjat sem fizetik be. Az egy főre jutó megtakarítás az MNB szerint 2025 elején is csak valamivel több mint 2,1 millió forint volt, ami egy nyugdíjas évekre szóló kiegészítéshez kevés.
- A pénztárak nagy arányban támaszkodnak magyar állampapírokra, vagyis a teljesítményük a magyar gazdaság teljesítményétől nagyban függ.
- Az éves adójóváírás 150 000 forintos összege az önsegélyező és egészségpénztárakkal közös kereten osztozik, vagyis ha ezekben is tag vagy, akkor nem tudod az összes pénztárban a maximum adókedvezményt kihasználni.
- Pénztáranként mindössze 2-6 megtakarítási portfólió közül lehet választani, amik nem fednek le minden befektetési igényt.
- Nem kapsz magad mellé személyes tanácsadót.
Az önkéntes nyugdíjpénztár jól példázza, hogy ahol nincs kényszer, ott többnyire nehéz rávenni az embereket arra, hogy pénzt takarítsanak meg, kitartóan, 10-20 éves távon. A probléma az, hogy nem sok szankcióval jár, ha valaki nem fizet be pénzt. Az elmaradt tagdíjakat a hozamból vonják le, amíg tudják. Ha a hozam elfogy, akkor a megtakarító lényegében malacperselyben is tarthatná a pénzét, mert hozamot nem keres rajta, és az infláció csak csökkenti a nyugdíjtőke értékét. Úgy látszik azonban, hogy a többségnek ez nem eléggé visszatartó erő.
Önkéntes nyugdíjpénztár előnyök és hátrányok összehasonlítása
-
Nem igényel befektetési szakértelmet
-
Olcsó
-
Adókedvezmény (akár évi 150.000 Ft)
-
Béren kívüli juttatásként is adható
-
Rugalmas
-
Limitált választási lehetőségek (2-6 befektetési portfólió pénztáranként)
-
50%-ban magyar állampapírba fektetnek
-
10 év várakozási idő
-
Munkáltatók már csak 1/3-át adják a befizetéseknek.
-
Nyugdíjkorhatárhoz kötött, ami emelkedhet
Önkéntes nyugdíjpénztár, nyugdíjbiztosítás vagy NYESZ?
Bár az önkéntes nyugdíjpénztárak léteznek a leghosszabb ideje, és ezeknek van a legtöbb tagja, nem ez az egyetlen nyugdíj megtakarítási forma, amit az állam törvényileg elismer és adókedvezménnyel támogat.
2005-ben jött létre a nyugdíj-előtakarékossági számla, ismertebb nevén a NYESZ. Mivel ez egy értékpapírszámla, így ha ezt választod, teljes mértékben rajtad múlik, hogy mit vásárolsz rá: állampapírt, részvényt, kötvényt vagy befektetési jegyeket.
2014-ben jelent meg a magyar piacon a nyugdíjbiztosítás, és ezzel háromra bővült a választható nyugdíj megtakarítások száma. A nyugdíjbiztosítás egy speciális, vegyes vagy befektetési egységekhez kötött (unit-linked) életbiztosítás. Ehhez egy nyugdíjbiztosítás kalkulátort is készítettünk, mellyel a biztosítók nyugdíjbiztosítási ajánlatait hasonlíthatod össze.
Ha részletesebben összevetnéd a lehetőségeket, olvasd el a háromféle nyugdíjmegtakarítás részletes összehasonlítását, illetve cikkünket arról, hogy az önkéntes nyugdíjpénztár és a nyugdíjbiztosítás közül melyiket válaszd.
NYESZ vagy önkéntes nyugdíjpénztár?
A NYESZ előnyei az önkéntes nyugdíjpénztárral szemben:
-
teljes befektetői szabadság
-
nincs minimum befizetés, sem tagdíj
-
Tartós Befektetési Számlává (TBSZ) alakítható
A NYESZ hátrányai az önkéntes nyugdíjpénztárral szemben:
-
teljes mértékben tiéd a befektetési kockázat,
-
szakértelmet igényel,
-
aktívan foglalkozni kell vele,
-
az intenzív kereskedés sok költséggel járhat,
-
nem motivál semmi abban, hogy rendszeresen félretedd a pénzt,
-
nyugdíjkorhatár előtti pénzfelvételnél az adójóváírás 120%-os összegét vissza kell fizetni az államnak,
-
nincs haláleseti kedvezményezett.
Nyugdíjbiztosítás vagy önkéntes nyugdíjpénztár?
A nyugdíjbiztosítás előnyei az önkéntes nyugdíjpénztárral szemben:
-
létezik fix kamatos, garantált minimum lejárati összegű típusa,
-
állampapírba csak 15%-ban, befektetési jegyekbe viszont 73%-ban fektetnek, ez nagyobb hozampotenciált jelent,
-
nagyobb választék a befektetési portfóliókban: tízszer annyi biztosítási eszközalap van, mint önkéntes nyugdíjpénztári portfólió,
-
látod, hogy mibe fektetik a pénzed,
-
eldöntheted, melyik iparágba, régióba fektetnél,
-
jobban hozzáférsz a külföldi piacokhoz, tőzsdékhez,
-
személyes tanácsadót kapsz magad mellé,
-
életbiztosítási funkciója is van.

A nyugdíjbiztosítás hátrányai az önkéntes nyugdíjpénztárral szemben:
-
nehéz egyedül választani a rengeteg konstrukció közül,
-
vannak kifejezetten drága, költséges ajánlatok is,
-
12-15 éves táv alatt nem éri meg elindítani,
-
10 000 Ft alatti havi díjjal nem indítható,
-
nyugdíjkorhatár előtti pénzfelvételnél az adójóváírás 120%-os összegét vissza kell fizetni az államnak,
-
munkáltató nem fizethet be rá.
Gyakran ismételt kérdések
Önkéntes nyugdíjpénztár választás és belépés
Kinek lehet jó választás az önkéntes nyugdíjpénztár?
Akkor lehet megfelelő számodra, ha hosszú távon szeretnéd kiegészíteni az állami nyugdíjadat, és a befektetéseid kezelését szakemberekre bíznád. A választásnál a vállalható befizetés, a költségek, a portfóliók kockázata és a pénzfelvétel feltételei egyaránt számítanak. Az adójóváírást akkor tudod kihasználni, ha elegendő SZJA-d marad az egyéb kedvezmények után.
Hogyan lehet belépni az önkéntes nyugdíjpénztárba?
A nyílt pénztárba bárki beléphet, aki betöltötte a 16. életévét és elfogadja a pénztár alapszabályát. Zárt pénztárba csak a meghatározott munkáltatói kör tagjai léphetnek be. A belépéshez kitöltöd a belépési nyilatkozatot a pénztár honlapján, ügyfélportálján vagy személyesen, majd befizeted az első tagdíjat. Belépéskor érdemes rögtön portfóliót választanod és haláleseti kedvezményezettet megjelölnöd.
Melyik a legjobb önkéntes nyugdíjpénztár?
Mindenkinek legjobb pénztár nincs. A döntésnél a saját kockázati szintednek megfelelő portfólió 10–20 éves nettó hozamát, a költségeket (TKMNYP), a minimum tagdíjat és az ügyfélszolgálati lehetőségeket érdemes összevetned. Egyetlen év kiugró hozama félrevezető lehet. A fenti hozamtáblában pénztáronként összehasonlíthatod a portfóliókat, a választás szempontjait pedig részletesen a legjobb önkéntes nyugdíjpénztár cikkünkben vesszük sorra.
Lehetsz egyszerre több önkéntes nyugdíjpénztár tagja?
Igen, egyszerre több önkéntes nyugdíjpénztárnak is tagja lehetsz. Az adójóváírásnál azonban a befizetéseidet összeadják: a 20%-os jóváírás összesen legfeljebb 150 000 forint, és az SZJA-bevallásban csak egy nyugdíjpénztári számlát jelölhetsz meg, ahová a NAV a teljes összeget utalja. Mivel minden tagság külön tagdíjjal és költséggel jár, a legtöbb esetben egy pénztár is elég.
Mi a különbség a magán- és az önkéntes nyugdíjpénztár között?
Az önkéntes nyugdíjpénztárba a saját döntésed alapján, a már leadózott jövedelmedből fizetsz be, és a pénz a te egyéni számládon gyűlik. A magánnyugdíjpénztár a kötelező nyugdíjrendszer része volt, ahová a nyugdíjjárulék egy része került; ezt a rendszert 2010–2011-ben gyakorlatilag megszüntették. Az átalakítás az önkéntes pénztárakat nem érintette. Részletesen: magánnyugdíjpénztár összefoglaló.
Pénztári befizetés és tagdíj
Mennyi a minimális befizetés az önkéntes nyugdíjpénztárba?
A minimum tagdíjat minden pénztár maga határozza meg, ezért nincs mindenkire érvényes havi összeg. A választott pénztár aktuális alapszabályában találod meg az elvárt befizetést és annak gyakoriságát. A minimumon felül rendszeresen vagy alkalmanként is befizethetsz, például az év végi bónuszodból.
Hogyan és milyen számlaszámra fizethetsz be?
A tagdíjat a pénztár saját bankszámlájára utalod, a közleményben a pénztár által kért azonosítóval (tagi azonosító vagy adóazonosító jel). A pontos számlaszámot és a közlemény formáját a pénztár honlapján, az ügyfélportálon vagy a belépési visszaigazoláson találod. Rendszeres befizetéshez érdemes állandó átutalást beállítanod. Hiányos közlemény esetén a befizetés jóváírása késhet.
Mi történik, ha átmenetileg nem fizeted a tagdíjat?
A korábban összegyűjtött megtakarításod továbbra is befektetve marad, de a befizetések elmaradásának lehet költsége. A pénztár a hozamodból levonhatja az elmaradt minimum tagdíj működési és likviditási részét, a vonatkozó korlátok szerint. A pontos elszámolást a pénztár szabályzata határozza meg. MNB-tájékoztató
Fizethet a munkáltatód is a nyugdíjpénztári számládra?
Igen, a munkáltatód részben vagy egészben átvállalhatja a tagdíjadat. Az adójóváírásra jogosító munkáltatói befizetések után is igényelheted a 20%-os jóváírást, az éves korlátokon belül. Előre tisztázd, hogy a céged által megadott keretből mekkora összeg érkezik ténylegesen a pénztári számládra.
Részletesen: adókedvezmény
Meddig kell befizetned, hogy az idei adójóváírás járjon?
Az adott évi adójóváíráshoz a befizetésnek december 31-ig meg kell érkeznie a pénztárhoz. Az év utolsó napjaiban indított utalás átcsúszhat a következő évre, ezért érdemes néhány munkanappal korábban fizetni, és megnézni a pénztárad év végi könyvelési határidejét. A januárban beérkező befizetés már a következő évi jóváírásba számít bele.
Pénztári hozamok, költség és egyenleg
Garantált hozamot kapsz a megtakarításodra?
Nem, a hozam a választott portfólió befektetéseinek teljesítményétől függ. Lehetnek kedvező és veszteséges időszakok is, ezért egyetlen év eredményéből nem érdemes következtetést levonnod. A hosszabb távú hozamokat, a kockázatot és az inflációt együtt vizsgáld; a múltbeli teljesítmény nem garantálja a későbbi eredményt.
MNB-tájékoztató
Milyen költségei vannak az önkéntes nyugdíjpénztárnak?
A befizetéseid egy részét a pénztár működésére és likviditási tartalékára fordítják, emellett a befektetések kezelésének is vannak költségei. Külön díja lehet például a portfólióváltásnak, a pénztárváltásnak vagy a kifizetésnek. Összehasonlításkor az aktuális díjtáblázat mellett a pénztári teljes költségmutatót, vagyis a TKMNYP-t is nézd meg. Részletesen: önkéntes nyugdíjpénztárak költségei.
Hogyan kérdezheted le az önkéntes nyugdíjpénztár egyenlegét?
Az egyenlegedet a pénztárad online ügyfélportálján vagy mobilalkalmazásában bármikor megnézheted; a belépéshez a pénztártól kapott azonosító kell. A pénztár évente egyenlegértesítőt is küld, amely a befizetéseket, a jóváírt hozamot és a levont költségeket mutatja. Telefonos ügyfélszolgálaton is érdeklődhetsz. Az egyenleg a portfólió aktuális értékétől függően napról napra változhat.
Pénztári befizetések után érvényesíthető adójóváírás
Mennyi adójóváírást kaphatsz, és hogyan érheted el a maximumot?
A jogosító befizetéseid 20%-át, évente legfeljebb 150 000 forintot igényelhetsz vissza, a kedvezmények után fennmaradó SZJA-d erejéig. A maximumhoz évi 750 000 forint, vagyis havi átlagban 62 500 forint befizetés szükséges. A 150 000 forintos keret közös az egészség- és önsegélyező pénztári kedvezményekkel, ezért ezek csökkenthetik a nyugdíjmegtakarításodra felhasználható összeget. Részletesen: adókedvezmény.
Hogyan igényelheted az adójóváírást?
A befizetés évét követő SZJA-bevallásodban rendelkezhetsz róla, a pénztár által kiállított igazolás alapján. Ellenőrizd a bevallási tervezetben szereplő összegeket és a megjelölt pénztárat is. A NAV a jóváírást közvetlenül az általad megjelölt önkéntes pénztári számlára utalja, ahol az a megtakarításodat növeli. Lépésről lépésre: így érvényesítheted az SZJA-visszatérítést.
Mikor utalja a NAV az adójóváírást?
A NAV a jóváírást a bevallás beérkezésétől számított 30 napon belül utalja, de legkorábban a tárgyévet követő március 1-jétől. Ha adótartozásod vagy fizetendő adód van, az utalás csak annak rendezése után indul. A pénz nem a bankszámládra, hanem a megjelölt pénztári számlára érkezik. A befizetésekről szóló igazolást a pénztár február 16-ig küldi meg.
Mikor nem jár adójóváírás?
Akkor, ha a kedvezmények után nem marad befizetett SZJA-d. Ez előfordulhat például, ha a 25 év alattiak vagy a családi adókedvezmény miatt nullára csökken az adód, ha csak KATA szerint adózol, ha a GYES mellett nincs adóköteles jövedelmed, vagy ha külföldön adózol. Ilyenkor a befizetésed a számládon marad és hozamot termelhet, csak a 20% nem jár hozzá.
Igényelhetsz egyszerre adójóváírást önkéntes nyugdíjpénztár, NYESZ és nyugdíjbiztosítás után is?
Igen, de együtt évente legfeljebb 280 000 forint jóváírás jár. Ezen belül az önkéntes nyugdíj-, egészség- és önsegélyező pénztári befizetések együtt legfeljebb 150 000, a nyugdíjbiztosítás 130 000, a NYESZ 100 000 forintot hozhat. Mindegyik a befizetés 20%-a, és csak a befizetett SZJA-d erejéig jár.
adókedvezmény
Hozzáférés és kifizetés
Mikor vehető fel az önkéntes nyugdíjpénztári megtakarítás?
Adómentesen a nyugdíjjogosultság megszerzésekor, vagyis az öregségi nyugdíjkorhatár elérésekor, nőknél a Nők 40 kedvezményes nyugdíjba vonuláskor is, ha a tagságod már elég régi. Nyugdíj előtt a 10 éves várakozási idő letelte után férhetsz hozzá, de a tőke ilyenkor adóköteles lehet. Nyugdíjasként tag is maradhatsz, és részletekben is felveheted. Részletesen: önkéntes nyugdíjpénztár kifizetés.
Felveheted a pénzedet a nyugdíj előtt?
Főszabály szerint a legalább tízéves várakozási idő letelte után férhetsz hozzá a megtakarításodhoz nyugdíjszolgáltatás nélkül. A tagságod fenntartása mellett legfeljebb háromévente kérhetsz részleges vagy teljes kifizetést. A hozam ilyenkor adómentesen felvehető, a tőkét viszont adófizetés terhelheti. A tíz év letelte tehát önmagában nem teszi a teljes egyenlegedet adómentessé. MNB-tájékoztató
Nyugdíjasként automatikusan adómentesen veheted fel a megtakarításodat?
Nem minden esetben. Ha 2013-tól létesítettél tagságot, a nyugdíjszolgáltatás főszabály szerint a belépésed évét követő tizedik adóévtől adómentes. Így például 2026-os belépésnél ez 2036 lehet, feltéve, hogy nyugdíjszolgáltatásra is jogosult vagy. A korábban belépőkre, illetve a rokkantság alapján jogosultakra eltérő szabályok vonatkoznak.
Hogyan adózik az önkéntes nyugdíjpénztár megszüntetése?
A 10 éves várakozási időn belül a megtakarítás nem vehető fel, csak másik pénztárba vihető át. A várakozási idő után, de nyugdíj előtt a hozamot háromévente adómentesen felveheted, a tőke kifizetett részére viszont SZJA-t és szociális hozzájárulási adót is fizetni kell; ennek mértéke a befizetés óta eltelt idővel csökken. Példaszámítással: önkéntes nyugdíjpénztár kifizetés.
Hogyan kérheted a kifizetést?
A kifizetést a pénztár igénybejelentő nyomtatványán vagy ügyfélportálján kérheted. Nyugdíjba vonuláskor a nyugdíjjogosultságot igazoló határozatot és a személyazonosító iratokat is csatolnod kell. Választhatsz egyösszegű kifizetést, járadékot vagy a kettő kombinációját, és tag is maradhatsz. A pénzt bankszámlára vagy postai úton utalják; az utalás költségét a pénztár levonhatja.
Felhasználhatod a megtakarítást lakáscélra 2026-ban?
2026-ban nem. A pénztári megtakarítás lakáscélú, adómentes felhasználása egyszeri lehetőség volt 2025. január 1. és december 31. között, a 2024. szeptember 30-i egyenleg erejéig, és a kormány nem hosszabbította meg. Ma a megtakarítás a szokásos szabályok szerint vehető fel: a várakozási idő után vagy nyugdíjba vonuláskor.
Biztonság és öröklés
Mennyire biztonságos az önkéntes nyugdíjpénztár, elveheti-e az állam?
Az önkéntes nyugdíjpénztárak működését a Magyar Nemzeti Bank felügyeli, emellett könyvvizsgáló és letétkezelő is ellenőrzi őket, a megtakarításokat pedig a tagok egyéni számláin tartják nyilván. A 2010–2011-es átalakítás csak a kötelező rendszer részét képező magánnyugdíjpénztárakat érintette, az önkéntes pénztárakat nem. A befektetési kockázatot viszont a választott portfólió határozza meg: a hozam nem garantált.
Örökölhető az önkéntes nyugdíjpénztári megtakarítás?
Igen. Halálod esetén a számládon lévő megtakarítást az általad megjelölt haláleseti kedvezményezett kapja meg. Ha nincs érvényes kedvezményezett-jelölésed, a törvényes örökösöd jogosult rá. Érdemes ezért a kedvezményezett adatait időnként ellenőrizned, különösen családi változások után.
MNB-tájékoztató
Felvehetsz tagi kölcsönt a pénztártól?
Ha a pénztárad alapszabálya lehetővé teszi, legalább 3 év tagság után tagi kölcsönt kérhetsz. Összege legfeljebb az egyéni számlád 30%-a, futamideje legfeljebb 12 hónap, kamata a jegybanki alapkamat plusz 5 százalékpont. Feltétel, hogy ne legyen tagdíjhátralékod és másik élő tagi kölcsönöd. A pontos feltételeket és a minimális összeget a pénztár szabályzata tartalmazza.
Pénztárak közötti váltás és különbségek
Átviheted a megtakarításodat másik önkéntes nyugdíjpénztárba?
Igen, kezdeményezhetsz átlépést, és a megtakarításodat átutalják a választott nyugdíjpénztárhoz. A korábbi tagságod alatt eltelt idő beleszámít a várakozási időbe, ezért azt nem kell elölről kezdened. A régi pénztár legfeljebb 3 000 forint ügykezelési költséget és az utalás díját számíthatja fel. Váltás előtt hasonlítsd össze a költségeket és a portfóliókat.
MNB-tájékoztató
Mi a különbség az önkéntes nyugdíjpénztár és a nyugdíjbiztosítás között?
Az önkéntes nyugdíjpénztárban néhány portfólió közül választasz, a minimum tagdíj alacsony, és a munkáltató is fizethet. A nyugdíjbiztosítás biztosítói termék: több eszközalap és életbiztosítási védelem, de jellemzően magasabb költség és havi 10 000 forint feletti díj. Nyugdíj előtti felvételnél a biztosításnál az adójóváírás 120%-át vissza kell fizetni, a pénztárnál nem. Részletes összevetés: ÖNYP vagy nyugdíjbiztosítás.
Mi a különbség az önkéntes nyugdíjpénztár és a NYESZ között?
A NYESZ értékpapírszámla: te döntöd el, mit vásárolsz, nincs tagdíj és minimum befizetés, de a befektetési döntés és a kockázat teljesen a tiéd. Az adójóváírás 20%, évente legfeljebb 100 000 forint. Nyugdíjkorhatár előtti felvételnél az adójóváírás 120%-át vissza kell fizetni, és nincs haláleseti kedvezményezett. A pénztár kényelmesebb, a NYESZ szabadabb. Részletesen: ÖNYP, NYESZ vagy nyugdíjbiztosítás.
Segítünk a döntésben
A GRANTIS független pénzügyi alkuszként több mint 20 pénzintézet ajánlatát hasonlítja össze. Ha a cikk után konkrét kérdésed maradt – melyik pénztár és portfólió illik hozzád, megéri-e váltanod, vagy hogyan használd ki az adójóváírást –, szakértőink díjmentesen átnézik veled a lehetőségeidet.
Ügyfeleink véleményét a Google-ön olvashatod, a sajtómegjelenéseinket itt gyűjtöttük össze. Így dolgozunk.

Ebben a cikkben
Tartalomjegyzék


Segítünk összehasonlítani a pénztárakat!
Nyugdíjszakértőink segítenek neked megtalálni az ideális öngondoskodási formát. Jelentkezz arra a beszélgetésre, amit több mint 2000-en értékeltek 5 csillagosra a Google-ben.
Segítünk összehasonlítani a pénztárakat!
Nyugdíjszakértőink segítenek neked megtalálni az ideális öngondoskodási formát. Jelentkezz arra a beszélgetésre, amit több mint 2000-en értékeltek 5 csillagosra a Google-ben.


5,00