

2026-ban igényelhető állami támogatások és kedvezmények:
Összegyűjtöttük azokat a hasznos oldalainkat, amik a jelenleg igényelhető állami támogatásokat és adókedvezményeket mutatják be részletesen. Minden egyes támogatásnál és kedvezménynél megmutatjuk, ki jogosult rá, mekkora összeg igényelhető, meddig és hogyan tudod igényelni.
A legnépszerűbb támogatások és kedvezmények:
Az állam 2026-ban is több módon segíti a családokat és a megtakarítókat. Kedvezményes vagy kamatmentes hitelekkel, például a Babaváróval, a CSOK Plusszal vagy az Otthon Starttal. Elérhető számos adókedvezmény fiatalok, első házasok és gyermeket nevelő családok részére. Emellett a nyugdíjmegtakarítások és az önsegélyező pénztárak befizetései után 20 százalékos adó-visszatérítés és adómentesség is járhat.
Októberben megjelentek a Wekerle plusz program első részletei. A 2027-es támogatásban elérhető lesz úja a lakásfelújítási támogatás, ismét támogatja az állam azokat, akik a lakás céllal szeretnének megtakarítani. Valamint bemutatjuk a 2026-ban megszűnő Otthon Startt plusz helyébe lépő lakásvásárlási támogatást is.
Végül pedig ott vannak az szja-kedvezmények, amelyek egy többgyermekes anyának akár teljes adómentességet jelenthetnek. Ezen az oldalon egy helyen gyűjtöttük össze ezeket a lehetőségeket. Megtudod, ki jogosult rájuk, mekkora összegről van szó, és hol vannak a buktatók.
Jó hír, hogy ezek a támogatások nem zárják ki egymást: egy kétgyermekes fiatal pár például egyszerre veheti fel az Otthon Start 50 milliós fix 3 százalékos hitelét, a 11 milliós babavárót, megúszhatja a lakás 4 százalékos illetéket, és közben a nyugdíjmegtakarítására is visszakapja évente a 150 ezer forintot. Ez együtt 60 millió forint feletti kedvezményes forrás, plusz több millió forint elengedett illeték és adó.
Akár 60 millió forint állami forrás, egy díjmentes beszélgetéssel!
Az alábbi állami támogatásokat és kedvezményeket találod az oldalon:
A 2027-ben induló Wekerle Plusz program
- Wekerle Plusz vásárlási és építési hitel
- Wekerle Plusz lakástakarék
- Wekerle Plusz energetikai felújítási támogatás és hitel
Lakásvásárláshoz kapcsolódó állami támogatások és kedvezmények
- Babaváró hitel
- CSOK Plusz
- Falusi CSOK
- Otthon Start Program
- Munkáshitel
- CSOK és CSOK Plusz illetékmentesség
Megtakarítások állami támogatással
- Önkéntes nyugdíjpénztár
- Egészség- és önsegélyező pénztár
- Nyugdíjbiztosítás
- Nyugdíj-előtakarékossági számla (NYESZ)
- Tartós befektetési számla (TBSZ)
- Lakossági állampapírok
- Babakötvény / Kincstári Start-számla
Szja-kedvezmények
- 30 év alatti anyák kedvezménye
- Két gyermeket nevelő anyák kedvezménye
- Három gyermeket nevelő anyák kedvezménye
- Négy vagy több gyermeket nevelő anyák kedvezménye (NÉTAK)
- CSED, GYED és örökbefogadói díj kedvezménye
- 25 év alatti fiatalok kedvezménye
- Személyi kedvezmény
- Első házasok kedvezménye
- Családi kedvezmény és családi járulékkedvezmény
A 2026 októbertől induló Wekerle Plusz program
2026. október 19-én a 2027-es költségvetés bemutatásakor a kormány bejelentette, hogy 2026 október 28-tól az Otthon Start helyébe a Wekerle Plusz program lép. Az új rendszer három lábon áll:
- kedvezményes vásárlási és építési hitel, (indul: 2026 október 28.)
- állami támogatással kiegészített lakástakarék, (indul: 2027 január)
- energetikai felújítási hitelen és támogatáson. (indul: 2027 január)
A Babaváró, a CSOK Plusz és a Falusi CSOK szabályai 2027-ben nem változnak, az új lakások 5 százalékos áfája pedig megmarad.
Fontos: egyelőre csak a bejelentés ismert, a jogszabály és a pontos indulási dátum még nem jelent meg. A részletek a következő hónapokban még változhatnak.
Wekerle Plusz vásárlási és építési hitel – fix 3 százalék új, fix 5 százalék használt lakásra
A Wekerle Plusz hitel az Otthon Start utódja, és a 18 és 45 év közötti fiatalok első saját otthonát segíti. Új lakás vásárlásánál vagy építésénél fix 3 százalék, használt lakásnál fix 5 százalék a kamat. A feltételek szigorúbbak lesznek: 5 év kötelező bentlakást írnak elő, és az igénylőnek és a házastársának is 50 százalék alatt kell maradnia a más lakóingatlanban meglévő tulajdonrésze. A maximális hitelösszeg, a futamidő és a vételárkorlát még nem ismert. A már megkötött Otthon Start szerződések érvényben maradnak, így aki használt lakást venne, annak a mostani 3 százalékos Otthon Start még milliókkal olcsóbb lehet.
Wekerle Plusz lakástakarék – 10 év alatt akár 1,8 millió forint állami támogatás
Visszatér a lakástakarékok állami támogatása. A Wekerle Plusz lakástakarék az önerő összegyűjtését segíti 5 vagy 10 éves megtakarítási idővel. Az állam az első 5 év befizetéseit 10 százalékkal, a hatodik évtől 20 százalékkal egészíti ki, vissza nem térítendő támogatásként. Emellett a bank 3 százalékos kamatot ad. A legmagasabb támogatás havi 100 ezer forint befizetésével érhető el, így 10 év alatt akár 1,8 millió forint állami pénz kerülhet a számládra. A megtakarítás lakásvásárlásra és felújításra is felhasználható lesz.
Wekerle Plusz energetikai felújítási támogatás és hitel – 15 millió forint hitel és akár 7,5 millió forint támogatás
A harmadik láb kizárólag energetikai korszerűsítésre szól: szigetelésre, nyílászárócserére vagy a fűtés korszerűsítésére. A felvehető hitel 6 millióról 15 millió forintra emelkedik, fix 3 százalékos kamattal. Mellé vissza nem térítendő állami támogatás jár, a hitelösszeg 30–50 százaléka, legfeljebb 7,5 millió forint. A mérték attól függ, mennyire korszerűtlen az ingatlan és mekkora energiamegtakarítást érsz el. Feltétel, hogy a felújítás legalább 30 százalékos energiamegtakarítást hozzon. Nagy előnye, hogy az ország minden településén elérhető lesz, gyermekvállalás vagy házasság nélkül is. A kormány évente 20 ezer háztartás korszerűsítésével számol.
Lépned kell, vagy ráérsz? Otthon Start vagy Wekerle Plusz?
Lakásvásárláshoz kapcsolódó állami támogatások és kedvezmények
Babaváró hitel – akár 11 millió forint támogatás
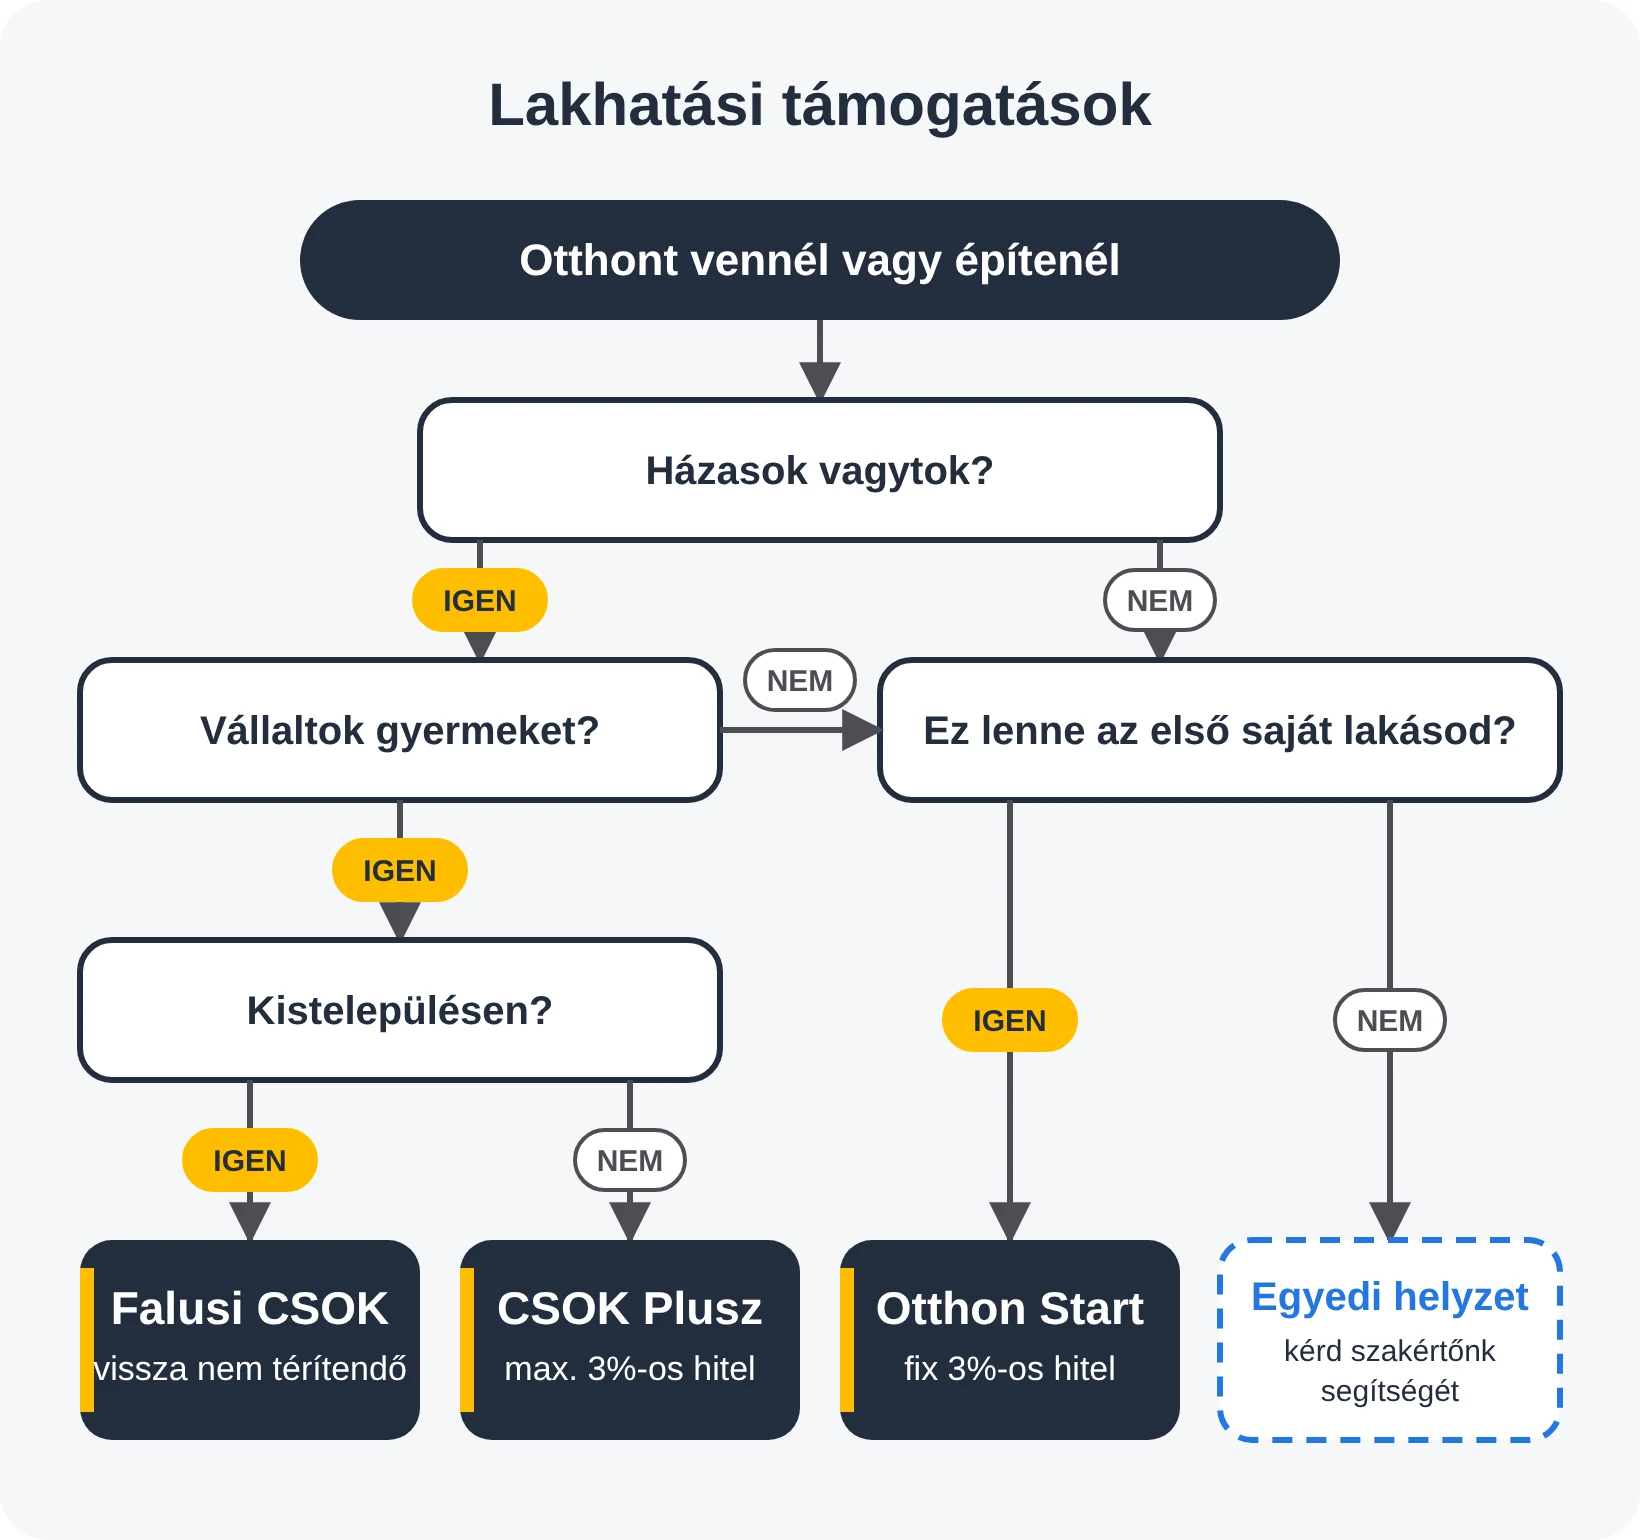
A Babaváró hitel egy szabad felhasználású kölcsön házaspároknak, akár 11 millió forintig. A futamidő legfeljebb 20 év, a havi törlesztő pedig maximum 51 ezer forint. Ha öt éven belül megszületik az első gyermek, a hitel kamatmentes marad. A második gyermeknél az állam a tartozás 30%-át elengedi, a harmadiknál pedig a teljes fennmaradó összeget, tehát ezzel támogatássá alakul a hitel.
CSOK Plusz – az elérhető legalacsonyabb hitelkamat saját otthonhoz, akár 50 milliós támogatással
A CSOK Plusz egy gyermekvállaláshoz kötött, legfeljebb 3 százalékos kamatozású lakáshitel. Egy vállalt gyermeknél 15, kettőnél 30, három vagy több gyermeknél 50 millió forint igényelhető. A hitel lakásvásárlásra, építésre vagy bővítésre használható fel. A második gyermektől minden további gyermek születésekor az állam 10 millió forint tartozást elenged.
Falusi CSOK – a gyermekek számától függően, akár 15 millió forint vissza nem térítendő támogatás
A Falusi CSOK az egyetlen vissza nem térítendő támogatás. Kizárólag a kormányrendeletben felsorolt preferált kistelepüléseken és külterületi tanyákon vehető igénybe. Használt ingatlan vásárlására és felújítására, illetve építésre egy gyermeknél 1, kettőnél 4, három vagy több gyermeknél 15 millió forintot kaphatsz. Csak felújításra 600 ezer, 2 millió, illetve 7,5 millió forint igényelhető. Ráadásul a támogatás mellé kedvezményes kamatozású hitelt is felvehetsz, ha szükséged van rá.
Otthon Start Program – egy fix 3 százalékos hitel 10 százalék önerővel max 50 millió forintig
Az Otthon Start az első saját lakás vásárlását vagy építését segíti. A kamat fix 3 százalék a teljes, legfeljebb 25 éves futamidő alatt. A hitelösszeg maximum 50 millió forint, és már 10% önerő is elég hozzá. Nagy előnye, hogy nem kötődik gyermekvállaláshoz vagy házassághoz. Ez jelenleg a legkedvezőbb lakáshitel a piacon, és kombinálható a többi kedvezményes hitellel.
Munkáshitel – 4 millió forintos kamatmentes szabad felhasználású kölcsön 17-26 év közötti fiataloknak
A Munkáshitelt a 17 és 26 év közötti, munkaviszonnyal rendelkező, nem diplomás fiatalok vehetik fel. Egy 4 millió forintos, szabad felhasználású kölcsön, ingatlanfedezet nélkül. A kamatot az állam átvállalja, így a hitel kamatmentes. Csupán évi 0,5 százalékos kezességvállalási díjat kell fizetni. A második gyermek születésekor a tartozás felét, a harmadiknál a teljes összeget elengedik.
CSOK és CSOK Plusz illetékmentesség
Aki CSOK-kal, Falusi CSOK-kal vagy CSOK Plusz-kölcsönnel vásárol lakást, az teljes mentességet kap a vagyonszerzési illeték alól. Ez az illeték a lakás forgalmi értékének 4 százaléka. A mentesség a 2020. december 31. után kötött szerződésekre vehető igénybe, és független a lakás értékétől. Egy 60 milliós lakásnál ez 2,4 millió forint megtakarítást jelent. Van azonban egy fontos buktató. Ha a támogatást vissza kell fizetni, például mert a vállalt gyermek nem születik meg, a NAV az illetéket utólag kiszabja. Kivétel, ha a gyermekvállalás egészségi okból hiúsult meg.
Megtakarítások állami támogatással
Önkéntes nyugdíjpénztár – évi akár 150 000 forint az államtól
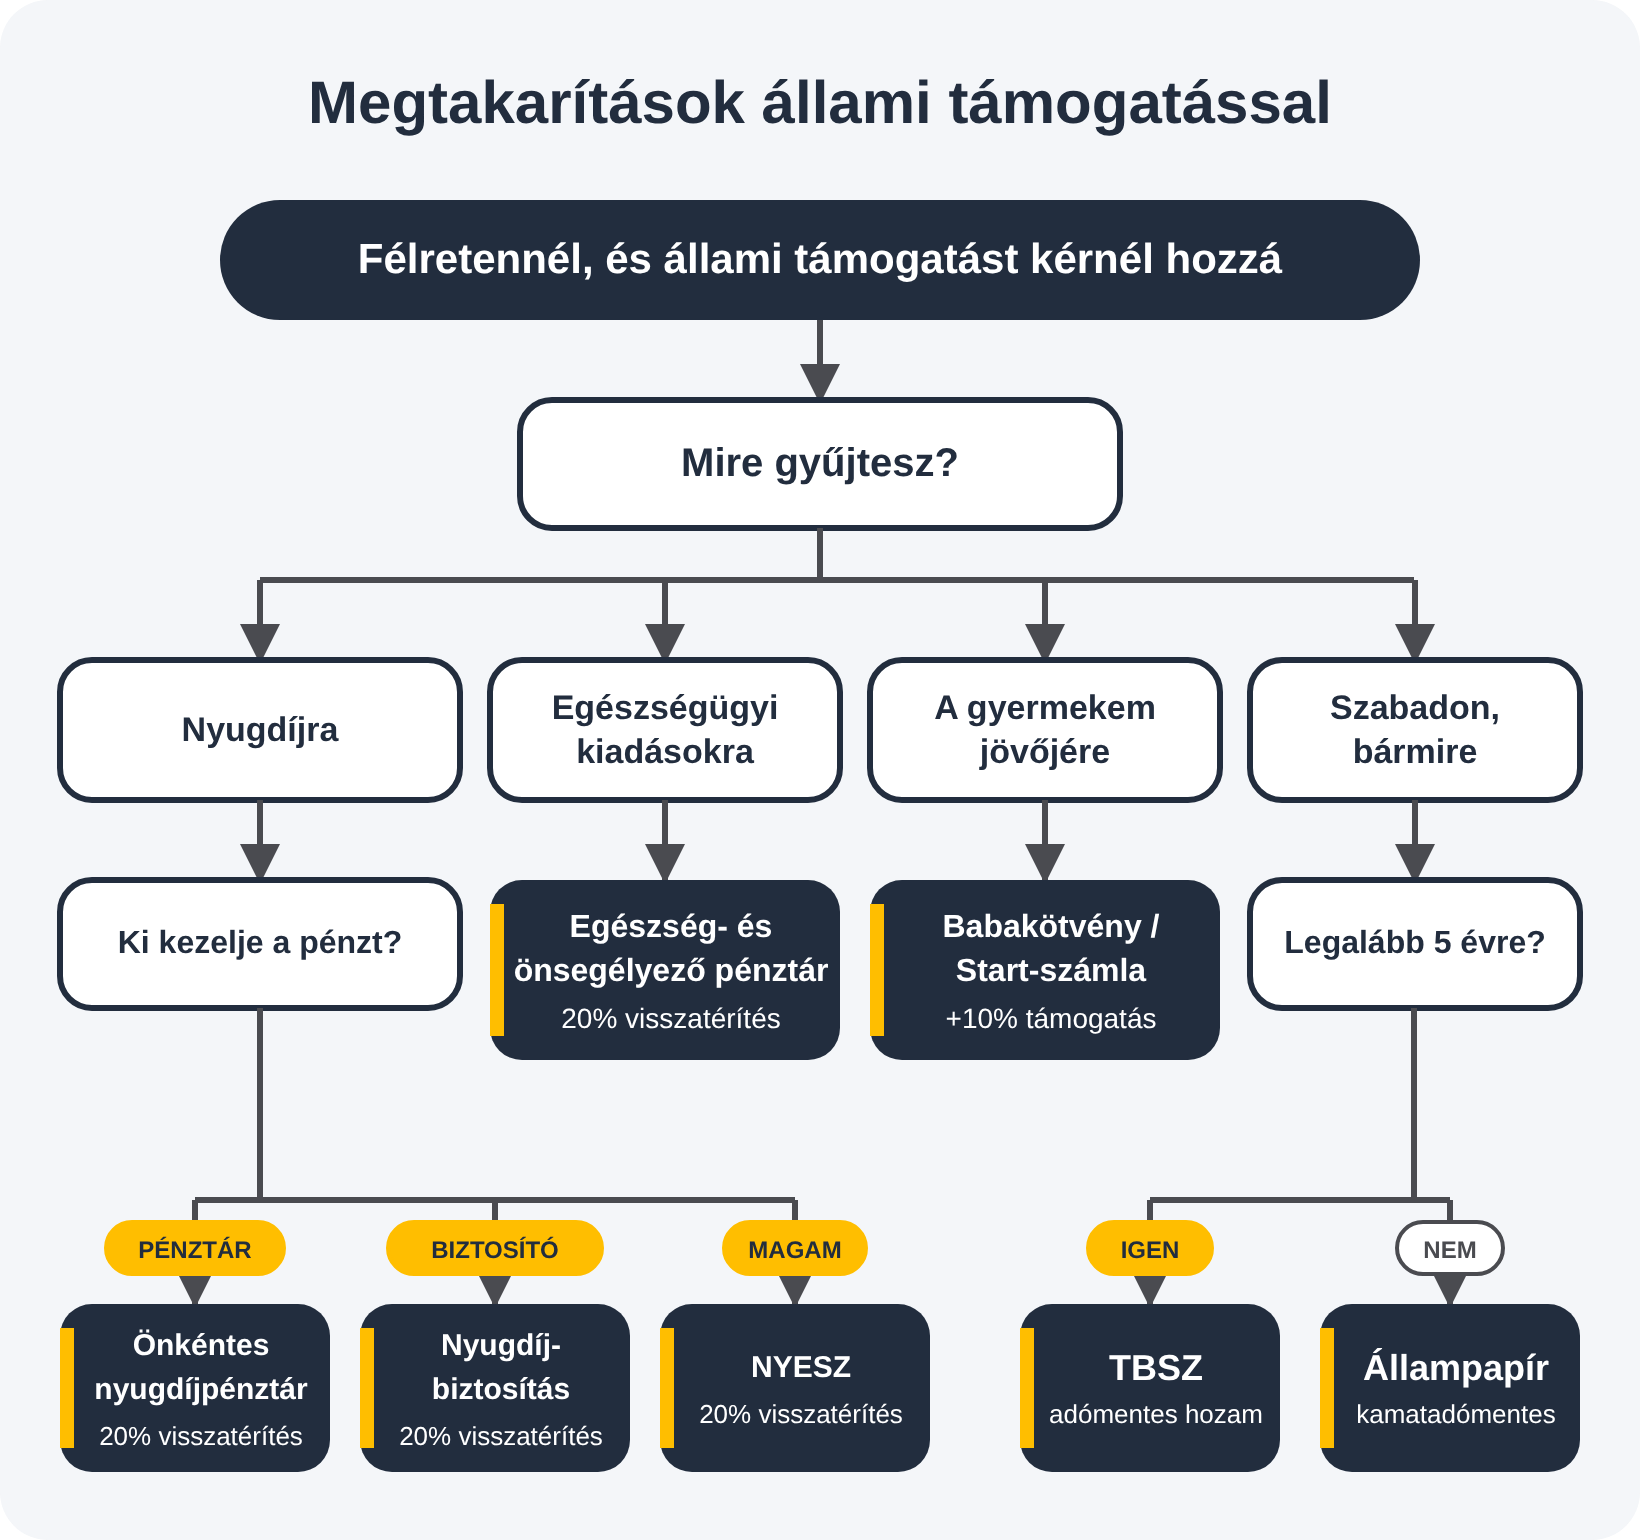
Minden önkéntes nyugdíjpénztári befizetésed 20 százalékát visszaigényelheted az adódból, évente legfeljebb 150 ezer forintot. Ez 10 év alatt 1,5 millió, 30 év alatt 4,5 millió forint ajándék, és mivel a NAV egyenesen a pénztári számládra utalja, így hozamot is termel. A maximumhoz évi 750 ezer forint (havi 62 500) befizetés szükséges, amibe a munkáltatói hozzájárulás is beszámít. Feltétel, hogy legyen befizetett szja-d, és az adóbevallásban rendelkező nyilatkozattal igényeld. Ha nyugdíjbiztosításod vagy NYESZ-ed is van, együtt évi 280 ezer forintig jár a jóváírás.
Egészség- és önsegélyező pénztár
Egészségpénztárral nem kell többet költened, csak máshogy kell rendezned a számlát. A család gyógyszereit, az egészségügyi kiadásokat, a fogorvost, a szemüveget a pénztári kártyáddal fizeted, és az állam minden így elköltött forint 20 százalékát visszaadja az adódból, évente legfeljebb 150 ezer forintot. Vagyis egy 750 ezer forintos éves egészségügyi kiadás 600 ezerbe kerül, a különbséget a NAV a pénztári számládra utalja. Ugyanerről a számláról fizetheted a gyermek iskolakezdését és törleszthetsz lakáshitelt is.
Nyugdíjbiztosítás
A nyugdíjbiztosításra befizetett díj 20 százaléka igényelhető vissza az szja-ból, évente maximum 130 ezer forint. A kedvezményt a biztosító a szerződésen írja jóvá. A maximumhoz évi 650 ezer forint díjfizetés szükséges. A kedvezmény csak a saját névre, szerződőként kötött szerződésre vonatkozik. Emellett elegendő befizetett szja is szükséges hozzá. Ha a nyugdíjkorhatár előtt hozzá szeretnél jutni a pénzhez, a teljes kedvezményt 20 százalék kamattal növelve vissza kell fizetni. Önkéntes pénztárral és NYESZ-szel együtt az éves kedvezmény legfeljebb 280 ezer forint.
Nyugdíj-előtakarékossági számla (NYESZ)
A NYESZ egy saját kezelésű értékpapírszámla nyugdíjcélra. A befizetett összeg 20 százaléka, legfeljebb 100 ezer forint igényelhető vissza. A számlán vásárolt értékpapírok hozama adómentes, ha a számlát legalább 10 évig fenntartod. Egy adóévben csak egy NYESZ-R jelölésű számlára kérhető a kedvezmény. Ha a számlát idő előtt megszünteted, a kedvezményt 20 százalékkal növelve vissza kell fizetni. Ráadásul a hozam is adókötelessé válik.
Tartós befektetési számla (TBSZ) – befektetés adómentesen
A TBSZ a befektetések hozamát mentesíti az adó alól. A gyűjtőévet követő 5 éves lekötés után a hozam 0 százalék szja-val és 0 százalék szochóval vehető fel. Ha a számlát 3 év után töröd fel, 10 százalék szja terheli a hozamot. A 2025 óta kötött szerződéseknél ehhez 8 százalék szocho is társul. 3 éven belül a teljes 15 százalék szja és 13 százalék szocho fizetendő. A számlára csak a nyitás évében lehet befizetni, minimum 25 ezer forintot. Évente azonban új TBSZ nyitható. A lekötési idő végén a számla újraköthető, és a hozam adómentes marad.
Szeretnéd kimaxolni a lehetőségeket?
Magyar Állampapírok a Kincstári számlán – kamatadó, szocho és szja mentes megtakarítás
A Magyar Államkincstár lakossági állampapírjainak kamata kamatadó- és szochomentes. Ilyen például a Fix, a Prémium és a Bónusz Magyar Állampapír. Így a teljes hozam a befektetőnél marad. A kedvezmény a 2019. június 1. után kibocsátott lakossági állampapírokra vonatkozik. Nincs sem összeghatára, sem futamidőhöz kötött feltétele. A papírokat a Kincstárnál díjmentes számlán lehet tartani. Lejárat előtt is visszaválthatók a Kincstár által meghirdetett árfolyamon. Mivel állami garancia áll mögöttük, a legbiztonságosabb forintos megtakarításnak számítanak.
Babakötvény / Kincstári Start-számla
Minden 2006 után született gyermek 42 500 forint életkezdési támogatást kap az államtól. Ez Kincstári Start-számla nyitásával Babakötvényben kamatozik tovább. A kamat az előző évi infláció plusz kamatprémium, a hozam pedig adómentes. A szülők és hozzátartozók befizetései után az állam további 10 százalék, évente legfeljebb 12 ezer forint támogatást ad. Rendszeres gyermekvédelmi kedvezménynél ez 20 százalék, legfeljebb 24 ezer forint. A rászoruló gyermekek 7 és 14 éves korukban további 44 600 forintot kapnak. A számla a Kincstárnál díjmentes. A pénz a gyermek 18. születésnapja után használható fel, legalább 3 évvel a számlanyitás után.
Szja-kedvezmények
30 év alatti anyák kedvezménye
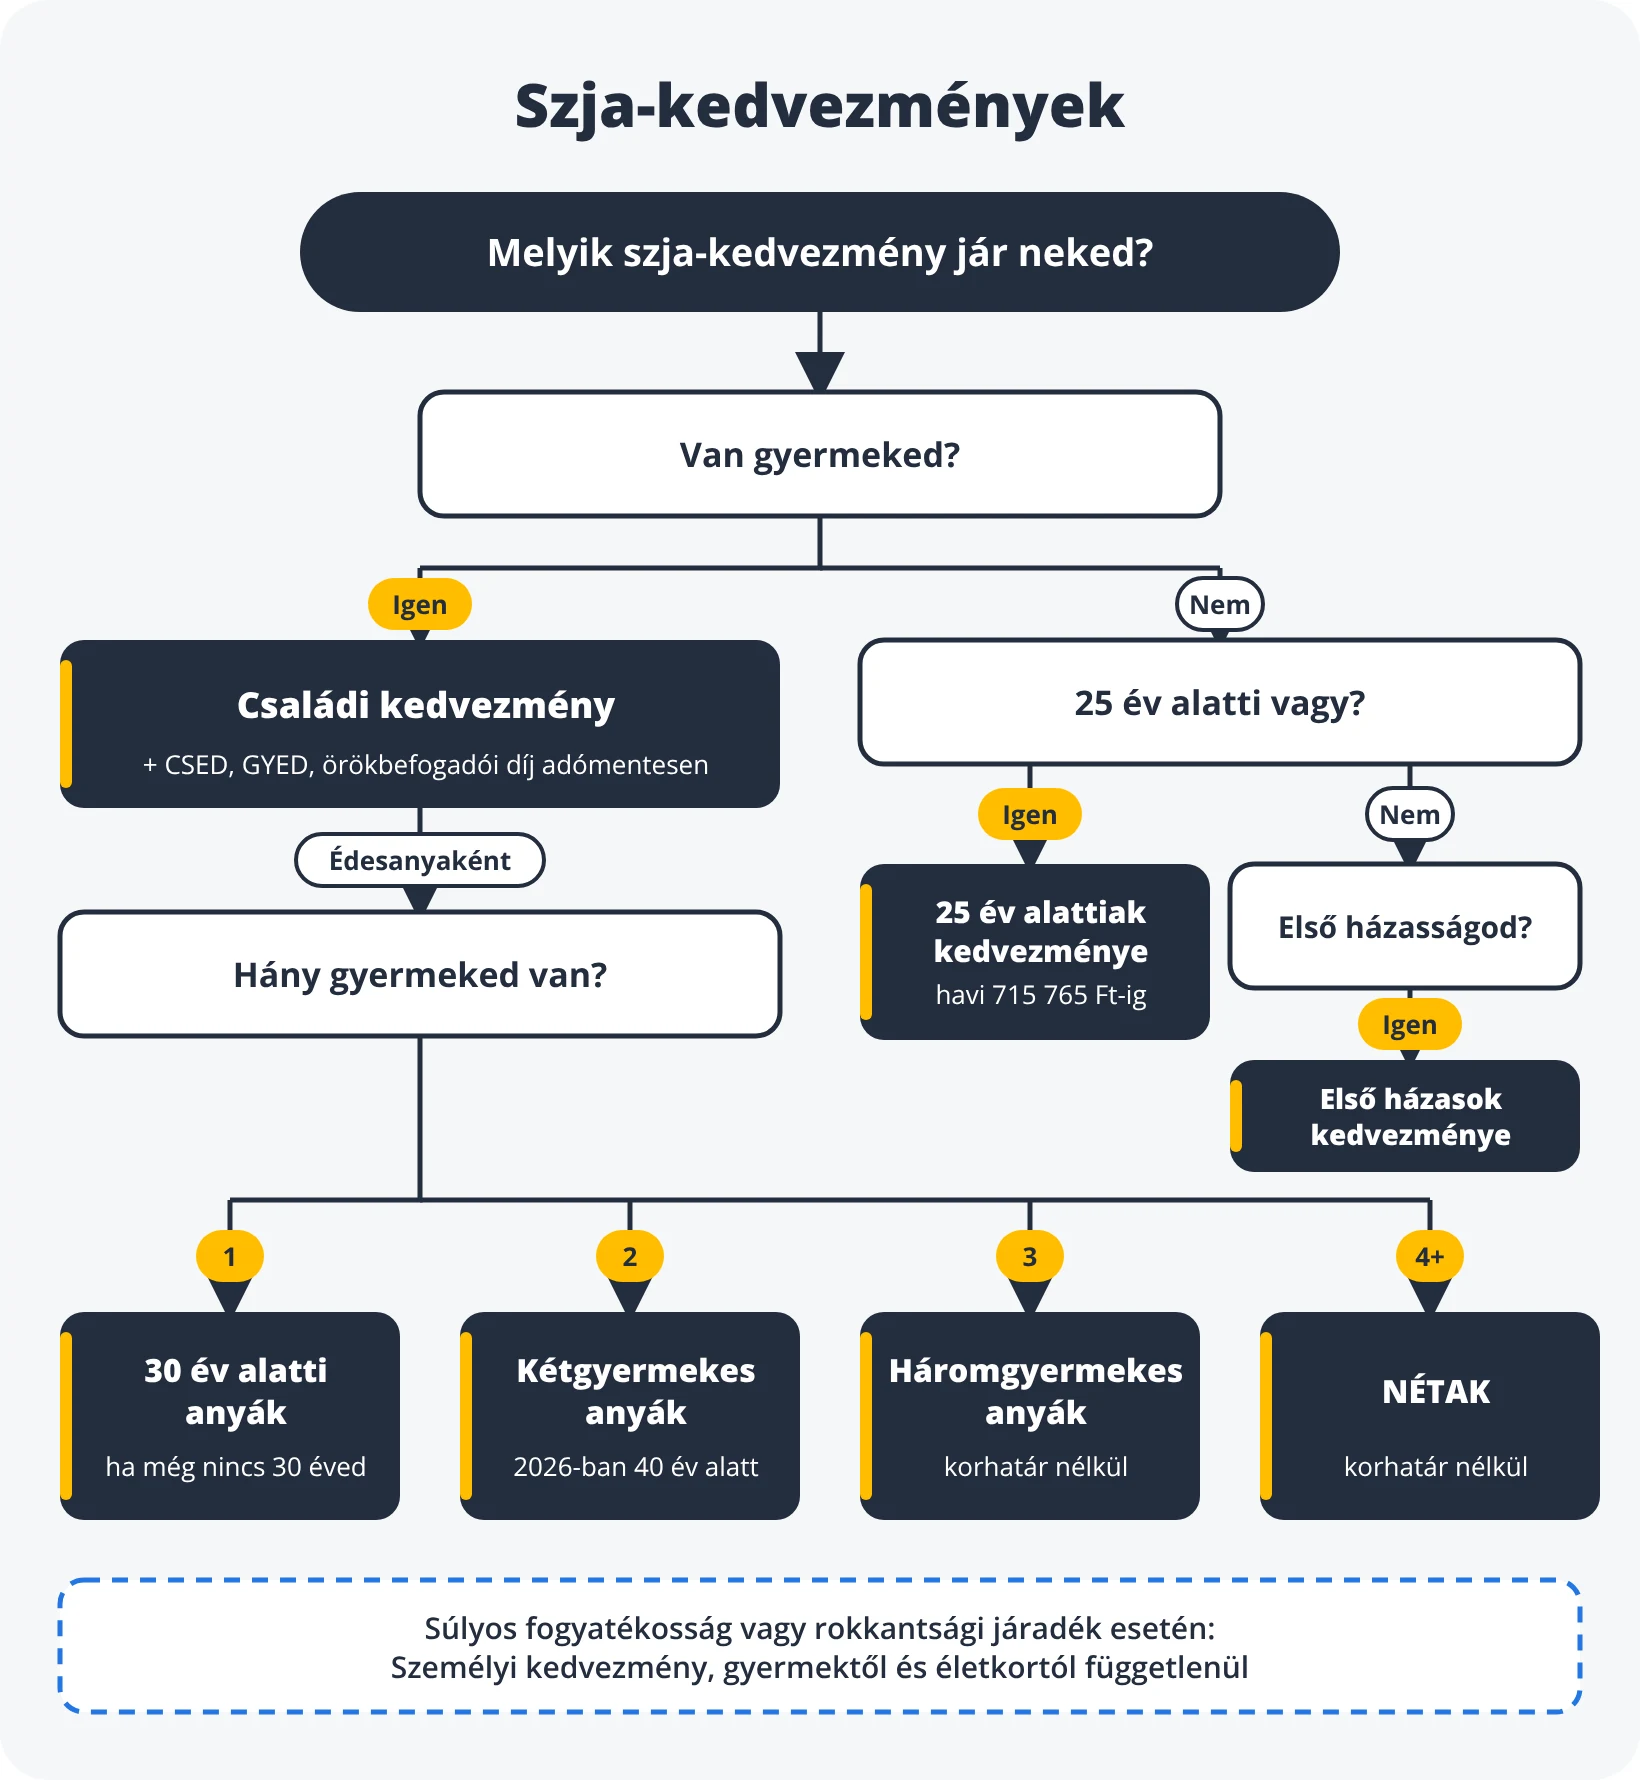
2026-tól a 30 év alatti anyák munkával szerzett jövedelme összeghatár nélkül szja-mentes. Jogosult az az édesanya, aki 2025. december 31. után tölti be a 30. életévét. Emellett magzata, vér szerinti vagy örökbefogadott gyermeke után családi kedvezményre jogosult. A nevelt vagy a házastárs gyermeke után nem jár. A kedvezmény a bérre, vállalkozói kivétre, átalányadó-alapra és megbízási jövedelemre érvényesíthető. Ingatlan-bérbeadásra viszont nem. Legfeljebb annak az évnek a végéig jár, amelyben az anya 30 éves lesz. Év közben a munkáltatónak adott adóelőleg-nyilatkozattal kérhető. Mivel minden más kedvezmény előtt érvényesül, a családi kedvezmény ilyenkor járulékkedvezményként vehető igénybe.
Két gyermeket nevelő anyák kedvezménye
2026. január 1-től a két gyermeket nevelő anyák jövedelme értékhatár nélkül szja-mentes. A kedvezmény azonban fokozatosan lép életbe. 2026-ban az 1986-ban vagy később született, 40 év alatti anyák váltak jogosulttá. Az idősebb korosztályok 2029-ig lépcsőzetesen kapcsolódnak be. Két gyermeket nevelő anya az, aki két gyermek után családi pótlékra jogosult. Az is beszámít, aki legalább 12 évig jogosult volt rá. Az adóelőleg-nyilatkozat folytatólagos: egyszer kell megtenni, és új nyilatkozatig érvényes.
Három gyermeket nevelő anyák kedvezménye
2025. október 1-től a három gyermeket nevelő anyák jövedelme értékhatár és életkori megkötés nélkül szja-mentes. Jogosult az a nő, aki három gyermek után családi pótlékra jogosult. Az is beszámít, akinek a jogosultsága legalább 12 éven át fennállt. Vagyis a felnőtt, önálló gyermekek is számítanak. A kedvezmény a munkabérre, táppénzre, CSED-re, GYED-re és vállalkozói kivétre érvényesíthető. Emellett az átalányadó-alapra és a megbízási díjra is jár. Bérbeadási és egyéb jövedelemre viszont nem. Év közben a munkáltatónak adott adóelőleg-nyilatkozattal vehető igénybe, amely visszavonásig érvényes.
Négy vagy több gyermeket nevelő anyák kedvezménye (NÉTAK)
A NÉTAK a legrégebb óta élő anyai adómentesség. A négy vagy több gyermeket nevelő, illetve felnevelt anyák jövedelme értékhatár nélkül mentes a 15 százalékos szja alól. Ez a bér jellegű és a meghatározott önálló tevékenységből származó jövedelmekre vonatkozik. A jogosultsághoz négy gyermek után járó családi pótlék szükséges. Az is elég, ha az anya korábban legalább 12 évig jogosult volt rá. A kedvezmény abban a hónapban nyílik meg, amelyben a negyedik gyermek megszületik. A családi kedvezmény ilyenkor járulékkedvezményként érvényesíthető.
CSED, GYED és örökbefogadói díj kedvezménye
2025. július 1-től a CSED, a GYED és az örökbefogadói díj teljes összege szja-mentes. A kedvezmény mértéke megegyezik a folyósított ellátás összegével. Ha egyszerre több ellátást kapsz, mindegyikre jár. A kedvezményt nem kell külön kérni. A folyósító szerv automatikusan érvényesíti, és igazolást ad róla. A GYED mellett a családi kedvezmény fel nem használt része járulékkedvezményként igényelhető. Ehhez adóelőleg-nyilatkozat kell, és a nyugdíjjárulék erejéig jár. CSED-nél erre nincs lehetőség, mert azt nem terheli járulék. A kedvezmény az anyák kedvezményei után, de a többi kedvezmény előtt érvényesül.
25 év alatti fiatalok kedvezménye
A 25 év alatti fiatalok munkával szerzett jövedelme 2026-ban havi 715 765 forintig szja-mentes. Ez havonta 107 365 forint, egész évben 1 288 377 forint adómegtakarítást jelent. A kedvezmény a bérre, vállalkozói kivétre, átalányadó-alapra és megbízási jövedelemre jár. Utoljára a 25. születésnap hónapjában érvényesíthető. A munkáltató automatikusan figyelembe veszi. Nyilatkozni csak akkor kell, ha több munkahelyed van, és a jövedelmek együtt meghaladják a havi keretet. Ilyenkor a megosztásról vagy a mellőzésről kell nyilatkozni. Ennek hiányában jogosulatlan igénybevétel és 12 százalékos különbözeti bírság a következmény. A fel nem használt havi keret nem vihető át más hónapra.
Személyi kedvezmény
A személyi kedvezmény a súlyosan fogyatékos személyeknek jár. Emellett a rokkantsági járadékosok és a fogyatékossági támogatásban részesülők is megkapják. Mértéke a minimálbér egyharmada: 2026-ban havi 107 600 forint adóalap-csökkentés. Ez havonta 16 140 forint, egész évre 193 680 forint adómegtakarítás. A súlyos fogyatékosságot orvosi igazolással kell alátámasztani a 335/2009. Korm. rendelet betegséglistája alapján. A járadékosoknak elég az ellátásról szóló határozat.
Első házasok kedvezménye
Az első házasok kedvezménye minden olyan házaspárnak jár, ahol legalább egyiküknek ez az első házassága. Életkortól független, és bejegyzett élettársak is igényelhetik. A házaspár együtt havi 33 335 forinttal csökkentheti az adóalapját. Ez havi 5 000 forint adómegtakarítás a házasságkötést követő hónaptól 24 hónapon át, összesen 120 ezer forint. A kedvezmény megosztható, vagy egyikük teljes egészében érvényesítheti. Ehhez az adóbevallásban közös nyilatkozat kell egymás adóazonosító jelével. Ha mindkét fél 25 év alatti, a kedvezmény később indul. Ekkor attól a hónaptól jár, amelyet megelőző hónapban egyikük 25 éves lesz. Válás vagy haláleset esetén a jogosultság a 24 hónap előtt megszűnik.
Családi kedvezmény és családi járulékkedvezmény
A családi adókedvezmény 2026. január 1-től ismét emelkedett, és ez a legtöbb szülőnél havonta tízezrekben mérhető. Egy gyermek után havi 133 340 forinttal csökken az adóalapod, két gyermeknél fejenként 266 660, három vagy több gyermeknél fejenként 440 000 forinttal. Adóban ez gyermekenként havi 20 001, 39 999, illetve 66 000 forint, ami nálad marad a fizetésedből. Ez egy háromgyerekes családnál havi 198 ezer forint, évente csaknem 2,4 millió forint.
A kedvezmény annak a szülőnek jár, aki a családi pótlékra jogosult, de már a várandósság 91. napjától igénybe veheted, a házastársaddal együtt. Tartósan beteg vagy súlyosan fogyatékos gyermek után további 133 340 forint jár. Házastársak és élettársak közösen érvényesíthetik, vagy megoszthatják egymás között, ha az egyikőtök keveset keres, a másik veheti fel a kedvezmény teljes összegét.
Ha a fizetésed adója nem elég a kedvezmény teljes összegéhez, nem veszik el: a fennmaradó rész 15 százalékát a 18,5 százalékos tb-járulékodból vonhatod le, ez a családi járulékkedvezmény. És egy gyakran elfelejtett részlet: a nappali tagozatos egyetemista testvér is eltartottnak számít, ha a nagyobb gyermeked még tanul, a kisebb után a magasabb, kétgyermekes összeg jár.
Összegzés
Ha végigolvastad, látod, hogy ez nem egy-két támogatás, hanem egy komplett rendszer:
- lakhatás,
- családtámogatások,
- megtakarítás,
- nyugdíj,
- egészség,
külön-külön is számottevő összeg, együtt pedig egy fiatal családnál milliós kedvezmények, és évi több százezer forint visszatérítés az adóból.
Ezt nem neked kell este, munka után kibogarásznod. A Grantis független szakértői díjmentesen végigszámolják veled, melyik támogatás jár a te élethelyzetedben. A hitelekkel kapcsolatban a Bankselect szakértője kísér végig a folyamaton, az igényléstől a kedvezmények érvényesítésén át a folyósításig. A megtakarításoknál megmutatjuk a legolcsóbb pénztárakat és biztosításokat, az egészségpénztárnál pedig azt, hogyan hozd ki belőle a 150 ezer forintos maximum visszatérítést anélkül, hogy többet költenél. Egy beszélgetés, ami tényleg milliókat hozhat.
Ebben a cikkben
Tartalomjegyzék


Ne hagyj az asztalon milliókat – nézzük át együtt, mit tudsz igényelni!
Kedvezményes lakáshitel, 20 százalékos adó-visszatérítés a megtakarításaidra, szja-mentesség a fizetésedre... A legtöbb család ezekből csak néhányat vesz igénybe. Kérj visszahívást, szakértőnk 1 munkanapon belül jelentkezik, és díjmentesen ellenőrzi, melyik támogatás jár nektek, és hogyan hozhatjátok ki belőlük a legtöbbet.
Ne hagyj az asztalon milliókat – nézzük át együtt, mit tudsz igényelni!
Kedvezményes lakáshitel, 20 százalékos adó-visszatérítés a megtakarításaidra, szja-mentesség a fizetésedre... A legtöbb család ezekből csak néhányat vesz igénybe. Kérj visszahívást, szakértőnk 1 munkanapon belül jelentkezik, és díjmentesen ellenőrzi, melyik támogatás jár nektek, és hogyan hozhatjátok ki belőlük a legtöbbet.


5,00