

Otthon Start Program 2026 - Ne maradj le 3%-os lakáshitelről!
🍀 Kedvező, 3% kamatú lakáshitel első lakásod vásárlásához az Otthon Start Programmal
❌ Nincs életkori, családi vagy gyermekcélú megkötés
💰 Akár 50 millió forint kedvezményes hitelt is felvehetsz
🪄 Segítünk kombinálni akár CSOK Plusszal, akár babaváró hitellel vagy más otthonteremtési kedvezménnyel
🤝Hitelszakértőink segítenek, hogy felkészülten várhasd a program indulását
🏛️ Előminősítést készítünk neked, hogy pontosan tudd, milyen és mekkora kölcsönnel tudsz lakást venni
Jelentkezz díjmentes előminősítésre és tervezésre a Grantis BankSelect szakértőihez!
Megvizsgáljuk a hitelképességed, segítünk a hitelmegoldások optimális kombinálásában, támogatunk a lakásvásárlás megtervezésében.


Összehasonlítjuk a pénzintézetek ajánlatait
Ha még 2026-ban szeretnél Otthon Start hitelt felvenni, a bankválasztásra is érdemes figyelned.
Egyes bankok 3% alatti kamatot kínálnak, így ugyanannál a hitelösszegnél és futamidőnél akár több százezer forinttal is eltérhet a teljes visszafizetés.
Az Otthon Start Programmal legfeljebb 3%-os kamattal vásárolhatsz saját lakást vagy házat. A hitelt egyedül is igényelheted, házasság és gyermekvállalás nélkül.
Ebben a kisokosban a Grantis BankSelect hitelszakértőivel összegyűjtöttük a jogosultsági feltételekkel, az önerővel, a hitelösszeggel és a bankválasztással kapcsolatos legfontosabb tudnivalókat.
Otthon Start kalkulátor – csekkold, jogosult vagy-e!
Ha az Otthon Start igényléséhez további segítségre van szükséged, vagy személyre szabott összehasonlítást szeretnél kapni a banki ajánlatokról, keress minket, mert szakértőink minden kérdésben díjmentesen segítenek neked.
A legfontosabb tudnivalók az Otthon Startról
Mit kell tudnod az Otthon Startról?
- Legfeljebb 50 millió forint támogatott lakáshitelt vehetsz fel, akár 25 éves futamidővel.
- A fizetendő kamat legfeljebb évi 3%, ha a támogatás feltételeit végig teljesíted.
- Nem feltétel a házasság vagy a gyermekvállalás, és már 18 éves kortól igényelhető. A hitelbírálatnál a jövedelmedet és az életkorodat is figyelembe veszik.
- Általában legalább 2 év megfelelő TB-jogviszonyra van szükség, de ez alól vannak kivételek.
- Bizonyos esetekben már 10% önerő is elegendő lehet, ehhez azonban az MNB és a választott pénzintézet feltételeinek is meg kell felelned.
- Új vagy használt lakást, házat vásárolhatsz, illetve építkezhetsz is. Önálló felújításra vagy meglévő hitel kiváltására az Otthon Start nem használható.
- Lakásnál 100 millió, egylakásos lakóépületnél, tanyánál és birtokközpontnál 150 millió forint az értékhatár. A négyzetméterár egyik esetben sem haladhatja meg a bruttó 1,5 millió forintot.
- Korábbi lakástulajdon mellett is jogosult lehetsz, ha valamelyik jogszabályi kivétel vonatkozik rád.
- Egyes bankok kamatkedvezményt, pénzjóváírást vagy költség-visszatérítést is kínálnak az Otthon Start mellé, ezért a konkrét ajánlatokat érdemes egymás mellett megnézni.
Mennyit számít a fix 3%-os kamat a törlesztőben?
Az Otthon Start egyik legnagyobb előnye a legfeljebb 3%-os, fix kamat. A jelenlegi piaci lakáshiteleknél ennél jóval magasabb kamatszinttel lehet találkozni, ezért ugyanakkora hitelösszeg és futamidő mellett a havi részlet és a teljes visszafizetés is magasabb lehet.
A 3%-os Otthon Start-kamat és egy 5,69%-os piaci kamat különbsége a havi törlesztőben
| Hitelösszeg | Havi törlesztő 3%-os kamattal | Havi törlesztő 5,69%-os kamattal | Havi különbség |
| 10 millió Ft | 47 421 Ft | 62 549 Ft | 15 128 Ft |
| 20 millió Ft | 94 842 Ft | 125 097 Ft | 30 255 Ft |
| 25 millió Ft | 118 553 Ft | 156 371 Ft | 37 818 Ft |
| 30 millió Ft | 142 263 Ft | 187 646 Ft | 45 383 Ft |
| 50 millió Ft | 237 106 Ft | 312 743 Ft | 75 637 Ft |
Egyes bankok 3% alatti Otthon Start-kamatot is kínálnak
A piacon jelenleg 3% alatti Otthon Start-kamatok is elérhetők, de az ajánlatok és a feltételek idővel változhatnak, ezért érdemes részleteiben is összehasonlítanod az egyes bankok ajánlatait.
Már néhány tized százalékpont eltérés is több százezer forinttal csökkentheti a teljes visszafizetendő összeget
| Kamat | Havi törlesztő | Teljes visszafizetés | Különbség 3%-hoz képest |
| 3,00% | 237 106 Ft | 71,13 millió Ft | – |
| 2,95% | 235 807 Ft | 70,74 millió Ft | kb. 390 000 Ft-tal kevesebb |
| 2,89% | 234 255 Ft | 70,28 millió Ft | kb. 855 000 Ft-tal kevesebb |
A 3% az Otthon Startnál felső kamathatár, egyes pénzintézetek ennél kedvezőbb kamattal is kínálják a hitelt.
A futamidő is sokat számít
Hosszabb futamidő mellett alacsonyabb a havi részlet, viszont összességében több kamatot fizetsz vissza.
Például 40 millió forintnál a 25 éves futamidő havi közel 32 200 forinttal kisebb részletet jelent a 20 évesnél. A teljes visszafizetés ugyanakkor magasabb.
A hosszabb futamidő alacsonyabb törlesztőt jelent
| Hitelösszeg | Havi törlesztő 20 évre | Havi törlesztő 25 évre |
| 10 millió Ft | 55 460 Ft | 47 421 Ft |
| 20 millió Ft | 110 920 Ft | 94 842 Ft |
| 30 millió Ft | 166 379 Ft | 142 263 Ft |
| 40 millió Ft | 221 839 Ft | 189 685 Ft |
| 50 millió Ft | 277 299 Ft | 237 106 Ft |
Kiszámoltatnám a saját törlesztőmet
Otthon Start hitel felvétele – mi kell hozzá?
Ebből az útmutatóból megtudhatod:
- jogosult vagy-e,
- mennyi hitelt kaphatsz,
- mennyi önerőt kell előteremtened és erre milyen lehetőségeid vannak,
- milyen dokumentumokra lesz szükséged,
- hogyan érdemes bankot választani,
- a kedvezményes hitelt mekkora és milyen értékű lakás vagy ház vásárlásához veheted igénybe.
Szeretnéd tudni, igénybe veheted-e?
Az előminősítés még nem banki hiteldöntés. A végleges döntést a bank hozza meg a dokumentumaid, az adataid és a kiválasztott ingatlan vizsgálata alapján.
Ne maradj le az Otthon Startról vagy egy jó lakásról!
A Grantis BankSelect hitelszakértője díjmentesen átnézi a helyzetedet, több bank feltételeit összeveti, és előminősítést készít.
Így már a foglaló előtt láthatod, mely bankoknál lehet esélyed a hitelre, és milyen feltételekkel.
A Grantis BankSelect tanácsadóira ebben is számíthatsz, keress minket bátran a díjmentes és kötelezettségmentes tanácsadásért!
Tanácsadóink
Seresné Bálint Zsuzsanna
Legfőbb célom
Minél több elégedett ügyfél
Torma Zsuzsanna
Legfőbb célom
Független stabilitás
Borbély-Tóth Zsuzsa
Legfőbb célod
Értéket adni

Herendi Barbara
Legfőbb célom
Minél több családnak segíteni az otthonteremtésben, további szakmai elismerések
Nyul Eszter
Legfőbb célom
A pénzügyi tudatosság terjesztése minden szinten

Mi az Otthon Start és hogyan működik?
Az Otthon Start Program, röviden OSP, államilag támogatott lakáshitel. A kölcsönt egy banktól kapod, és havonta törleszted. Az állam kamattámogatással járul hozzá ahhoz, hogy az általad fizetett éves kamat legfeljebb 3% legyen.
A kedvező kamat csökkentheti a havi terhet, de a törlesztőt ugyanúgy bele kell tervezned a havi kiadásaidba.
Fontos: a 3% a kamatra vonatkozik, nem a THM-re. A THM a kamat mellett több kapcsolódó költséget is tartalmaz, ezért magasabb lehet. A banki ajánlatoknál mindkettőt nézd meg.
Te – és a kiszemelt lakás – megfeleltek az Otthon Start feltételeinek?
Összegyűjtöttük az Otthon Start feltételeit
| Szempont | Fő szabály |
| Hitelösszeg | Legfeljebb 50 millió Ft |
| Futamidő | Legfeljebb 25 év |
| Ügyfél által fizetett kamat | Legfeljebb évi 3%, a támogatási feltételek teljesítése mellett |
| Önerő vásárlásnál | Akár 10%; banki és MNB-feltételektől függ |
| Lakás értékhatára | Legfeljebb bruttó 100 millió Ft |
| Ház, tanya, birtokközpont értékhatára | Legfeljebb bruttó 150 millió Ft (Építésnél a rendelet szerinti bekerülési költséget vizsgálják.) |
| Négyzetméterár | Legfeljebb bruttó 1,5 millió Ft (Az összegkorlát és a négyzetméterár korlátja egyszerre érvényes.) |
| Felhasználás | Otthon vásárlása vagy építése |
| Házasság és gyermekvállalás | Nem feltétel |
| TB-jogviszony | Főszabály szerint 2 év, részletes feltételekkel és kivételekkel |
| Igénybevétel | Személyenként egyszer; a korábbi adóstársi részvétel is számít |
Ki veheti fel az Otthon Start hitelt?
Egyedülállóként, házasként és gyermekes szülőként is igényelheted. Nem kell újabb gyermeket vállalnod akkor sem, ha már van gyermeked.
Milyen személyi feltételeknek kell megfelelned:
- Betöltötted a 18. életévedet.
- Magyar állampolgár vagy, vagy a rendeletben meghatározott tartózkodási jogállással rendelkezel.
- Megfelelsz a korábbi lakástulajdonra vonatkozó szabályoknak.
- Rendelkezel megfelelő TB-jogviszonnyal, vagy jogosult vagy mentességre.
- Büntetlen előéletű vagy, és teljesíted a köztartozásra vonatkozó feltételt.
- Korábban nem használtad fel az Otthon Start lehetőségét, adóstársként sem.
- A bank hitelképesnek minősít.
A rendelet nem szab általános felső korhatárt, de a bank meghatározhatja, hány éves lehetsz a futamidő végén. Emiatt az életkorod a választható futamidőt is befolyásolhatja.
A NAV-nál nyilvántartott köztartozásnál a jogszabály szerinti, jelenleg 5000 forintos határt vizsgálják. Ha a bank a nyilatkozatoddal ellentétes tartozást talál, a felhívás átvételétől számított 14 napot biztosít annak rendezésére.
Kaphatsz Otthon Startot, ha már volt lakásod?
Igen. Az „első lakás” jogszabályi értelemben nem feltétlenül azt jelenti, hogy korábban soha nem volt lakástulajdonod.
A kérelem előtti 10 évben általában nem lehetett saját tulajdonú belterületi lakóingatlanod – de számos kivételt fogalmaztak bele a feltételekbe.
Kivételt jelentenek az alábbi esetek
| Korábbi vagy meglévő tulajdon | Mikor férhet bele |
| Legfeljebb 50%-os tulajdonrész | Az elmúlt 10 évben egyidejűleg legfeljebb egy belterületi lakóingatlanban volt legfeljebb ekkora részed |
| Legfeljebb 15 millió Ft értékű tulajdonrész | A saját részed értéke nem haladja meg a határt; akár 100%-os tulajdon is beleférhet |
| Haszonélvezettel szerzett ingatlan | Már így került hozzád, és ugyanaz a haszonélvező lakik benne, illetve eladáskor ő lakott benne |
| Elbontott lakóingatlan | A bontást megfelelően igazolod, vagy a hatóság elrendelte azt |
„Van egy fél lakásom – kaphatok Otthon Start hitelt?”
Igen. Az számít, mekkora és mennyit ér a tulajdonrészed, illetve terheli-e haszonélvezeti jog:
- Ha a tulajdonrészed értéke legfeljebb 15 millió Ft, az nem zár ki az Otthon Startból.
- Ha egyetlen lakásban van (vagy 10 éven belül volt) legfeljebb 50%-os tulajdonrészed, annak értéke 15 millió Ft-nál magasabb is lehet.
- Ha a tulajdonrészt haszonélvezeti joggal terhelten szerezted, és ugyanaz a haszonélvező lakik benne azóta is.
Példa: ha egy 60 millió Ft értékű lakás fele a tiéd, a tulajdonrészed 30 millió Ft-ot ér. Ez meghaladja a 15 millió Ft-os értékhatárt, de az 50%-os tulajdonrészre vonatkozó másik kivétel alapján még jogosult lehetsz az Otthon Start hitelre.
Tulajdonváltáskor legfeljebb 180 napos átfedés is megengedett lehet az ingatlan-nyilvántartási bejegyzések között.
Több örökölt vagy egymást követő tulajdon esetén ezért a teljes tulajdoni előzményt érdemes átnézni.
Ki lehet az adóstársad és mit vállal ezzel?
Az adóstárs veled együtt felel a hitel visszafizetéséért. A bank az ő elfogadható jövedelmét is figyelembe veheti.
Otthon Startnál adóstárs csak a házastársad, a szülőd vagy a testvéred lehet. Az élettársad pusztán az élettársi kapcsolat alapján nem vonható be.
Házastársak közös igénylésénél elég, ha egyikük teljesíti a korábbi lakástulajdonra és a TB-jogviszonyra vonatkozó feltételeket. A többi követelményt és a hitelképességet ettől még vizsgálják.
A szülő és a testvér adóstársként mentesül e két feltétel alól, de a vásárolt otthonban így nem szerezhet tulajdont. Házastársak igénylésénél mindkét fél szülei bevonhatók, ha a bank is elfogadja ezt a felállást.
Arra viszont figyelj, hogy az adóstársi szerep később is számít: aki egyszer adóstársként szerepelt Otthon Startban, később saját vásárlására sem veheti fel újra a hitelt. Ez akkor is igaz, ha az első hitelt már visszafizették.
Mit jelent a két év TB-jogviszony?
A két évbe többféle, a rendeletben elfogadott jogviszony is beleszámíthat. A leggyakoribbak:
- munkaviszony;
- megfelelő vállalkozói jogviszony;
- nappali felsőoktatási hallgatói jogviszony.
Az egyes időszakok összeadhatók, de az igényléskori helyzetre és az utolsó 180 napra külön szabályok vonatkoznak.
A folyamatosságnál általában legfeljebb 30 nap megszakítás fér bele. Felsőoktatási hallgatói jogviszony megszűnése után bizonyos esetben legfeljebb 6 hónapos szünet is megengedett, de a kieső idő nem növeli az igazolt két évet.
Munkahelyváltás, egyetem utáni munkába állás vagy hosszabb szünet esetén ezért a pontos dátumokat is ellenőrizni kell. Attól, hogy két éve dolgozol, még nem biztos, hogy a teljes időszak beszámítható.
Fontos! A TB-jogviszonyhoz nem elég önmagában az, hogy van TAJ-számod vagy fizeted az egészségügyi szolgáltatási járulékot.
Külföldi munkával vagy különleges élethelyzetben is igényelhető
Külföldi biztosítási idő is megfelelhet a TB-feltételeknek, de számít a jelenlegi munkavégzés helye, az állampolgárság és az utolsó 180 nap is. A külföldi jövedelmet ráadásul nem minden bank fogadja el ugyanúgy.
Ha külföldön dolgozol, érdemes előre megnézni, mely bankoknál és milyen feltételekkel jöhet szóba az igénylés.
A szomszédos országba ingázóknál külön lehetőség, ha az igénylő legalább két éve rendelkezik magyarországi bejelentett lakóhellyel, és megfelelő, szomszédos országbeli foglalkoztatási jogviszonya van.
Egyszerűsített foglalkoztatásnál külön szabály alapján az igényléskori jogviszony és az előző két évben legalább 200 igazolt foglalkoztatási nap is alapot adhat a jogosultsághoz.
Ki kaphat mentességet a TB-feltételek alól?
A TB-követelmény alól mentességet kaphat, aki gyermekek otthongondozási díjában vagy ápolási díjban részesül, illetve a rendelet szerint megváltozott munkaképességűnek minősül.
Elfogadható jövedelemre ilyenkor is szükség van. Ha a saját jövedelmed nem elég, bizonyos esetekben adóstárs is bevonható.
Mennyi jövedelem kell az Otthon Start hitelhez?
Nincs minden bankra és hitelösszegre érvényes minimális fizetés. Az alábbi táblázat azt becsüli meg, mekkora nettó jövedelemre lehet szükséged, ha nincs más hiteled.
A tényleges banki minimum eltérhet, mert a meglévő hitelek, a hitelkeretek, a bank jövedelemelfogadási szabályai és a munkaviszonyod típusa is számít. A táblázat tájékoztató becslés, nem előminősítés.
Mekkora nettó jövedelemre lehet szükséged, ha nincs más hiteled?
| Hitelösszeg | 10 év: havi törlesztő | 10 év: becsült nettó jövedelem | 20 év: havi törlesztő | 20 év: becsült nettó jövedelem |
| 15 millió Ft | 144 841 Ft | 289 682 Ft | 83 190 Ft | 166 379 Ft |
| 30 millió Ft | 289 682 Ft | 579 364 Ft | 166 379 Ft | 332 759 Ft |
| 50 millió Ft | 482 804 Ft | 804 673 Ft | 277 299 Ft | 554 598 Ft |
Tényleg elég 10% önerő?
Igen, bizonyos esetekben már 10% önerő is elég lehet, de ez nem automatikus.
Ehhez az MNB 10%-os önerőre vonatkozó feltételeinek is meg kell felelned. Fontos például, hogy korábban sem lehetett olyan lakásod, amelyben a tulajdonrészed elérte az 50%-ot. Ha többen veszitek fel a hitelt, ezt a feltételt minden adósnak teljesítenie kell.
Így előfordulhat, hogy az Otthon Startra jogosult vagy, de 10%-nál több önerőt kér a bank.
A szükséges önerőt a bank értékbecslése is befolyásolja. Ha például 50 millió Ft-ért veszel egy lakást, de a bank csak 45 millió Ft-ra értékeli, 90%-os finanszírozás mellett legfeljebb 40,5 millió Ft hitelt kaphatsz. Így legalább 9,5 millió Ft saját forrásra lesz szükséged.
Az Otthon Startból legfeljebb 50 millió Ft hitelt kaphatsz. Egy 75 millió Ft-os lakáshoz ezért legalább 25 millió Ft más forrásra van szükséged, ha csak Otthon Start hitelt használsz.
A hosszabb futamidő csökkenti a havi részletet, de növeli a teljes visszafizetést.
| Hitelösszeg | Havi törlesztő 20 évre | Teljes visszafizetés 20 évre | Havi törlesztő 25 évre | Teljes visszafizetés 25 évre |
| 10 millió Ft | 55 460 Ft | 13,31 millió Ft | 47 421 Ft | 14,23 millió Ft |
| 20 millió Ft | 110 920 Ft | 26,62 millió Ft | 94 842 Ft | 28,45 millió Ft |
| 30 millió Ft | 166 379 Ft | 39,93 millió Ft | 142 263 Ft | 42,68 millió Ft |
| 40 millió Ft | 221 839 Ft | 53,24 millió Ft | 189 685 Ft | 56,91 millió Ft |
| 50 millió Ft | 277 299 Ft | 66,55 millió Ft | 237 106 Ft | 71,13 millió Ft |
Menj biztosra: kérj díjmentes előminősítést most!
Milyen ingatlant vehetsz Otthon Start hitellel?
Otthon Starttal Magyarországon lévő új vagy használt lakóingatlant vásárolhatsz, például:
- lakás;
- egylakásos lakóépület, például családi ház;
- tanya;
- birtokközpont.
A külterületi fekvés önmagában nem kizáró ok, de a tulajdoni lap szerinti besorolásnak és a banki feltételeknek is meg kell felelni.
Egy üdülő vagy gazdasági épület attól még nem lesz megfelelő lakóingatlan, hogy a hirdetésben otthonként kínálják. Vásárlás előtt nézd meg a tulajdoni lapot is.
Az ingatlannak lakhatásra alkalmasnak kell lennie. Ezt a bank értékbecsléssel és helyszíni szemlével ellenőrzi. Új építésnél az ellenőrzés időpontjára külön szabályok vonatkoznak.
Az árhatárokra nagyon figyelj!
Szakértői tipp: már a lakásnézésnél számold ki a négyzetméterárat.
Egy 60 millió forintos, 50 négyzetméteres lakásnál ez 1,2 millió Ft. Ugyanennyiért egy 35 négyzetméteres lakás már átlépné az 1,5 millió Ft-os korlátot. Az alapterületnél a bank által elfogadott dokumentumok adata számít.
Fontos: a vételár általában legfeljebb 20%-kal lehet magasabb a bank által megállapított forgalmi értéknél. Ha például egy 80 millió Ft-os lakást az értékbecslő csak 60 millió Ft-ra értékel, az eltérés már túl nagy, és emiatt a hitel is meghiúsulhat.
Kedvezményesen megvásárolt önkormányzati bérlakásnál külön kivétel létezik.
Vehetsz tulajdonrészt vagy rokontól ingatlant?
Résztulajdon vásárlása általában nem finanszírozható Otthon Starttal, de vannak kivételek:
- Házastársak közösen megszerezhetik az egész otthont.
- Több önálló otthonból álló, osztatlan közös tulajdonnál megfelelő kizárólagos használati joggal is működhet a vásárlás.
- Ha örökléssel már van tulajdonrészed, a fennmaradó részek megvásárlásával kizárólagos tulajdonossá válhatsz. Ennél a kivételnél a hozzátartozói eladóra vonatkozó tilalmat sem kell alkalmazni.
Az eladó vagy a kivitelező ugyanakkor nem lehet a közeli hozzátartozód vagy az élettársad. Céges eladónál és kivitelezőnél a tulajdonosi kapcsolatokat is vizsgálják.
Az Otthon Start hitellel megvásárolt otthonon nem maradhat haszonélvezeti jog.
Új építésű lakást vennél vagy építkeznél – ezekre kell figyelned!
Mi számít új lakásnak az Otthon Startnál?
- Új lakásnál speciális szabályok érvényesek.
- A rendelet akkor kezeli az ingatlant új lakásként, ha azt gazdálkodó szervezet építette vagy építtette természetes személy számára történő értékesítésre, és most adják el először természetes személynek.
- Ez azért fontos, mert az ilyen ügyletekhez külön folyósítási, számlabemutatási és használatbavételi szabályok kapcsolódhatnak.
Mikortól jár a kamattámogatás új építésű lakásnál?
Újonnan épülő vagy már elkészült ingatlan vásárlásánál már a szerződéskötés előtt tisztázd, hogy az első folyósítástól a támogatott kamatot fizeted-e.
Előfordulhat ugyanis, hogy a kamattámogatás csak a használatbavételi engedély bemutatása és a lakhatóság ellenőrzése után indul. Ilyenkor a használatbavételi engedély megszerzéséig érvényes kamattal, a fizetési ütemezéssel és egy esetleges csúszás következményeivel is számolnod kell.
Mire számíthatsz saját építésű háznál?
Saját építkezésnél elfogadott költségvetésre lesz szükséged, a hitelt pedig jellemzően a készültségi fokhoz igazodva, utólag folyósítják.
A költségeket számlákkal is igazolnod kell: általában az elfogadott bekerülési költség legalább 70%-áról szükséges számlát bemutatni. A kérelem benyújtása előtt már kifizetett építési költségeket a hitelből utólag nem térítik meg.
Érdemes tartalékot hagyni az anyagárak változására és arra az időszakra is, amíg a következő hitelrészletet folyósítják. Az önerő felhasználását, a helyszíni szemléket és a kivitelező fizetési ütemezését ezért már a szerződéskötés előtt össze kell hangolni.
Milyen kedvezményeket kaphatsz az Otthon Start mellé?
A bankválasztásnál nem csak az egyszeri jóváírások számítanak. Egyes pénzintézetek a 3%-os kamatnál kedvezőbb ajánlatot adnak, ami a teljes futamidő alatt többet érhet, mint egy egyszeri bónusz. Emellett induló díjkedvezmények és költség-visszatérítések is elérhetők lehetnek.
Segítünk összehasonlítani az ajánlatokat
Az ajánlatokat ezért mindig együtt nézd: számít a kamat, a THM, az egyszeri kedvezmény, a kapcsolódó számlaköltség és az is, milyen feltételeket kell hosszabb távon teljesítened.
A promóciókhoz gyakran számlanyitás, rendszeres jövedelemérkeztetés, meghatározott hitelösszeg vagy más vállalás kapcsolódik. A jóváírást sok esetben csak a folyósítás és a további feltételek teljesítése után kapod meg.
Azt is érdemes előre ellenőrizni, milyen esetben veszítheted el a kedvezményt, vagy mikor kell visszafizetned a korábban kapott összeget. Az akciók gyorsan változhatnak, ezért mindig az igényléskor érvényes feltételekből indulj ki.
A Grantis BankSelect hitelszakértője az aktuális kondíciók alapján összehasonlítja a lehetőségeket, és megmutatja, melyik ajánlat milyen költségekkel és vállalásokkal jár.
A Grantis szakértője segít neked összehasonlítani az ajánlatokat!
Milyen költségekkel számolj a vételáron felül?
A lakás vételárán és az önerőn kívül több járulékos költséggel is számolnod kell.
- Hitelhez kapcsolódó költségek: ilyen lehet például az értékbecslés, a helyszíni szemle, a közjegyző és egyes banki díjak. Az Otthon Start igénylésével és folyósításával összefüggésben kérhető banki díj legfeljebb 30 000 Ft lehet, az értékbecslés és a helyszíni szemle költsége ezen felül jöhet.
- Vásárláshoz kapcsolódó kiadások: ide tartozik az ügyvédi munkadíj, az ingatlan-nyilvántartási díj és a vagyonszerzési illeték. Az Otthon Start önmagában nem jelent automatikus illetékmentességet; az általános illeték mértéke 4%.
- Beköltözés és tartalék: érdemes külön keretet hagyni a lakásbiztosításra, a költözésre, az esetleges felújításra és a váratlan javításokra is.
Mivel kombinálhatod az Otthon Startot?
Az Otthon Start keretében legfeljebb 50 millió Ft hitelt vehetsz fel, ezért egy drágább ingatlannál az önerő mellett más forrásra is szükséged lehet.
A program kombinálható CSOK Plusszal, piaci lakáshitellel, illetve jogosultság esetén Babaváróval vagy Munkáshitellel is. A hitelbírálatnál azonban az összes meglévő és új törlesztőrészletet együtt vizsgálják a jövedelmeddel.
A kombinált finanszírozásnál minden bevont konstrukció saját feltételeit teljesíteni kell, és a hitelbírálatnál az összes törlesztőrészletet figyelembe veszik.
Otthon Start Hitel más hitelekkel/forrásokkal kombinálva
| Kiegészítő lehetőség | Mekkora összeg / kamat? | Hogyan kapcsolódhat az Otthon Starthoz? |
| CSOK Plusz | legfeljebb 15 / 30 / 50 millió Ft; legfeljebb 3% kamat | Otthon Starttal együtt akár 100 millió Ft támogatott lakáshitel is összeállhat, ha minden feltétel teljesül. |
| Babaváró | legfeljebb 11 millió Ft; a feltételek teljesülése esetén kamatmentes | Szabad felhasználású forrás; önerőként való elfogadása a folyósítás időzítésétől és az MNB/banki szabályoktól is függ. |
| Munkáshitel | legfeljebb 4 millió Ft; kamatmentes | Szabad felhasználású forrás lehet a jogosult fiataloknak; a törlesztő a hitelbírálatnál számít. |
| Piaci lakáshitel | összeg és kamat bankonként, jövedelemtől és fedezettől függ | Az 50 millió Ft-os Otthon Start fölötti finanszírozási részt fedezheti. Egyes bankok kombinált ügyletnél külön kedvezményt adhatnak. |
| Megtakarítás / családi segítség | nincs hitelkamat | Önerőre, járulékos költségekre és biztonsági tartalékra használható; a forrás eredetét a bank kérheti igazolni. |
Ha például egy jogosult pár 50 millió Ft Otthon Start hitelt és 30 millió Ft CSOK Pluszt vesz fel, összesen 80 millió Ft támogatott lakáshitellel számolhat.
Ehhez azonban a szükséges önerőnek, a JTM-szabályoknak és mindkét program ingatlanra vonatkozó feltételeinek is meg kell felelniük.
A két konstrukció maximális összege együtt akár 100 millió Ft támogatott hitelt is jelenthet.
Ehhez megfelelő jövedelemre és fedezetre van szükség, és a CSOK Plusz házasságra, gyermekvállalásra, lakásméretre és más feltételekre vonatkozó szabályait is teljesíteni kell.
A Babaváró és a Munkáshitel további szabadon felhasználható forrást jelenthet, de ezek törlesztőrészlete is számít a hitelbírálatnál. Piaci lakáshitellel pedig az a rész egészíthető ki, amelyet az Otthon Start és a saját forrás már nem fedez.
Egy gyermek érkezése természetesen sok család életében öröm, de hitelkedvezmény miatt ne vállaljatok több gyermeket annál, mint amennyit valóban szeretnétek.
A Grantis így segített egy családnak a lakáskereséstől a kulcsátadásig
Anna és Bence a kislányukkal albérletben éltek, a gyerekszoba pedig a nappali egyik sarkában kapott helyet. Amikor találtak egy 60 millió forintos, 60 négyzetméteres használt lakást, először azt szerették volna tudni, hogy biztonsággal ki tudják-e fizetni a havi törlesztőt.
Összesen 18 millió forint megtakarításuk volt, együttes nettó jövedelmük havi 800 ezer forintot tett ki, és más hitelt nem törlesztettek. Korábban egyiküknek sem volt lakása, és mindketten több éve bejelentett munkaviszonyban dolgoztak.
Először a pénzügyi keretet tisztáztuk
Mielőtt foglalót fizettek volna, a Grantis tanácsadójához fordultak. Együtt átnéztük a jövedelmüket, a jogosultsági feltételeket és a család havi kiadásait.
Az is fontos szempont volt, hogy ne költsék el a teljes megtakarításukat a vételárra, mert a berendezésre és egy esetleges jövedelemkiesésre is szerettek volna tartalékot hagyni.
Végül 12 millió forintot szántak önerőre, és 48 millió forint Otthon Start hitellel számoltak. Így 6 millió forintjuk maradt az illetékre, az ügyintézésre, a költözésre és a biztonsági tartalékra.
Az értékbecslés esetükben szintén 60 millió forintra tette az ingatlan értékét.
A 48 millió forintos hitel 25 éves futamidővel és évi 3%-os kamattal, a kapcsolódó díjak nélkül körülbelül 227 600 Ft-os havi törlesztést jelentett. A számok alapján Anna és Bence úgy látta, hogy ezt az összeget hosszabb távon is vállalni tudják, ezért ezután nyugodtan fizették ki a foglalót.
Az ajánlatokat a feltételekkel együtt néztük meg
Az egyik pénzintézet pénzjóváírást, egy másik kedvezőbb kamatot kínált. A tanácsadónk nemcsak azt mutatta meg, mekkora megtakarítást jelenthetnek ezek, hanem azt is elmagyarázta, milyen számlahasználati és jövedelemérkeztetési feltételeket kell teljesíteni ahhoz, hogy a kedvezmények valóban járjanak.
Anna és Bence így azt az ajánlatot tudták kiválasztani, amelynek teljes költsége és vállalásai belefértek a család pénzügyi terveibe. Mivel nem terveztek újabb gyermeket, gyermekvállaláshoz kötött hitellel nem számoltak.
A foglaló után is számíthattak tanácsadónkra
Az ügyvéd elkészítette az adásvételi szerződést, a fizetési határidőket pedig a várható hitelügyintézési időhöz igazították.
Ezután a tanácsadónk segített összekészíteni a hitelkérelemhez szükséges iratokat, és az ügyintézés során is figyelemmel kísérte a folyamatot. Amikor hiánypótlást kértek Annáéktól, ebben is azonnal tudott segíteni.
A hitelkérelmet időben jóváhagyták, így a vételár fennmaradó részét is határidőre ki tudták fizetni, miután ellenőrizték, hogy az eladó teljesítette a szerződésben és a folyósításhoz előírt feltételeket.
Ezután következhetett a birtokbaadás. Mivel a vásárlás előtt nem költötték el a teljes megtakarításukat, a költözés után is maradt pénzük a lakás berendezésére és tartalékra.
Nálatok milyen számokkal működne ez?
Hogyan igényeld az Otthon Start hitelt – lépésről lépésre?
- Mérd fel, mekkora hitelt tudsz biztonsággal vállalni. Nézd meg a jövedelmedet, a meglévő hiteleidet, az önerődet és azt, hogy megfelelsz-e a jogosultsági feltételeknek.
- Keress a keretedhez illő ingatlant. A vételár mellett ellenőrizd a négyzetméterárat, a tulajdoni lapot és az ingatlan állapotát is.
- Hasonlítsd össze az ajánlatokat. A kamat és a teljes költség mellett számít az is, hogyan fogadják el a jövedelmedet, mekkora önerőt kérnek, és milyen gyors az ügyintézés.
- Egyeztess az ügyvéddel. A foglaló, a fizetési határidők és a hitelből fizetett vételárrész feltételei is kerüljenek pontosan a szerződésbe.
- Add be a hitelkérelmet és a szükséges iratokat. Ezután következik az értékbecslés és a hitelbírálat.
- Írd alá a hitelszerződést, és teljesítsd a folyósítás feltételeit. Ide tartozhat például a közjegyzői okirat vagy a lakásbiztosítás.
- Kövesd a folyósítást és a birtokbaadást. Miután az eladó megkapta a vételárat, a szerződésben meghatározott feltételek szerint átveheted az ingatlant.
Mire figyelj kiemelten?
- Vásárlásnál az adásvételi szerződés megkötésétől számított 180 napon belül kell benyújtani a hitelkérelmet.
- Építésnél még a használatbavételi engedély kiállítása előtt kell igényelni a hitelt.
- A jogszabály szerinti bírálati határidő vásárlásnál 30, építésnél 60 nap, de a hiánypótlás ideje ebbe nem számít bele.
- A hitelbírálat lezárása még nem jelenti azt, hogy a pénz azonnal megérkezik.
- Az adásvételi szerződésben vállalt fizetési határidőknél a folyósítás előkészítésének idejével is számolj.
Milyen dokumentumokat készíts elő?
A Grantis BankSelect szakértőjével való első egyeztetéshez elég, ha tudod a havi nettó jövedelmedet, a meglévő törlesztőrészleteidet és azt, mennyi önerőd van.
Ha már megtaláltad az ingatlant, küldd el a hirdetését is, valamint írd meg a hirdetési árat vagy – ha már megállapodtatok – a tervezett vételárat.
A hitelkérelemhez jellemzően az alábbi dokumentumokra lesz szükséged:
- személyazonosító okmányokra, lakcímkártyára és adóazonosítóra;
- munkáltatói vagy más jövedelemigazolásra és bankszámlakivonatokra;
- TB-igazolásra, vagy a mentességet alátámasztó dokumentumra;
- az adásvételi szerződésre és az ingatlan irataira;
- a korábbi tulajdonra és más jogosultsági feltételekre vonatkozó nyilatkozatokra;
- különleges esetben öröklési iratokra, használati megállapodásra vagy külföldi igazolásra;
- építésnél költségvetésre és az építést igazoló engedélyezési dokumentumokra.
A pontos dokumentumlista az adott ügytől és a választott pénzintézettől függ. Az igazolások egy részének érvényességi ideje is lehet, ezért nem mindegy, milyen sorrendben szerzed be őket.
Mit érdemes még a BankSelect szakértőjével ellenőrizned?
- Foglaló előtt: van-e már reális előminősítésed, és belefér-e az ingatlan a program hitel- és értékhatáraiba?
- Értékbecslés: mi történik, ha az ingatlan forgalmi értékét a vételárnál alacsonyabb összegben állapítják meg?
- Tartalék: az önerőn felül marad-e elegendő pénzed az illetékre, az ügyvédre, a költözésre és a váratlan javításokra?
- Ajánlatok: hol fogadják el a jövedelmedet a számodra kedvezőbb feltételekkel, és melyik konstrukció kerül összességében kevesebbe?
- Korábbi támogatás: volt-e az elmúlt három évben olyan lakáscélú támogatási ügyed, amely befolyásolhatja a jogosultságodat?
- Akciók: a kamat, a THM, a számlaköltség és a hosszabb távú vállalások együtt is kedvezőek-e, nem csak az egyszeri jóváírás?
Szeretnéd tudni, hogyan kalkulálj?
Mire kell figyelned a hitelfelvétel után?
A kedvezmény megtartásához a vállalt és jogszabályi feltételeket később is teljesítened kell. Az ingatlan fedezetként szolgál, ezért jelzálogjog kerül a tulajdoni lapra.
Vásárlásnál az állam javára öt évre jelzálogjog, valamint elidegenítési és terhelési tilalom kerül bejegyzésre. Építésnél ez az építés időszakára és a befejezést követő öt évre szól, miközben a pénzintézet biztosítéka a hitel teljes futamideje alatt fennmaradhat.
Ha később eladnád az ingatlant, haszonélvezeti jogot alapítanál rajta, vagy megváltoztatnád a használatát, előtte egyeztess a pénzintézettel. A feltételek megszegése magasabb kamattal vagy visszafizetési kötelezettséggel is járhat; a pontos következmény attól függ, melyik előírás sérül.
Építkezésnél a megkezdési és befejezési határidőkre is figyelned kell. A támogatási szabályok mellett a pénzintézettel és a kivitelezővel kötött szerződésben vállalt feltételeket is teljesíteni kell.
Bérbe adhatod az Otthon Starttal vett lakást?
Az Otthon Start önmagában nem ír elő általános, életvitelszerű bentlakási kötelezettséget, és a lakás hosszú távú bérbeadását sem tiltja. A hitelszerződés, a biztosítás és az esetleg mellé igényelt más támogatás viszont további feltételeket tartalmazhat.
CSOK Plusz vagy más támogatás esetén például külön bentlakási kötelezettség is érvényes lehet. A rövid távú szálláshely-szolgáltatásra pedig eltérő szabályok vonatkozhatnak, ezért ha ilyen céllal vásárolnál ingatlant, ezt már az első egyeztetésen jelezd.
Előtörlesztheted a hitelt?
Igen. Ha a havi törlesztőrészleten felül is visszafizetsz a tartozásból, azt előtörlesztésnek nevezzük. Az Otthon Startnál ennek díja legfeljebb az előtörlesztett összeg 1%-a lehet.
Ha az igényléskor valamilyen jóváírást vagy más kedvezményt kaptál, annak feltételeit külön is ellenőrizd. Előfordulhat, hogy egy korai teljes visszafizetés miatt a korábban kapott kedvezmény egy részét vagy egészét vissza kell fizetned.
Az előtörlesztés után csökkenhet a havi részleted, vagy rövidülhet a futamidő. A két lehetőség eltérő megtakarítást eredményez, ezért érdemes előre kiszámolni, melyik kedvezőbb számodra.
Hogyan indult az Otthon Start Program?
A program alapját a 2025. július 31-én kihirdetett 227/2025. kormányrendelet adta, az igénylés pedig 2025. szeptember 1-jén indult el. Az Otthon Start célja az első megfelelő otthon megszerzésének támogatása, házassági és gyermekvállalási kötelezettség nélkül.
Az indulás óta több részletszabály is változott. Módosultak többek között a korábbi lakástulajdonra, az adóstársakra és az új építésű ingatlanok finanszírozására vonatkozó előírások. A 2026. március 6-tól hatályos változások az épülő új otthonok folyósítását és a kapcsolódó biztosítékokat is érintették.
Ha korábbi tájékoztatót olvasol a programról, mindig ellenőrizd a frissítés dátumát, mert egyes feltételek időközben megváltozhattak.
Hogyan hatott az Otthon Start a lakásárakra?
A kedvezőbb hitel több vevő számára tette elérhetőbbé a lakásvásárlást, miközben a kínálat lassabban tudott alkalmazkodni. Egy új társasház felépítése például hosszabb időt vesz igénybe, ezért a kereslet gyorsabb növekedése az árakat is felfelé húzhatta.
Az MNB 2026. májusi Lakáspiaci jelentése szerint 2025-ben országosan 23,5%-kal emelkedtek a lakásárak. A jegybank az Otthon Startot az áremelkedéshez hozzájáruló egyik tényezőként azonosította, de a teljes drágulás természetesen nem vezethető vissza kizárólag erre a programra.
Ha például egy korábban 60 millió Ft-os lakás ára 66 millió Ft-ra nő, 6 millió Ft-tal több forrást kell előteremtened. A kedvező kamat ettől még előnyt jelenthet, de a magasabb vételárat is bele kell számolni a teljes költségbe.
Érdemes több hasonló ingatlant összehasonlítani, a felújítás várható költségével is számolni, és azt is megnézni, van-e lehetőség alkura. Egy országos átlagból nem derül ki, mennyit ér valójában az adott utcában lévő lakás.
Mi változhat 2027-ben az Otthon Startnál?
A 2027-es változásokról jelenleg nincs kihirdetett szabály, ezért biztos feltételekről még nem lehet beszélni. Az alábbi podcast videónkban megismerheted Borbély-Tóth Zsuzsa, a Grantis BankSelect hitelezési üzletágvezetőjének 2026. augusztusi szakértői várakozásait.

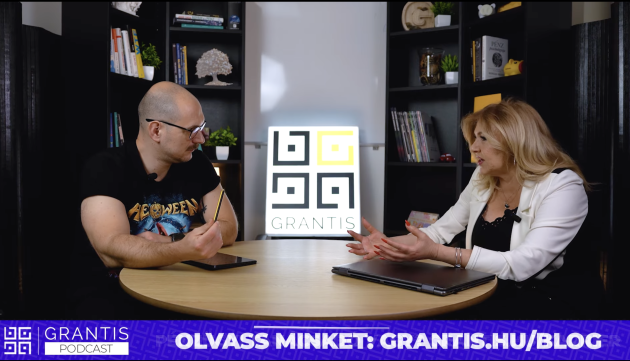
Zsuzsa a Grantis podcastban arról beszélt, hogy véleménye szerint a program 2027-ben célzottabbá válhat, és nagyobb hangsúlyt kaphatnak a tényleges elsőotthon-vásárlók.
Lehetséges irányként említi a befektetési célú bérbeadás korlátozását, valamint az energiahatékony lakások és energetikai felújítások erősebb támogatását. Ezek egyelőre várakozások, nem hatályos előírások.
A több új lakás megjelenése önmagában várhatóan nem jelent automatikus árcsökkenést. Az árakat továbbra is az építési költségek, a kereslet és a hitelezési feltételek együtt alakítják.
Most vásárolj vagy várj még?
A megfelelő időpont elsősorban a saját pénzügyi helyzetedtől függ. Ha stabil a jövedelmed, van elegendő önerőd és tartalékod, és olyan ingatlant találtál, amely hosszabb távon is megfelel neked, akkor érdemes konkrét számokkal végignézni a vásárlást.
Ha viszont a vásárlás után alig maradna megtakarításod, bizonytalan a jövedelmed, vagy csak egy várható szabályváltozás miatt sietnél, előbb a finanszírozási tervet tedd rendbe. Egy lehetséges későbbi szigorítás önmagában nem jó ok arra, hogy túl drága ingatlant vásárolj.
A Grantis szakértőjével azt is kiszámolhatod, hogyan alakulna a helyzeted, ha most vásárolnál, illetve mennyivel változna a mozgástered, ha még tovább gyűjtenél önerőre.
Gyakori kérdések az Otthon Start hitelről
Egyedülállóként is felvehetem?
Igen. Az Otthon Start igényléséhez nem kell házasnak lenned, és gyermekvállalás sem feltétel. Az egyéb jogosultsági és hitelbírálati követelményeknek azonban egyedül is meg kell felelned.
Örökölt lakásrész miatt eleshetek tőle?
Nem feltétlenül. Számít a tulajdoni hányad nagysága és értéke, az esetleges haszonélvezeti jog, valamint az is, volt-e más ingatlantulajdonod. Az örökléshez kapcsolódó iratok alapján lehet pontosan megállapítani, hogy jogosult lehetsz-e.
Házaspárként mennyi Otthon Start hitelt vehetünk fel?
A közösen igényelt Otthon Start hitel felső határa összesen 50 millió Ft, nem fejenként értendő. Más támogatott hitellel kombinálva ezen felül további finanszírozás is elérhető lehet.
Felújításra vagy hitelkiváltásra használhatom?
Nem. Az Otthon Start önálló felújításra és meglévő hitel kiváltására nem használható. A megvásárolt ingatlan későbbi felújításához külön forrással kell számolnod.
Kell lakásbiztosítás az Otthon Start hitelhez?
Igen. A biztosításra vonatkozó jogszabályi és hitelszerződésben előírt feltételeket teljesíteni kell. A hitel fennállása alatt megfelelő vagyonbiztosítás fenntartását is előírhatják.
Megszűnik a kedvező kamat öt év után?
Nem. Az állam javára bejegyzett ötéves elidegenítési és terhelési tilalom nem azt jelenti, hogy a kedvezményes kamat csak öt évig jár. Ha végig teljesíted a támogatás feltételeit, a legfeljebb 3%-os kamat a teljes, akár 25 éves futamidő alatt megmaradhat.
Újra felvehetem, ha az első Otthon Start hitelt már visszafizettem?
Nem. Az Otthon Start egyszer vehető igénybe, és ez akkor is így van, ha a korábbi hitelt már teljesen visszafizetted. A korábbi adóstársi részvétel is igénybevételnek számít.
Érdemes csak egy akció miatt pénzintézetet váltani?
Önmagában egy egyszeri jóváírás nem feltétlenül tesz kedvezőbbé egy ajánlatot. A kamatot, a THM-et, a számlaköltségeket és a vállalt feltételeket együtt érdemes megnézni.
Már kiválasztottam az ingatlant. Így is kérhetek segítséget?
Igen. Add meg a vételárat és az önerő összegét, valamint azt is, hogy aláírtad-e már az adásvételi szerződést vagy fizettél-e foglalót. Így a határidők figyelembevételével tudjuk átnézni a finanszírozást.
Nézzük meg, nálad hogyan működhet az Otthon Start!
Add meg az elérhetőségedet, és átbeszéljük, hogyan érdemes továbbindulnod.
- Akkor is kérhetsz segítséget, ha még csak keresed a megfelelő ingatlant, és akkor is, ha már megtaláltad.
- A díjmentes egyeztetésen átnézzük a jogosultságodat, a vállalható hitelösszeget és az elérhető ajánlatokat.
- Segítünk a támogatások összehangolásában, a szükséges iratok előkészítésében és a hiteligénylés folyamatában.
Biztosra akarsz menni? Akkor kérj lentebb a Grantis Bankselect szakértőitől egy díjmentes előminősítést.
Ebben a cikkben
Tartalomjegyzék


Gyors előminősítést készítünk neked hitelszakértővel!
Ne hagyd az utolsó pillanatra, kezdd el velünk megtervezni az első lakásod megvásárlását! Kérj díjmentes előminősítést a Grantis Bankselect hitelszakértőitől!
Gyors előminősítést készítünk neked hitelszakértővel!
Ne hagyd az utolsó pillanatra, kezdd el velünk megtervezni az első lakásod megvásárlását! Kérj díjmentes előminősítést a Grantis Bankselect hitelszakértőitől!

5,00