

Öregségi nyugdíj: mennyi járhat neked?
- Írta: Kardos Zsuzsa
- Ellenőrizte: Veres Patrik
- publikálva: 2022. július 13.
- frissítve: 2026. szeptember 23.
- Olvasási idő: 40 perc

Ezt kell tudnod az állami nyugdíjról
- Teljes öregségi nyugdíjhoz főszabály szerint legalább 20 év szolgálati idő szükséges.
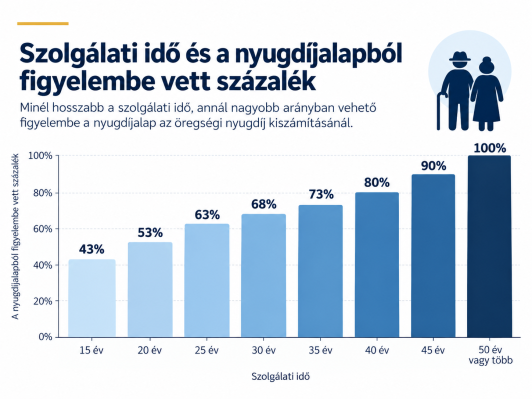
- 20 év szolgálati időnél a nyugdíjalapod 53%-a, 30 évnél 68%-a, 40 évnél 80%-a számít.
- Nem az utolsó fizetésedből számítják a nyugdíjadat: az 1988 óta figyelembe vehető nettó kereseteidből állapítják meg a nyugdíjalapot.
- A régebbi kereseteket valorizációval igazítják a későbbi kereseti szinthez.
- 2026-ban az öregségi nyugdíj legkisebb összege 28 500 Ft. A kormány 2027-re 120 000 Ft-os minimumot jelentett be, de a részletszabályok még nem teljesek.
- A jövőbeni nyugdíjad pontos összege évtizedekre előre nem számítható ki és nem garantálható.
Az állami nyugdíj nem jár automatikusan mindenkinek
Máig emlékszem, mennyire sokkolt, amikor még gyerekként megtudtam, hogy a nagymamámnak nincs nyugdíja.
Addig valamiért teljesen természetesnek hittem, hogy az öregeknek „jár” a nyugdíj. Az ember felnő, dolgozik, megöregszik, aztán kap pénzt az államtól.
Csakhogy a nagymamám egész életében háztartásbeli volt. Egy olasz „mamma” természetességével irányította a nagycsaládot kedvenc főhadiszállásáról, az ikerház kertjében álló csöppnyi nyári konyhából.
Nagypapám nyugdíja, a háztájival és felnőtt gyerekei anyagi támogatásával kiegészítve, elég volt nekik a gondtalan élethez: hetente járt berakatni a haját, és vele tanultam meg a nyíregyházi Kelet Áruházban, hogyan is kell shoppingolni.
Az ő helyzete akkor is kivételes volt – és ma sem gyakori, hogy állami nyugdíj nélkül vagy a minimálnyugdíj körüli járandósággal telne hetente fodrászra.
Valljuk be, a család évtizedekig tartó támogatására ma még kevesebben alapozhatnak – hisz egyre több idős embert kell eltartania egyre kevesebb dolgozó korúnak.
Éppen ezért fontos kérdés, hogy a saját öregségi nyugdíjunkból mennyire tudjuk majd fenntartani azt az életszínvonalat, amit megszoktunk.
Az ügyfeleinkkel folytatott beszélgetések alapján azt látjuk, egyre többen tartanak attól, hogy erre elég kevés az esélyük.
Sőt, sokan attól tartanak, hogy egyáltalán nem számíthatnak majd nyugdíjra 15-20-30 év múlva.
Ezért ebben a cikkben alaposan megvizsgáltam azt is, vajon mennyire jogosak ezek a félelmek – a végére, ígérem, minden kiderül.
Te is aggódsz, lesz-e nyugdíjad?
Ki kaphat ma öregségi teljes állami nyugdíjat?
Nézzük meg, mitől függ ma az öregségi nyugdíj összege, hogyan számítják ki, és miért lehet egyre fontosabb kérdés, hogy az állami nyugdíj mellett lesz-e saját megtakarításunk is.
A gyerekkori elképzelésemmel ellentétben az öregségi nyugdíj nem egyszerűen az életkorhoz kötődik.
A jelenlegi szabályok szerint az öregségi teljes állami nyugdíjhoz főszabály szerint két feltételnek kell megfelelni:
El kell érni a nyugdíjkorhatárt.
Legalább 20 év szolgálati idővel kell rendelkezni.
Kinek jár az állami öregségi résznyugdíj?
Ha valakinek legalább 15, de 20 évnél kevesebb szolgálati ideje van, öregségi résznyugdíjra lehet jogosult.
Vagyis az, hogy valaki életében dolgozott valamennyit, az önmagában még nem feltétlenül jelenti, hogy nyugdíj szempontjából elegendő szolgálati időt szerzett.
Nagymamám történetében pontosan ez volt a lényeg.
Ő öt évet leszámítva háztartást vezetett, gyerekeket nevelt, főzött, mosott, állatokat, kertet gondozott, később unokákra vigyázott. 1981-ben, 55 évesen már elérte az akkori nyugdíjkorhatárt, de öt év munkaviszony kevés volt a saját nyugdíjhoz.
A két fiát pedig évtizedekkel azelőtt nevelte fel, hogy megjelentek volna azok a gyermekgondozási ellátások, amelyek ma szolgálati időt is adhatnak.
A nyugdíjrendszer tehát nem azt méri, hogy ki dolgozott, hanem azt, hogy kinek mennyi, jogszabály szerint szolgálati időként elismert időszaka volt.
Mikor mehetsz öregségi nyugdíjba?
A jelenlegi szabályok szerint az öregségi nyugdíjkorhatár az 1957-ben és később születetteknél 65 év.
A korhatár korábban fokozatosan emelkedett: az 1952 előtt születetteknél még 62 év volt, majd évjáratonként nőtt, míg elérte a mai 65 évet.
A 65. életév betöltése azonban önmagában nem elég a teljes öregségi nyugdíjhoz, de még az öregségi résznyugdíjhoz sem. Ehhez a fent említett legalább 20 év, illetve 15 és 20 év közötti szolgálati idő is szükséges.
Mennyivel nőhet a nyugdíjad, ha a korhatár után is tovább dolgozol?
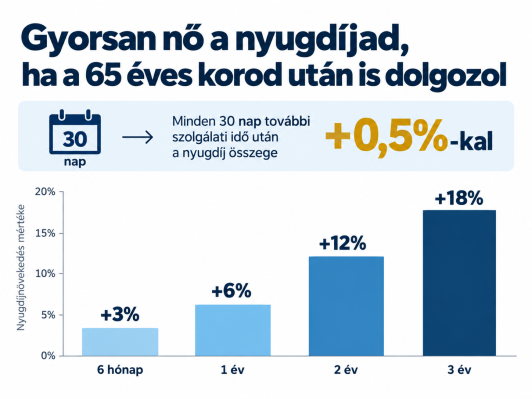
Ez egy kevésbé ismert lehetőség: ha a nyugdíjkorhatár elérése után még nem kéred a nyugdíjad megállapítását, hanem tovább dolgozol és további szolgálati időt szerzel, minden újabb 30 nap szolgálati idő után 0,5%-os nyugdíjnövelés járhat.
Mi számít bele általánosságban a szolgálati időbe?
A szolgálati idő jóval több lehet annál, mint amit hétköznapi értelemben „ledolgozott éveknek” nevezünk.
Szolgálati idő lehet például a biztosítással járó munkaviszony, egyes megbízási jogviszonyok, vállalkozói és őstermelői időszakok, valamint számos olyan időszak is, amikor nem klasszikus munkaviszonyban dolgozol.
Szolgálati időként elismerhetők egyes gyermeknevelési és ápolási ellátások időszakai is. Ide tartozik például a GYED, GYES, GYET, GYOD, illetve meghatározott feltételekkel az ápolási díj időszaka.
Nők 40: valóban nyugdíjba lehet menni 65 éves kor előtt?
Igen. A Nők 40 a normál nyugdíjkorhatártól független kedvezményes öregségi nyugdíj. Azok a nők vehetik igénybe ezt a korkedvezményt, akik legalább 40 év jogosultsági idővel rendelkeznek.
Fontos, hogy Nők 40 esetében a jogosultsági idő nem ugyanaz, mint a fentebb említett szolgálati idő.
A Nők 40 szempontjából csak meghatározott időszakok számíthatók be: főként a keresőtevékenységgel szerzett szolgálati idő és a gyermeknevelésre tekintettel elismert egyes időszakok.
Főszabály szerint a 40 éven belül legalább 32 évnek keresőtevékenységgel szerzett szolgálati időnek kell lennie.
Több gyermek, illetve egyes tartós ápolási élethelyzetek esetén ettől kedvezőbb szabályok is érvényesülhetnek.
Erről bővebben is olvashatsz a kapcsolódó Nők 40 részletes szabályai című Grantis-útmutatónkban.
Az arányos szolgálati idő külön csavar
Nem minden munkával vagy otthoni gondozással töltött idő számít automatikusan teljes értékű szolgálati időnek a nyugdíj összegének kiszámításakor.
Az 1996. december 31-ét követően szerzett biztosítási időnél előfordulhat, hogy a járulékalap nem érte el az akkori minimálbért. Ilyenkor a jogosultsághoz szükséges szolgálati idő és a nyugdíj összegének kiszámításakor figyelembe vehető szolgálati idő eltérhet egymástól.
Ez érintheti például bizonyos részmunkaidős, kisadózói vagy őstermelői időszakokat.
Egy mondatban: lehet olyan teljes naptári év, amely a jogosultság szempontjából szolgálati időnek számít, de a nyugdíj összegének kiszámításakor csak részben vehető figyelembe.
Hogyan ellenőrizheted, hogy mennyi szolgálati időd van?
Ezt nem érdemes a nyugdíj előtti utolsó évre hagyni.
A Magyar Államkincstár nyugdíjbiztosítási nyilvántartásában szerepelnek azok az adatok, amelyekből később megállapítják a jogosultságodat és a nyugdíjad összegét.
Kérhetsz nyugdíjbiztosítási adategyeztetési eljárást, amelynek során ellenőrizhetők a magyar szolgálati időid, jogosultsági időid és kereseti adataid.
Az eljárás elektronikusan is kezdeményezhető a magyarorszag.hu oldalon, a Nyugdíj főmenüpont Adategyeztetés, megállapodás menüpontjában található, a NY_AEKER_02 űrlappal. Személyesen és postai úton is lehet ügyet intézni.
Ha hiányzó vagy hibás adatot találsz, észrevételt tehetsz
Adateltérés vagy hiány esetén megadhatod például a hiányzó munkáltatót, a jogviszony időtartamát vagy jellegét.
Gyakorlati tanács: minél változatosabb volt a pályád – sok munkahely, vállalkozás, részmunkaidő, gyermeknevelési időszak, külföldi munkavégzés –, annál inkább érdemes jóval a nyugdíj előtt ellenőrizni a nyilvántartást.
Mitől függ, mennyi lesz az állami nyugdíjad?
A számítás alapja két fő tényező:
- a megszerzett szolgálati időd
- és a nyugdíj alapjául szolgáló havi átlagkereseted.
Először nézzük meg, hogyan befolyásolja a szolgálati idő a százalékot; a havi átlagkereset kiszámítására később külön visszatérünk.
A szolgálati időhöz tartozó százalékok sem egyenletesen nőnek.
| Szolgálati idő | A nyugdíjalap figyelembe vett része |
|---|---|
| 15 év | 43% |
| 20 év | 53% |
| 25 év | 63% |
| 30 év | 68% |
| 35 év | 73% |
| 40 év | 80% |
| 45 év | 90% |
| 50 év vagy több | 100% |
20 év munkaviszony után mennyi nyugdíj jár?
Itt érdemes pontosítani a kérdést: az a lényeg, hogy 20 év elismert szolgálati idő esetén a nyugdíjalap hány százalékával számolnak. A válasz jelenleg: 53%.
Ha például valakinek a hivatalos számítás után kialakuló nyugdíjalapja havi 400 000 Ft, akkor 20 év szolgálati idő mellett ennek 53%-a, vagyis 212 000 Ft lenne az egyszerűsített számítás szerinti öregségi teljes nyugdíjának összege.
Havi 400 000 Ft nyugdíjalappal így növekszik a szolgálati idő függvényében
| Szolgálati idő | A nyugdíjalap százaléka | Egyszerűsített példa |
|---|---|---|
| 20 év | 53% | 212 000 Ft |
| 40 év | 80% | 320 000 Ft |
| 50 év vagy több | 100% | 400 000 Ft |
A tényleges nyugdíjszámítás ennél jóval összetettebb, ezért ebből a táblázatból nem lehet a saját jövőbeni nyugdíjad pontos összegét kiszámítani.
Ugyanannyi ledolgozott év sem jelent ugyanannyi nyugdíjat
Két ember dolgozhat ugyanannyi ideig, mégis egészen eltérő nyugdíjat kaphat. Ennek több oka is lehet:
- eltérhet a nyugdíjalapjuk,
- a „ledolgozott évek” és a nyugdíjszámításnál figyelembe vett szolgálati idő sem mindig fedik egymást pontosan.
Bizonyos alacsony járulékalapú jogviszonyoknál például előfordulhat, hogy a nyugdíj összegének kiszámításakor arányos szolgálati időt kell figyelembe venni.
Így lehetnek olyan évek, amelyek a jogosultság szempontjából szolgálati időnek számítanak, de a nyugdíj összegénél csak részben vehetőek figyelembe, például:
- egy minimálbér alatti járulékalappal járó részmunkaidős időszak,
- KATA-s vagy EKHO-s évek,
- őstermelői munkával töltött idő.
Ezek esetén előfordulhat, hogy a jogosultsághoz egy teljes év szolgálati időt szerzel, de a nyugdíj összegének kiszámításakor ennél kevesebb időt vesznek figyelembe.
De mire elég ez a nyugdíj a való életben – 2026-ban?
Emlékszel nagymamám történetére? Sokszor eszembe jut, vajon most is minden hétfő reggelt Olgi fodrászatában töltené? És járna shoppingolni a Keletbe? Tudna új ruhát varratni Blaner nénivel minden unokaöccsének az esküvőjére?
Vajon mennyi pénz kellene ma a kényelmes élethez?
A cikk frissítésekor a legfrissebb, KSH 2026. júliusi adatai szerint az öregségi nyugdíj átlagos havi összege 263 990 Ft, a medián pedig 232 440 Ft volt.
A medián talán még többet mond: az öregségi nyugdíjasok fele ennél többet, fele ennél kevesebbet kapott.
Mások tapasztalataira nem igazán tudsz hagyatkozni. Ha kíváncsi vagy az átlag- és a medián nyugdíj pontos értékére,
Az egyéni igényeid, a megszokott életszínvonalad és egyéb körülményeid mind befolyásolják, mennyi nyugdíjból tudsz majd megélni.
Teljesen más összeg kell annak, aki saját tehermentes lakásban él, mint annak, aki albérletet fizet. Más annak, aki autót tart fenn, sokat utazik vagy rendszeresen költ magánegészségügyre. És más annak is, akit majd a családja támogatni tud.
Nagymamám életszínvonalát például önmagában az ő saját nyugdíjából nem lehetett volna értelmezni. Az ő „nyugdíjrendszerét” a nagypapám jelentette, majd később a felnőtt gyermekei.
A mai dolgozó korosztálynál viszont erre nem feltétlenül lehet építeni.
A legfontosabb kérdés nem az, hogy: „Mennyi lesz az állami nyugdíjam?” Hanem ez: „Mennyi pénzre lesz szükségem ahhoz, hogy idősen is úgy élhessek, ahogy szeretnék – és ebből várhatóan mennyit fedez majd az állami nyugdíj?”
A jövőbeni nyugdíjad pontos összegét ma senki nem tudja megmondani
Egy ma 30, 40 vagy 50 éves ember nyugdíjáig számtalan körülmény változhat: a keresete, a szolgálati ideje, a nyugdíjszámítás több paramétere és a gazdasági környezet is.
A jelenlegi szabályokból azonban már most is elég sok minden látszik ahhoz, hogy ne legyinthessünk: „majd csak lesz valahogy”.
Ha a saját életkorod és kereseted alapján szeretnél becslést kapni, használd a Grantis állami nyugdíjkalkulátorát.
Hogyan számítják ki az öregségi nyugdíj összegét?
Előre szólok: ha nincs türelmed a fejtörőkhöz, és anno a legtöbb egyesedet matekból szerezted, akkor ezt a részt akár át is ugorhatod.
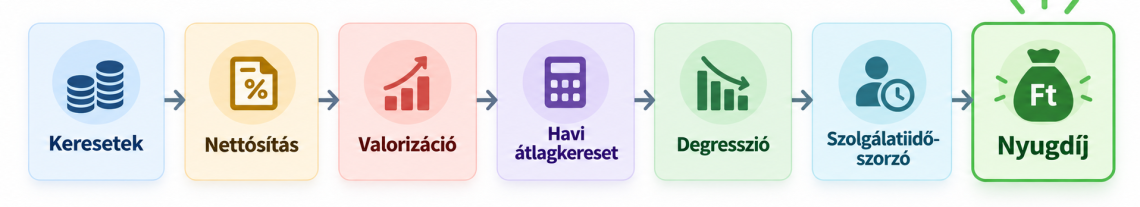
Először meghatározzák a figyelembe vehető kereseteket, ezeket nettósítják és valorizálják, majd kiszámítják a havi átlagkeresetet. Ezt szükség esetén degresszálják, végül pedig alkalmazzák a szolgálati időhöz tartozó százalékot.
Az öregségi nyugdíj kiszámítása több lépésből áll
Egyszerűbben Színesebben:
Így jutunk el a korábbi kereseteidtől a nyugdíjadig:
A magyar nyugdíjszámítás alapvető szabályait a társadalombiztosítási nyugellátásról szóló 1997. évi LXXXI. törvény, részletszabályait pedig többek között a 168/1997. (X. 6.) Korm. rendelet tartalmazza.
Főszabály szerint az 1988. január 1-jétől a nyugdíj megállapításának kezdő napjáig szerzett, nyugdíjjárulék-alapot képező kereseteket veszik figyelembe.
Nem az utolsó fizetésedből indulnak ki
Ha szeretnél ennél is jobban elmélyülni a témában, vagy egyszerűen csak imádod a matekot, a részletes számítási szabályokat a Magyar Államkincstár foglalja össze.
Mit jelent a valorizáció?
Ezt elég érzékletesen el tudom magyarázni neked a saját példámmal: 1996-ban havi 55 ezer forint volt az első rendes fizetésem, egyedül éltem a saját lakásomban, és elég kényelmesen kijöttem belőle.
Szinte minden nap kimentünk ebédelni a kollégákkal valamelyik budai kisvendéglőbe, esténként pedig beültünk sörözni. Moziba, színházba jártunk, és simán meg tudtam venni az összes könyvet, ami megtetszett.
Ha te esetleg akkoriban még oviba jártál, ebből azért már sejtheted, hogy harminc éve nagyon nem ugyanazt jelentette az 55 ezer forint, mint ma.
A régi kereseteket a nyugdíjszámítás során fel kell hozni egy összehasonlítható kereseti szintre. Ezt nevezzük valorizációnak.
Ó, IÓ, CIÓ, VALORIZÁCIÓ – szedjük szét egy kicsit jobban ezt a témát
Ahogy a fentebbi színes folyamatábrával is érzékeltettem, a nyugdíjszámítás egy több lépésből álló, több szempont alapján elvégzett számítási folyamat, ezek egyike az adott időszakra érvényes járulék- és SZJA-szabályok alapján nettósított keresetek valorizációja:
- A nettósított kereseteket az adott évhez tartozó valorizációs szorzóval megszorozzák.
- A valorizációs szorzók nem állandók: évente új szorzókat állapítanak meg. 2026-ban a valorizációs szorzókat a 75/2026. (III. 26.) Korm. rendelet határozta meg.
A nyugdíj pontos összegét több évtized kereseti adatai és az adott évben érvényes számítási szabályok együtt határozzák meg.
A jelenleg érvényes valorizációs szabályok rejtelmeibe is mélyebben beleásnád magad? Ha szereted a kihívásokat, ebben a 2026-os, valorizációról szóló kormányrendeletben kimaxolhatod a témát.
Hogyan lesz az éves keresetekből havi nyugdíjalap?
Először is, hadd köszönjem meg neked, hogy idáig kitartottál. Ígérem, már nincs sok lépés hátra, hogy igazi nyugdíjszámítási guruvá válhass. Ha például az alábbi szabályt bemagolod, egy menő koktélpartin is villoghatsz vele:
A valorizált keresetekből az úgynevezett osztószám (kizárólag pénzkereséssel lefedett, plusz pihenő-, szabad- és munkaszüneti napok száma) alkalmazásával napi átlagkeresetet számítanak, majd ebből havi átlagkeresetet képeznek. Bizonyos kereset nélküli időszakokat a jogszabály alapján nem kell az osztószámba beleszámítani.
A részletes számítási menetet a Magyar Államkincstár nyugdíjszámítási útmutatója vezeti végig. Ugye, nem gond, ha ezt inkább nem részletezem itt tovább?
Mi az a degresszió?
Ez az utolsó igazán technikai kifejezés a nyugdíjszámítás menetében.
A degresszió azt jelenti, hogy a magasabb havi átlagkereset egy bizonyos része már nem 100%-ban számít bele a nyugdíjalapba.
2026-ban a havi átlagkereset 372 000 Ft-ig 100%-ban, a 372 001–421 000 Ft közötti rész 90%-ban, a 421 000 Ft feletti rész pedig 80%-ban vehető figyelembe.
Az aktuális határokat és példákat a Magyar Államkincstár közli.
Mit kell tudnod a minimálnyugdíjról?
Az állami minimálnyugdíj hivatalos neve az öregségi nyugdíj legkisebb összege. 2026-ban ez továbbra is havi 28 500 Ft. Az összeg 2008 óta változatlan.
Ez nem azt jelenti, hogy minden idős embernek automatikusan legalább 28 500 Ft nyugdíj jár.
A minimumszabály a legalább 20 év szolgálati idő alapján megállapított öregségi teljes nyugdíjra vonatkozik, és ott is további feltételek érvényesülnek.
Ha a nyugdíj alapjául szolgáló havi átlagkereset nem éri el a nyugdíjminimumot, a teljes nyugdíj ezzel az alacsonyabb átlagkeresettel azonos összegben állapítható meg. Az öregségi résznyugdíjra pedig nem vonatkozik a 28 500 Ft-os alsó korlát.
Forrás: Magyar Államkincstár – a nyugdíj összegének meghatározása
2027-ben 120 000 Ft-ra emelnék a minimálnyugdíjat
A kormány 2026 augusztusában bejelentette, hogy 2027. január 1-jétől 120 000 Ft-ra emelné az öregségi nyugdíj legkisebb összegét.
A jelenlegi minimum 28 500 Ft, amely 2008 óta változatlan.
2026 szeptemberében azt is bejelentették, hogy a 146 000 Ft alatti öregségi nyugdíjakat sávosan rendeznék, és az alacsonyabb összegből élők nagyobb korrekcióra számíthatnának.
Hogyan emelik a már megállapított nyugdíjakat?
A korábban megállapított nyugdíjakat évente, jogszabályban meghatározott mértékben emelik. A hatályos Tny. 62. § alapján a januári emelés a költségvetésben tervezett fogyasztóiár-növekedéshez kötődik.
2026 januárjában 3,6%-kal emelkedtek a 2026. január 1-je előtt megállapított nyugellátások.
Mit jelent a nyugdíjasok relatív elszegényedése?
Ahogy említettük, a korábban megállapított nyugdíjakat évente emelik, míg az újonnan megállapított nyugdíjak induló összegét az adott évben érvényes nyugdíjszámítási szabályok alapján határozzák meg.
A két mechanizmus eltérően követi a gazdasági változásokat: a már megállapított nyugdíjak emelése alapvetően az inflációhoz igazodik, az új nyugdíjak számításánál pedig a keresetek változása a valorizációs szorzókon keresztül is megjelenik.
A különbség a nyugdíjasok között is nőhet. Ahogy fentebb láttuk, az újonnan megállapított nyugdíjaknál évente változó valorizációs szorzókat alkalmaznak, miközben a korábban megállapított nyugdíjakat alapvetően az infláció alapján emelik.
Emiatt, ha a bérek tartósan gyorsabban nőnek az áraknál, egy később nyugdíjba vonuló, hasonló életpályájú ember magasabb induló nyugdíjat kaphat, mint aki évekkel korábban ment nyugdíjba.
Ha a bérek hosszabb időn át gyorsabban nőnek az áraknál, a nyugdíjak vásárlóereje ugyan megmaradhat, de a nyugdíjasok jövedelme fokozatosan lemaradhat az aktív keresőkétől. Ezt nevezzük relatív elszegényedésnek.
Így a nyugdíjasok relatív elszegényedése két irányban is megjelenhet: nőhet a különbség az aktív keresők és a nyugdíjasok, valamint a különböző időpontban nyugdíjba vonult emberek jövedelme között.
A problémáról a Grantis ebben a cikkben is ír: Kuporgatnak a nyugdíjasok: már a rokonaikat is alig tudják vendégül látni.
Hogyan működik a felosztó-kirovó rendszer, és hol van a befizetett járulékod?
A magyar állami nyugdíjrendszer alapvetően felosztó-kirovó, vagyis folyó finanszírozású rendszer.
Ez leegyszerűsítve azt jelenti, hogy a mindenkori nyugdíjkiadásokat a mindenkori járulékbevételekből és szükség esetén költségvetési forrásból finanszírozzák.
A befizetésed tehát nem egy olyan saját állami befektetési számlán gyűlik, amelyből évtizedek múlva egyszerűen visszakapod a felhalmozott tőkét és annak hozamát.
Van ugyan társadalombiztosítási egyéni számlád: a Magyar Államkincstár ezen 2013. január 1-jétől személyenként elkülönítve tartja nyilván a járulékfizetésre vonatkozó adatokat. Ez azonban nyilvántartás, nem tőkefedezeti megtakarítási számla.
A későbbi nyugdíjad összegét továbbra is a nyugdíjszabályok – többek között a szolgálati idő és a nyugdíjalap – alapján állapítják meg.
A saját járulékadataidat a Magyar Államkincstár társadalombiztosítási egyéni számláján ellenőrizheted.
Miért lesz egyre nagyobb teher az állami nyugdíjrendszeren?
A magyar nyugdíjrendszer szempontjából nem pusztán az számít, hogy hány nyugdíjas van, hanem az is, hogy hány aktív korú emberre jutnak.
A KSH 2026-os adatai szerint jelenleg 100 darab 15–64 éves emberre 33 darab 65 éves vagy idősebb ember jut. Ezt nevezzük időskori eltartottsági rátának. Egy másik adat még szemléletesebb: 100 gyermekkorúra 148 időskorú jut Magyarországon.
A KSH közepes népesség-előrejelzése szerint az öregedési index 2068 körül akár 230%-on is tetőzhet.
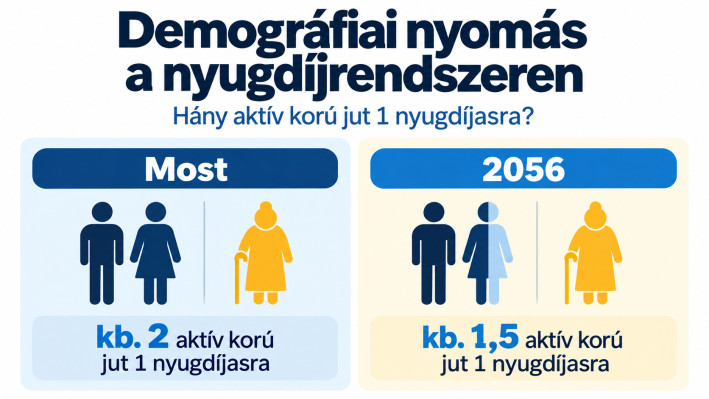
Ez nem jelenti azt, hogy egy mai harmincasnak vagy negyvenesnek „nem lesz nyugdíja”. az viszont biztos, hogy mire a mai fiatalok odakerülnek, jóval kevesebb pénz tud majd szétosztani az állam – sokkal több nyugdíjas között.
A demográfiai folyamatok hosszú távon egyre nagyobb finanszírozási nyomást helyeznek a rendszerre, így a nagy kérdés az, hogy az a nyugdíj, amit majd megkapsz, mire lesz elég?
Miért nő a nyomás: három folyamat egyszerre hat
1. Csökken az aktív korúak aránya.
A KSH adatai szerint az aktív korú, 15–64 éves népesség aránya 2007 óta csökken; 2025. január 1-jén 64,8% volt. Ha arányaiban kevesebben vannak munkaképes korban, szűkebb az a népességi bázis, amelyből a folyó nyugdíjkiadások finanszírozhatók.
2. Nő az idősek aránya.
Az 1950-es évek második felében született nagy létszámú korosztályok már elérték a 65 éves kort, miközben a gyermekkorúak aránya hosszú távon csökkent. A KSH 2026-os öregedési indexe 147,8%, vagyis száz 0–14 éves gyermekre közel 148 darab 65 éves vagy idősebb ember jut.
3. Hosszabb időszakot kell finanszírozni időskorban.
A KSH legutóbbi részletes adatai szerint 2024-ben egy 65 éves férfi átlagosan még 14,6, egy 65 éves nő 18,2 életévre számíthatott. Ez nemcsak az állami rendszernek jelent hosszabb kifizetési időszakot, hanem a saját nyugdíj-megtakarítás tervezésénél is fontos.
Milyen eszközökkel alkalmazkodhat a nyugdíjrendszer?
A demográfiai és finanszírozási nyomásra többféle válasz adható. Ezek egy része a bevételeket növelheti, más része a jogosultsági vagy emelési szabályokat módosíthatja, illetve nagyobb szerepet adhat az állami nyugdíjat kiegészítő megtakarításoknak.
A Grantis korábban a nyugdíjreform lehetséges irányait is összefoglalta, többek között a korhatár, a járulékbevételek és a nyugdíjszámítás oldaláról.
Erősebb foglalkoztatói nyugdíjpillér
Rövidebb távon az egyik lehetséges irány a munkáltatók nagyobb bevonása a nyugdíjcélú megtakarításokba.
Magyarországon a foglalkoztatói nyugdíjpillér jelenleg gyenge, ezért ennek újjáépítése csökkenthetné annak kockázatát, hogy az időskori jövedelem kizárólag az állami nyugdíjtól és az egyéni megtakarítási hajlandóságtól függjön.
Vegyes indexálás
Hosszabb távon fontos kérdés lehet a nyugdíjemelés szabályainak módosítása. A jelenlegi, alapvetően inflációkövető rendszer mellett a nyugdíjak lemaradhatnak a bérekhez képest.
A Grantis a 2027-es nyugdíjminimum-emelés kapcsán külön is bemutatja, hogy a bérek és az infláció változását egyaránt figyelembe vevő vegyes indexálás mérsékelhetné a nyugdíjasok relatív lemaradását.
Ez azért is fontos, mert a Grantis korábbi elemzése szerint a nyugdíjasok jelentős része már most is komoly jövedelmi hátrányban van az aktív keresőkhöz képest.
Más reformeszközök is szóba jöhetnek
A lehetséges eszközök között megjelenhet a nyugdíjkorhatár módosítása, a járulékbevételek növelése, a jogosultsági feltételek átalakítása vagy a nyugdíjszámítás szabályainak változtatása is. A Grantis egy korábbi reformcsomag lehetséges elemeit is részletesen bemutatta, de ezeket nem jelenlegi magyar szabályként, hanem reformjavaslatként kell kezelni.
Nagyobb szerep a saját megtakarításoknak
A rendszer alkalmazkodásának másik iránya lehet, hogy az állami nyugdíj mellett nagyobb szerepet kap a saját nyugdíjcélú megtakarítás. Ez nem helyettesíti az állami rendszert, de csökkentheti annak jelentőségét az egyéni időskori életszínvonal finanszírozásában.
A Grantis friss kutatásokat összefoglaló cikke szerint a dolgozó magyarok jelentős része maga is kevésnek tartja a várható állami nyugdíjat, és saját megtakarítással készülne az időskorra.
Mit tehetsz ma azért, hogy az időskori életszínvonalad ne kizárólag az állami nyugdíjtól függjön?
Az állami nyugdíj jövőbeni összege sok tényezőtől függ, ezért érdemes saját megtakarítással is készülni a nyugdíjas évekre.
Minél korábban kezdesz félretenni, annál több idő áll rendelkezésre a tőke felépítésére és a befektetési hozamok felhalmozódására.
A nyugdíj-előtakarékosság célja, hogy az állami nyugdíjad mellé saját, privát megtakarítást építs fel.
A végeredményt nemcsak az határozza meg, hogy havonta mennyit tudsz félretenni, hanem az is, hány év van még hátra a nyugdíjig, milyen költségekkel működik a választott megoldás, mekkora kockázatot vállalsz, és ki tudod-e használni az adójóváírást, amivel az állam támogatja az öngondoskodást.
Miért ösztönzi az állam az öngondoskodást?
Az állami nyugdíj célja a rendszer egyik pilléreként, hogy időskorban rendszeres jövedelmet biztosítson, de önmagában nem feltétlenül fedezi azt az életszínvonalat, amit aktív éveidben megszoktál.
Szükség van tehát arra, hogy a további két pillérre is lehetőleg minél többen támaszkodjanak.
A második pillért ezért az állam külön adókedvezményekkel is ösztönzi.
Ezzel motivál arra, hogy saját nyugdíjcélú megtakarítást építs az állami nyugdíj mellé. A Grantis nyugdíj-előtakarékossági útmutatója részletesen bemutatja a háromféle támogatott nyugdíjmegtakarítási formát és az ezekhez kapcsolódó adójóváírást.
A három támogatott nyugdíjcélú öngondoskodási forma – az önkéntes nyugdíjpénztár, a nyugdíjbiztosítás és a NYESZ – közös eleme, hogy az éves befizetéseid után 20% adójóváírást vehetsz igénybe, ha van elegendő visszaigényelhető személyi jövedelemadód.
A maximális éves összeg konstrukciónként eltér: önkéntes nyugdíjpénztárnál 150 000 Ft, nyugdíjbiztosításnál 130 000 Ft, NYESZ-nél főszabály szerint 100 000 Ft. Több nyugdíjcélú megtakarítás együttes használatánál az éves összesített felső határ 280 000 Ft.
Fontos, hogy az adójóváírás nem készpénzben érkezik hozzád, hanem közvetlenül a nyugdíjcélú megtakarításodhoz kerül, így az is tovább gyarapíthatja a hosszú távú megtakarításodat. A Grantis adójóváírásról szóló összefoglalója ezt részletesen is bemutatja.
Az állami öregségi nyugdíj és a saját nyugdíj-megtakarítás között alapvető különbség, hogy az utóbbinál a megtakarításod a saját szerződésedhez vagy számládhoz kapcsolódik, és annak értéke a befizetésektől, a költségektől és a befektetések eredményétől függ.
Az állami rendszerben ezzel szemben a járulékfizetés adatait nyilvántartják, de nem egy saját tőkefedezeti befektetési vagyon gyűlik a neveden.
Miben segít a GRANTIS öngondoskodási szakértője?
A GRANTIS tanácsadása nyugdíjszámítással és részletes igényfelméréssel kezdődik.
A szakértőnk segít megbecsülni, mekkora összeg hiányozhat majd az állami nyugdíjad mellől, és ehhez milyen havi megtakarításra lehet szükséged.
Ezután a saját életkorod, céljaid, anyagi lehetőségeid és kockázatvállalásod alapján összehasonlíthatod a szóba jövő nyugdíjcélú megtakarításokat.
A különböző megoldások költségei, befektetési lehetőségei, hozzáférési feltételei és adójóváírási szabályai eltérnek, ezért nem ugyanaz a konstrukció megfelelő mindenkinek.
A GRANTIS jelenleg több mint 80 nyugdíjcélú megtakarítás összehasonlításában segít, és belső adataink szerint havonta körülbelül 1200 érdeklődő fordul hozzánk.
Ismerd meg a három fő nyugdíj-előtakarékossági formát
Nyugi, ahogy az előbb írtam, a jó döntéshez nem kell kívülről fújnod a Magyarországon választható három, adójóváírással támogatott nyugdíjcélú megtakarítási forma feltételeit és szabályzatát. De nagy vonalakban érdemes átlátnod a rendszert, az egyes lehetőségek főbb előnyeit, hátrányait.
Ha mégis alaposabban szeretnéd megismerni őket, az önkéntes nyugdíjpénztár, a nyugdíjbiztosítás és a nyugdíj-előtakarékossági számla (NYESZ) részletes összehasonlítását a Grantis nyugdíj-előtakarékossági útmutatójában találod.
Válassz nekedvaló megtakarítási formát!
A megfelelő forma kiválasztásakor nemcsak az adójóváírást, hanem a költségeket, az időtávot, a kockázatot és azt is érdemes mérlegelni, mennyi saját döntést szeretnél meghozni.
A három fő nyugdíj-előtakarékossági forma összehasonlítása
| Szempont | Önkéntes nyugdíjpénztár (ÖNYP) | Nyugdíjbiztosítás | NYESZ |
|---|---|---|---|
| Mi ez? | Nyugdíjcélú megtakarítás, amelyben a pénztár kezeli a befektetéseket. | Nyugdíjcélú megtakarítással kombinált életbiztosítás. | Nyugdíjcélú értékpapírszámla, amelyen a befektetési döntéseket te hozod meg. |
| Kinek lehet megfelelő? | Annak, aki egyszerűbb, kényelmesebb megoldást keres. | Annak, aki megtakarítást és biztosítási elemet is szeretne, és fontos neki a személyre szabhatóbb konstrukció. | Annak, aki érti a befektetések működését és maga szeretné kezelni a portfólióját. |
| Ki hozza a befektetési döntéseket? | A pénztár kezeli a vagyont; ha az adott pénztár választható portfóliós rendszert működtet, az elérhető portfóliók közül te választhatsz. | A konstrukciótól függően a termékben elérhető eszközalapok vagy más befektetési lehetőségek közül választhatsz. | A szolgáltatónál elérhető értékpapírok közül te választasz, és te hozod meg a vételi/eladási döntéseket. |
| Saját döntési felelősség* | Alacsonyabb | Közepes / magas | A legmagasabb |
| Adójóváírás | 20%, legfeljebb 150 000 Ft/év. | 20%, legfeljebb 130 000 Ft/év. | 20%, főszabály szerint legfeljebb 100 000 Ft/év. |
| Mennyire bonyolult?** | Egyszerű | Közepesen összetett | A legösszetettebb |
| Igényel pénzügyi tudást?*** | Kevésbé | Közepesen | Igen |
| Van biztosítási védelem? | Nincs | Van biztosítási elem; a pontos szolgáltatások szerződésenként eltérnek. | Nincs |
| Kell vele aktívan foglalkozni?**** | Nem nagyon | Inkább döntéskor és felülvizsgálatkor | Igen, rendszeresen |
| Fő előny | Egyszerű és kényelmes | Személyre szabhatóbb, biztosítási elemmel | Nagy szabadság és kontroll |
| Fő hátrány | Szűkebb befektetési választék | A költségek és feltételek között jelentős eltérések lehetnek | Szakértelmet, időt és figyelmet igényel |
* ÖNYP-nél az adott pénztár portfóliói közül lehet választani, ha van választható portfóliós rendszer; nyugdíjbiztosításnál a termékben elérhető eszközalapok/befektetési lehetőségek közül lehet választani; NYESZ-nél a szolgáltatónál elérhető értékpapírok közül a számlatulajdonos választ.
** A különbség főként abból ered, mennyi önálló döntést, utánkövetést és befektetési ismeretet igényel a konstrukció.
*** A NYESZ önálló befektetési döntéseket és megfelelő befektetési ismereteket igényel; ÖNYP-nél a befektetéseket a pénztár kezeli; nyugdíjbiztosításnál a termékválasztás és – konstrukciótól függően – az eszközalap-választás igényel döntést.
**** A NYESZ-nél a számlatulajdonos maga kezeli és követi a portfóliót; ÖNYP-nél a pénztár végzi a vagyonkezelést; nyugdíjbiztosításnál elsősorban a szerződés, a befektetési beállítások és az időszakos felülvizsgálat igényel döntést.
Fontos: ha több nyugdíjcélú megtakarítást is használsz, az ezek után együttesen igénybe vehető adójóváírás éves felső határa 280 000 Ft.
Nyugdíjbiztosítás
A nyugdíjbiztosítás nyugdíjcélú megtakarítással kombinált életbiztosítás.
A nyugdíjbiztosítás várható eredményét nem egyetlen tényező határozza meg. A kezdési életkor, a befizetés, a futamidő, a költségek, a befektetés és az adójóváírás együtt számít.
A nyugdíjbiztosításra befizetett összeg 20%-áról rendelkezhetsz az SZJA-bevallásban, legfeljebb évi 130 000 Ft-ig, ha van ehhez elegendő, visszaigényelhető személyi jövedelemadód és megfelelsz a jogszabályi feltételeknek. Az adójóváírás a nyugdíjbiztosítási szerződésen kerül jóváírásra.
A különböző nyugdíjbiztosítások költségei és befektetési lehetőségei érdemben eltérhetnek. Ezért az összehasonlításnál nem elég csak a havi díjat nézni: a TKM-et, a szerződési feltételeket, a befektetési lehetőségeket és a várható futamidőt együtt érdemes értékelni. A hozam befektetéshez kötött konstrukcióknál nem garantált.
Miket érdemes mérlegelned nyugdíjbiztosítás választásakor?
| Tényező | Miért számít? | Hogyan segít a Grantis tanácsadója? |
|---|---|---|
| Kezdési életkor és időtáv | Minél korábban kezdesz megtakarítani, annál több idő jut a befizetések és a hozamok felhalmozódására. | Szakértőnk kiszámolja, hogy a nyugdíjig hátralévő idő alatt különböző havi befizetésekkel körülbelül mekkora összeg gyűlhet össze, és megmutatja, mennyit számíthat a kezdés időpontja. |
| Havi befizetés | A rendszeres befizetés nagysága alapvetően meghatározza a felépíthető nyugdíjtőkét. | Több havi befizetéssel is készítünk kalkulációt, így láthatod, körülbelül mekkora összeg szükséges a célodhoz, és mi fér bele hosszú távon a költségvetésedbe. |
| Adójóváírás | A befizetések után 20% adójóváírás igényelhető, legfeljebb évi 130 000 Ft-ig, ha jogosult vagy rá. | Kiszámoljuk a tervezett befizetésedhez kapcsolódó adójóváírást, és figyelembe vesszük, ha más adójóváírásra jogosító nyugdíj-megtakarításod is van. |
| Futamidő | Hosszabb futamidő alatt több befizetés gyűlhet össze, és hosszabb ideig érvényesülhet a hozamok felhalmozódásának hatása. | Megmutatjuk, milyen várható eredményt adhat a rendelkezésedre álló futamidő, és segítünk eldönteni, hogy az időtávodhoz megfelelő-e a nyugdíjbiztosítás. |
| Költségek és TKM | A költségek hosszú távon jelentősen befolyásolhatják a lejárati összeget. | Összehasonlítjuk a szóba jövő termékek TKM-adatait és fontos költségeit, és megmutatjuk, hogy azonos befizetés mellett milyen eltérést okozhat a termékválasztás. |
| Befektetési lehetőségek és kockázat | A befektetési egységhez kötött konstrukcióknál az eszközalapok kockázata és teljesítménye eltérő; a hozam nem garantált. | Segítünk megérteni az elérhető befektetési lehetőségek kockázati szintjeit és azt, hogyan illeszkedhetnek az életkorodhoz, időtávodhoz és kockázatvállalásodhoz. |
| Éves értékkövetés | A rendszeres díj évenkénti emelése növelheti a hosszú távon felhalmozott összeget, de a magasabb befizetést később is vállalni kell. | Megmutatjuk kalkulációval, milyen hatása lehet az értékkövetésnek, és segítünk felmérni, hogy a növekvő befizetés hosszú távon vállalható-e számodra. |
| Biztosítási védelem | A nyugdíjbiztosításhoz biztosítási szolgáltatás is kapcsolódik, amelynek tartalma és összege szerződésenként eltérhet. | Összehasonlítjuk, hogy a szóba jövő nyugdíjbiztosítások milyen biztosítási eseményekre és milyen feltételekkel nyújtanak szolgáltatást. |
| Hozzáférés a pénzhez | A nyugdíjcél előtti pénzkivonás költségekkel, adózási és adójóváírás-visszafizetési következményekkel járhat. | Elmagyarázzuk az egyes konstrukciók visszavásárlási és hozzáférési szabályait, hogy már szerződéskötés előtt tudd, mi történik, ha idő előtt szükséged lenne a pénzre. |
| Termék kiválasztása | A biztosítások költségei, befektetési lehetőségei, biztosítási elemei és szerződési feltételei eltérhetnek. | Több nyugdíjbiztosítást hasonlítunk össze ugyanazon igények és befizetés alapján, így nem egyetlen ajánlatból kell döntened. |
| Nyugdíjbiztosítás vagy más megtakarítás | Nem minden élethelyzetben a nyugdíjbiztosítás a legmegfelelőbb forma. | Az igényeid alapján összevetjük a nyugdíjbiztosítást, az ÖNYP-t és a NYESZ-t, és megmutatjuk, melyik konstrukció jellemzői illenek leginkább a céljaidhoz. |
Önkéntes nyugdíjpénztár (ÖNYP)
Az önkéntes nyugdíjpénztár egyszerűbb, hosszú távú nyugdíjcélú megtakarítási forma: a pénztár kezeli a befektetéseket.
Ha az adott pénztár választható portfóliós rendszert működtet, több eltérő kockázatú portfólió közül választhatsz.
A befizetések után 20% adójóváírás igényelhető, legfeljebb évi 150 000 Ft-ig, ha jogosult vagy rá. Az ÖNYP-be saját befizetés és – ha a munkáltató biztosít ilyen juttatást – munkáltatói hozzájárulás is érkezhet.
Az MNB 2026-os adatai szerint Magyarországon 25 hazai önkéntes nyugdíjpénztár működik, összesen mintegy 1,1 millió taggal. A pénztár kiválasztásakor a költségeket, a hosszú távú nettó hozamokat, a portfóliók kockázatát és a befizetési feltételeket együtt érdemes vizsgálni.
Az ÖNYP egyszerűbb megtakarítási forma, de itt sem mindegy, melyik pénztárat, portfóliót és befizetési összeget választod. A várható eredményt a befizetések, az adójóváírás, a költségek, a hozamok és az időtáv együtt alakítják.
Mit érdemes mérlegelned önkéntes nyugdíjpénztár választásakor?
| Tényező | Miért számít? | Hogyan segít a Grantis tanácsadója? |
|---|---|---|
| Kezdési életkor és időtáv | Minél korábban kezdesz megtakarítani, annál több idő jut a befizetések és az elért hozamok felhalmozódására. | Kiszámoljuk, hogy a nyugdíjig hátralévő idő alatt különböző havi befizetésekkel körülbelül mekkora megtakarítás épülhet fel, és mennyit számít, ha most kezdesz el félretenni. |
| Havi befizetés | A rendszeres befizetés nagysága alapvetően meghatározza, mekkora tőkét tudsz felépíteni nyugdíjig. | Több befizetési összeggel is készítünk számítást, így láthatod, mekkora havi megtakarítás szükséges a célodhoz, és melyik összeg vállalható a költségvetésedből. |
| Adójóváírás | Az ÖNYP-be befizetett összeg után 20% adójóváírás igényelhető, legfeljebb évi 150 000 Ft-ig, ha jogosult vagy rá. | Kiszámoljuk, hogy a tervezett befizetésed mellett mekkora adójóváírást használhatsz ki, figyelembe véve azt is, ha más nyugdíjcélú megtakarításod is van. |
| Munkáltatói hozzájárulás | Ha a munkáltatód is fizet a pénztári számládra, az növelheti a nyugdíjcélú megtakarításodat. | Ha van munkáltatói hozzájárulásod, ezt beépítjük a nyugdíjtervedbe, és megmutatjuk, mennyi saját befizetésre lehet még szükséged. A juttatás pontos feltételeit a munkáltatódnál kell ellenőrizned. |
| Portfólióválasztás | A pénztárak több, eltérő kockázatú portfóliót kínálhatnak, amelyek hosszú távú eredménye is különbözhet. | Segítünk összehasonlítani az adott pénztár portfólióit az életkorod, a nyugdíjig hátralévő idő és a vállalható kockázat alapján, hogy tudatosan válassz portfóliót. |
| Hozam | A befektetések teljesítménye hosszú távon jelentősen befolyásolhatja a megtakarítás értékét, de a hozam nem garantált. | Segítünk értelmezni és összehasonlítani a portfóliók hosszabb távú nettó hozamait, és megmutatjuk, miért nem érdemes csak az utolsó egy-két év teljesítménye alapján választani. |
| Költségek | A tagdíjból levont és a vagyonkezeléshez kapcsolódó költségek csökkentik a megtakarítás eredményét. | Összevetjük, hogy az egyes pénztáraknál milyen költségek terhelik a megtakarítást, és ezeket a hosszú távú hozamokkal együtt értékeljük. |
| Befizetések rugalmassága | A rendszeres tagdíj mellett eseti befizetés is lehetséges; a minimális tagdíj és a feltételek pénztáranként eltérhetnek. | Megnézzük a pénztárak minimális tagdíját, az eseti befizetés lehetőségét és a kimaradó befizetések szabályait, így olyan pénztárat választhatsz, amely illik a jövedelmedhez. |
| Hozzáférés a megtakarításhoz | Az ÖNYP hosszú távú nyugdíjcélú megtakarítás; a nyugdíj előtti hozzáférésre külön szabályok és adózási feltételek vonatkoznak. | Elmagyarázzuk, mikor és milyen feltételekkel férhetsz hozzá a tőkéhez és a hozamhoz, és összevetjük ezeket a NYESZ vagy a nyugdíjbiztosítás szabályaival. |
| Pénztár és szolgáltatás | A pénztárak között a költségek, portfóliók, digitális szolgáltatások és ügyintézés terén is lehetnek eltérések. | Összehasonlítjuk a számodra javasolt pénztárak portfólióit, költségeit, hozamait és fontos feltételeit, majd ezek alapján személyre szabott javaslatot adunk. |
Nyugdíj-előtakarékossági számla (NYESZ)
A NYESZ egy nyugdíjcélú értékpapírszámla, ahol a befektetési döntéseket te hozod meg. Nagy szabadságot ad, de több pénzügyi tudást, időt és folyamatos figyelmet is igényel, mint az ÖNYP vagy a nyugdíjbiztosítás.
A NYESZ-re befizetett összeg 20%-áról rendelkezhetsz az SZJA-bevallásban, főszabály szerint legfeljebb évi 100 000 Ft-ig. A számlán különféle értékpapírok tarthatók; a hozam és a kockázat ezért közvetlenül a saját befektetési döntéseidtől függ.
A szolgáltatók között a számlavezetési és kereskedési díjak eltérhetnek, és az egyes megvásárolt befektetési termékeknek is lehetnek saját költségeik.
A NYESZ nagy szabadságot ad, de több döntést és nagyobb felelősséget is hagy nálad. Nemcsak az számít, mennyit teszel félre, hanem az is, milyen befektetéseket választasz, milyen költségek mellett kereskedsz, és mennyire tudod hosszú távon követni a portfóliódat.
Mit érdemes mérlegelned NYESZ választásakor, és miben tudunk neked segíteni?
| Tényező | Miért számít? | Hogyan segít a Grantis tanácsadó? |
|---|---|---|
| Befektetési tudás | A NYESZ-en te választod ki és kezeled a befektetéseidet, ezért több pénzügyi ismeretet igényel, mint az ÖNYP vagy a nyugdíjbiztosítás. | Felmérjük, hogy van-e elegendő tudásod és időd az önálló befektetési döntésekhez. Ha nincs, megmutatjuk, hogy az ÖNYP vagy a nyugdíjbiztosítás miért lehet megfelelőbb számodra. |
| Kockázatvállalás | A megtakarításod értéke a választott befektetések teljesítményétől függ, ezért árfolyam-ingadozással és akár veszteséggel is számolnod kell. | Segítünk tisztázni, mekkora ingadozást és veszteséget tudsz elfogadni, és ennek alapján eldöntheted, hogy az önállóan kezelt NYESZ megfelelő forma-e neked. |
| Befektetési választék | Szolgáltatónként eltérhet, milyen értékpapírokból választhatsz. | Segítünk összehasonlítani a NYESZ-szolgáltatók befektetési kínálatát, hogy olyan szolgáltatót válassz, amely megfelel a tervezett befektetési stratégiádnak. |
| Rendszeres vagy eseti befizetés | A felhalmozott összeg nagyságát alapvetően meghatározza, mennyit és milyen rendszerességgel teszel félre. | Kiszámoljuk, körülbelül mekkora megtakarításra lehet szükséged a nyugdíjcélodhoz, és milyen rendszeres befizetés lehet ehhez reálisan vállalható. |
| Adójóváírás | A NYESZ-re befizetett összeg után 20% adójóváírás igényelhető, főszabály szerint legfeljebb évi 100 000 Ft-ig, ha jogosult vagy rá. | Tisztázzuk, mekkora adójóváírást használhatsz ki a tervezett befizetés mellett, figyelembe véve az esetlegesen meglévő, egyéb adójóváírásra jogosító nyugdíj-megtakarításodat is. |
| Költségek | A számlavezetési és kereskedési díjak szolgáltatónként eltérhetnek, és az egyes megvásárolt befektetési termékeknek is lehetnek saját költségeik. | Segítünk áttekinteni és összehasonlítani a szolgáltatók költségeit és feltételeit, és megmutatjuk, hogy a várható befektetési és kereskedési szokásaid mellett mely költségtípusok lehetnek számodra fontosak. |
| Portfólió kezelése | A NYESZ-portfóliót neked kell kialakítanod, követned és szükség esetén módosítanod. | Pontosan elmagyarázzuk, milyen feladatokkal jár az önálló portfóliókezelés, és segítünk eldönteni, hogy ezt hosszú távon vállalni szeretnéd-e. |
| Időtáv | A nyugdíjig hátralévő idő meghatározza, mennyi ideig tudod építeni a megtakarításodat és mennyi idő áll rendelkezésre a piaci ingadozások kezelésére. | A korod és a nyugdíjcélod alapján megmutatjuk, hogy a NYESZ mennyire illik a rendelkezésedre álló időtávhoz, és összevetjük más nyugdíjcélú lehetőségekkel. |
| Hozzáférés a megtakarításhoz | A NYESZ nyugdíjcélú konstrukció, ezért az idő előtti megszüntetésnek adózási és az igénybe vett adójóváíráshoz kapcsolódó következményei lehetnek. | Érthetően elmagyarázzuk, mikor és milyen feltételekkel férhetsz hozzá a pénzedhez, és hogyan térnek el ezek a szabályok az ÖNYP-től vagy a nyugdíjbiztosítástól. |
| Szolgáltató kiválasztása | A NYESZ-ek között a díjak, az elérhető befektetések és a számlafeltételek is eltérhetnek. | A díjak, az elérhető befektetések és a számlafeltételek alapján segítünk áttekinteni és összehasonlítani több NYESZ-szolgáltatót. A konkrét díjakat mindig az aktuális szolgáltatói kondíciók alapján kell ellenőrizni. |
| NYESZ vagy más nyugdíj-megtakarítás | A NYESZ nem mindenkinek megfelelő: nagyobb szabadságot ad, de több saját döntést és befektetési tudást is igényel. | A céljaid és igényeid alapján összehasonlítjuk a NYESZ-t, az ÖNYP-t és a nyugdíjbiztosítás működését, költségeit, rugalmasságát és azt, mennyi saját döntést igényelnek. |
Fontos: a Grantis tanácsadó itt nem az egyes értékpapírokat választja ki helyetted és nem kezeli a NYESZ-portfóliódat. A konkrét befektetési döntéseket a számlatulajdonos hozza meg.
Gyakori kérdések az állami nyugdíjról
Hány év szolgálati idő után jár öregségi nyugdíj?
Teljes öregségi nyugdíjhoz főszabály szerint legalább 20 év, öregségi résznyugdíjhoz legalább 15 év szolgálati idő szükséges a nyugdíjkorhatár elérése mellett.
20 év munkaviszony után mennyi nyugdíj jár?
20 év elismert szolgálati időnél a nyugdíj alapjául szolgáló havi átlagkereset 53%-ával számolnak. Ez nem a jelenlegi vagy az utolsó fizetés 53%-át jelenti.
40 év szolgálati idő után mennyi nyugdíj jár?
40 év elismert szolgálati időnél a szolgálatiidő-szorzó 80%. A tényleges nyugdíjösszeg a jogszabály szerint kiszámított nyugdíjalaptól is függ.
Mi számít bele a szolgálati időbe?
Nemcsak munkaviszony, hanem több más biztosítási jogviszony, továbbá egyes gyermeknevelési és ápolási időszakok is szolgálati időnek számíthatnak, ha megfelelnek a jogszabályi feltételeknek.
Az utolsó fizetésemből számítják ki a nyugdíjamat?
Nem. Főszabály szerint az 1988. január 1-jétől szerzett, figyelembe vehető keresetekből számítják ki a nyugdíj alapjául szolgáló havi átlagkeresetet.
Hogyan tudom megbecsülni, mennyi lesz a nyugdíjam?
A jelenlegi szabályok és a rendelkezésre álló kereseti adatok alapján becslés készíthető, de a több évre vagy évtizedre előre számított összeg nem garantálható. A Grantis állami nyugdíjkalkulátora tájékoztató becslést ad.
Ebben a cikkben
Tartalomjegyzék


Biztonságos életet szeretnél nyugdíjas korodban?
A Grantis tanácsadója segít megtalálni a hozzád legjobban passzoló nyugdíj-megtakarítási formát. Kérj díjmentes konzultációt, és helyezzük biztos alapokra a jövődet!

Biztonságos életet szeretnél nyugdíjas korodban?
A Grantis tanácsadója segít megtalálni a hozzád legjobban passzoló nyugdíj-megtakarítási formát. Kérj díjmentes konzultációt, és helyezzük biztos alapokra a jövődet!

Ez is érdekelhet

Önkéntes nyugdíjpénztár költségek 2026: ennyit kell fizetned ma nyugdíj-előtakarékosságért
Mennyibe kerül neked ma, ha önkéntes nyugdíjpénztárral takarékoskodsz A magyar önkéntes nyugdíjpénztárak átlagos díjterhelése 2025-ben 0,66% volt, a korrigált mutató 0,70% Hosszú távra, 30 éves futamidőre számolva a pénztári TKM (teljes költségmutató) medián értéke 0,96% De nézzük a Magyar Nemzeti Bank friss számait részletesebben Mennyivel lettek olcsóbbak az önkéntes nyugdíjpénztárak Az MNB minden évben kiszámolja a pénztárak díjterhelési mutatóját az előző évi...
- Írta: Veres Patrik
- Ellenőrizte: Horváth András
- publikálva: 2026. szeptember 09.
- frissítve: 2026. szeptember 11.
- Olvasási idő: 11 perc

Nyugdíjemelés – kinek négyszerezhetik meg a nyugdíját?
Az öregségi nyugdíj legkisebb összege jövő év elejétől jelentősen emelkedik Az összege 28 500 forintról 120 ezer forintra nő, a legalacsonyabb nyugdíjakat pedig sávosan emelik Cikkünkben főként azt mutatjuk be, kik és mekkora emelésre számíthatnak, hány nyugdíjast érinthet a változás, mennyibe kerülhet az intézkedés, és mely fontos részletszabályok nem ismertek még Mi változik 2027-től a legalacsonyabb nyugdíjaknál A nyugellátásokról szóló 168/1997 (X 6) Korm rendelet 28 500...
- Írta: Kardos Zsuzsa
- Ellenőrizte: Veres Patrik
- publikálva: 2026. szeptember 01.
- frissítve: 2026. szeptember 04.
- Olvasási idő: 8 perc
Hasítanak az önkéntes nyugdíjpénztárak: megint sikerült megverni az inflációt
Ismét diadalmaskodtak az infláció felett a hozamok A tavaly decemberi 3,30 százalékos inflációval összevetve ez 5,56 százalékos reálhozamot jelent a pénztártagoknak – derült ki a Magyar Nemzeti Bank (MNB) által publikált szektoradatokból Az önkéntes nyugdíjpénztárak az elmúlt három évben kiválóan teljesítettek 2023-ban 21,2 százalékos, 2024-ben 13,79 százalékos átlagos nettó hozammal zártak A tavalyi 9,04 százalékos nettó hozammal együtt pedig az elmúlt két évtized messze...
- Írta: Grantis Hírek
- publikálva: 2026. február 28.
- frissítve: 2026. március 02.
- Olvasási idő: 3 perc
