

Kell-e lakásbiztosítást kötni az albérletre?
- Írta: Kardos Zsuzsa
- Ellenőrizte: Veres Patrik
- publikálva: 2024. február 16.
- frissítve: 2026. szeptember 08.
Mi változott?
Frissítettük a tartalmat a bérlői lakásbiztosításokkal.
- Olvasási idő: 16 perc

Cikkünkben megmutatjuk, milyen biztosítás lehet megfelelő számodra, ha lakást bérelsz, és milyen, ha lakástulajdonos vagy. Azt is megmutatjuk, hogyan kötheted meg rövid idő alatt: milyen adatokat készíts elő, mit kérdezz meg a tulajdonostól, és mit ellenőrizz az ajánlatban.
Emellett azt is megtudhatod, mire elég a társasházi biztosítás, és egy adott káreseménynél melyik fedezet jöhet szóba. Sőt, arra is kitérünk, mit érdemes ellenőrizni a bérleti szerződés aláírása előtt, hogyan működhet a bérlői felelősségbiztosítás, és mi a teendő, ha kár történik vagy elköltözöl.
Mit kell tudnod?
- Nem kell mindkét félnek ugyanarra a lakásra teljes, azonos tartalmú biztosítást kötnie.
- A tulajdonos biztosítása nem védi automatikusan a bérlő laptopját, ruháit vagy kerékpárját.
- A társasházi biztosítás tartalma szerződésenként eltér, ha albérlőként van rá módod, próbáld meg megismerni a fedezeteit.
- A bérlői felelősségre sincs egységes biztosítás: mindig azt nézd meg, ki a biztosított, kinek a tulajdonában keletkezett a kár, és mely eseményekre szól a fedezet.
Kell lakásbiztosítást kötnöd albérlőként?
Albérlőként alapvetően egy dolgot kell eldöntened a vagyonbiztosítás szükségességével kapcsolatban: lesz-e elég pénzed helyreállítani a károkat, ha valami nagy baj történik? Például, ha tönkremenne, meghibásodna a vagyontárgyad (például laptop, mosógép, drága ékszerek, műszaki cikkek), betörnének vagy besurrannának, és elvinnék a készpénzed vagy ékszereid. Vagy súlyosabb esetben: eláztatod az alattad lakót, vagy zárlatos lesz egy eszközöd és kigyullad a lakás vagy a szomszéd lakása (a tulajok tőled követelik majd a helyreállítás költségét)?
Ki tudnád fizetni, vagy sem?
Van annyi megtakarításod – akár több millió forint – hogy gyorsan és gond nélkül helyreállítsd a károkat, működést vagy beszerezz a kiesett eszköz helyett egy újat?
Ha ezek a problémák neked nem okoznának elhúzódó pénzügyi krízist, akkor nem feltétlenül kell biztosítással védekezned ilyen esetekre.
Ha viszont pénzügyileg megterhelő lenne – és mi azt tapasztaljuk, hogy általában ez a helyzet, hiszen a károk tényleg több tízmillió forintra rúghatnak – és esetleg csak egy drága hitellel tudnád megoldani a helyreállítást, akkor nagyon is van értelme elgondolkodnod egy ingóságokra és felelősségre kiterjedő lakásbiztosításon, amit az albérletben élők legtöbbször kötnek évi néhány ezer forintért.
Jogszabály nem írja elő
Nincs olyan jogszabály, ami arra kötelezné a bérlőt, hogy külön lakásbiztosítást kössön, és biztosítási szakértőként sem találkozunk gyakran ma Magyarországon azzal, hogy a tulajdonos előírja a bérlőnek a lakásbiztosítás kötését. Ugyanakkor a bérleti szerződés elvárhat bizonyos fedezetet, volt már erre példa.
Miért az albérlőnek kell kötnie, miért nem a tulajdonosnak?
Azt a kérdést, hogy kinek kell lakásbiztosítást kötnie, az dönti el, hogy kié a vagyontárgy, és milyen kárt szeretnétek fedezni. Nem az, hogy ki lakik a lakásban.
A tulajdonosnak is érdemes lakásbiztosítást kötnie. Neki már az az érdeke, hogy az épület, az ingatlan is biztosítva legyen, de a beépített elemekre és a lakásban hagyott saját bútorokra, gépekre is legyen fedezete.
Ki fizeti a lakásbiztosítást: az albérlő vagy a tulajdonos?
A saját biztosításának díját jellemzően az fizeti, aki a szerződést megköti, de a költségek viseléséről a bérleti szerződésben másképp is megállapodhattok.
Ki mit biztosítson az albérletben?
| Mit kell védeni? | Kinek az érdeke? | Milyen lakásbiztosítási fedezet jöhet szóba? | Mit ellenőrizzetek? |
| Falak, vezetékek, nyílászárók, beépített elemek | Tulajdonos; társasházi közös tulajdon esetén a közösség is | Épületbiztosítás saját vagy társasházi szerződésben | Biztosított részek, biztosítási összeg, önrész, kizárások |
| A tulajdonos bútorai és gépei | Tulajdonos | Ingóságbiztosítás vagy kifejezetten idegen tulajdonú tárgyakra szóló fedezet | A berendezések szerepelnek-e a biztosítható vagyontárgyak között? |
| A bérlő laptopja, ruhái, saját bútorai | Bérlő | Bérlő által kötött ingóságbiztosítás | Értékhatárok, betörésvédelmi előírások, készpénzre fedezet, hordozható eszközök területi hatálya |
| Az alsó szomszédnak vagy más harmadik személynek okozott kár | A károkozó felelőssége | Megfelelő felelősségi fedezet | A bérlő biztosítottnak minősül-e, és az adott károkozás fedezett-e? |
| A bérbeadó vagyonában a bérlő által okozott kár | Tulajdonos és bérlő | Kifejezetten erre szóló bérbeadói vagy bérlői kiegészítő | A standard felelősségbiztosítás gyakran kizárhatja a bérelt vagyontárgy kárát |
A lényeg, hogy ne maradjon védtelenül sem a tulajdonos ingatlanja és berendezései, sem pedig a bérlő saját vagyona. A két külön biztosítás nem felesleges duplázás, ha eltérő vagyoni érdekeket véd.
Egy alapvető ingóságbiztosítás havi díja akár egy streaming-előfizetés árából is kijöhet, a pontos összeg azonban a biztosított értékektől és a választott fedezetektől függ.
Nem tudod, milyen biztosítás kell az albérletre?
Kell bérleti szerződés és bejelentett lakcím a biztosításhoz?
Az, hogy nem jelentkeztél be az albérlet címére, önmagában nem jelenti azt, hogy nem köthetsz biztosítást vagy nem kaphatsz térítést. Az viszont fontos, hogy a biztosítónak a valós helyzetet adjátok meg: bérelt lakásról van szó, kik laknak ott, kié a biztosított vagyontárgy, és ki szerepel biztosítottként.
Írásos bérleti szerződésre szükség van. Enélkül nehezebb lehet igazolni, hogy valóban bérlőként laksz az ingatlanban, és mely tárgyak tartoznak hozzád vagy a tulajdonoshoz. Ez azonban nem jelenti automatikusan azt, hogy a biztosító minden kárt elutasít: mindig az adott fedezet feltételei és a benyújtott dokumentumok alapján dönt.
A lakbér megfizetését sem kell minden káreseménynél igazolni. Egyes, kifejezetten bérbeadóknak szóló fedezeteknél azonban kérhetnek róla bizonylatot. Ezért a bérleti szerződés mellett a banki átutalások bizonylatait vagy a tulajdonostól kapott átvételi elismervényeket is érdemes megőrizni.
Mire elég a társasházi biztosítás?
A társasházi biztosítás lehet fontos alapvédelem, de nem tekinthető automatikusan a lakáson belüli teljes biztosításnak.
A GRANTIS biztosítási szakértőinek tippje: Sok társasházi lakóban él a tévhit, hogy a társasház biztosítása fedezi a lakók vagyontárgyaiban és ingatlanjában keletkező károkat. Ez viszont jellemzően nincs így. A közös biztosítás fedezheti ezek egy részét, de ezt ne vedd készpénznek. Ha tulajdonosként vagy albérlőként még nem láttad a társasházi lakásbiztosítás kötvényét, mindenképpen kérd ki a közös képviselőtől és vizsgáld meg a fedezeteket, hogy milyen károk esetén támaszkodhattok a társasház biztosítására.
Egyes szerződések csak a közös tulajdonú részeket és az épület szerkezetét fedik, mások a külön tulajdonú lakások bizonyos épületrészeire is kiterjednek. A bérlő saját ingóságai, a tulajdonos minden berendezése és az egyéni felelősség azonban nem szükségszerűen része a közös csomagnak.
Gyakori félreértés: Ha a társasház biztosítása például megtéríti a csőtörés után a fal helyreállítását, abból még nem következik, hogy a bérlő elázott laptopját vagy a tulajdonos bútorát is kifizeti. Ugyanaz az esemény többféle vagyont érinthet, ezért több szerződés is szóba kerülhet.
Melyik káreseménynél melyik biztosítás segíthet?
A térítés mindig a konkrét szerződés feltételeitől függ. Az alábbi táblázat nem ígéret a kifizetésre, hanem gyors eligazítás ahhoz, hogy kár esetén melyik fedezetet és melyik szerződést érdemes elővenni.
Káresemények és lehetséges fedezetek
| Káresemény | Melyik fedezet lehet érintett? | Gyakori feltétel vagy buktató |
| Betöréskor megsérül az ajtó, és elviszik a bérlő laptopját | Az ajtóra az épületbiztosítás; a laptopra a bérlő ingóságbiztosítása | Rendőrségi bejelentés és a mechanikai védelem előírásai; a tulajdonos biztosítása nem fedezi automatikusan a bérlő tárgyát |
| Csőtörés eláztatja a falat és a bútorokat | Épület- vagy társasházi biztosítás a falra; a tulajdonos vagy bérlő ingóságbiztosítása a saját bútorokra | Az elhasználódás és a karbantartás hiánya kizárás lehet; tisztázni kell a cső tulajdonosi helyzetét |
| Villám vagy hálózati túlfeszültség tönkreteszi a számítógépet | Ingóságbiztosítás megfelelő villám-másodlagos vagy elektronikai fedezettel | Nem minden műszaki meghibásodás biztosítási esemény; bevizsgálási szakvéleményt is kérhetnek |
| Hosszabb áramszünet miatt leolvad a fagyasztó | Fagyasztott élelmiszerek megromlására szóló kiegészítő | Lehet minimum időtartam, éves limit, szolgáltatói igazolás és fotókötelezettség; a sima hűtőtér tartalma akár kizárt is lehet |
| A mosógép kifolyócsöve miatt elázik az alsó szomszéd | A bérlőre is kiterjedő felelősségbiztosítás | Vizsgálják az okot, a karbantartást és azt, ki minősül biztosítottnak; a saját vagy a tulajdonos kára külön kérdés |
| A bérlő véletlenül megrongálja a tulajdonos bútorát | Kifejezetten a bérbeadó vagyonában okozott kárra szóló kiegészítő | Az általános felelősségbiztosítás a bérelt vagy használatra átvett tárgyakat kizárhatja |
| Az elöregedett mosógép egyszerűen meghibásodik | Gép- vagy garanciális fedezet, ha a feltételek szerint alkalmazható | A kopás, elhasználódás és karbantartási hiba tipikusan nem váratlan biztosítási esemény |
Mit ellenőrizz a bérleti szerződés aláírása előtt?
A biztosítási viták jelentős része megelőzhető, ha beköltözés előtt írásban rögzítitek, mi kié, milyen állapotban van, és kinek mi a feladata kár esetén.
A következő ellenőrzőlista egy hazai biztosító öt alapvető szempontját – tulajdonjog, felelősség, leltár, meglévő biztosítás és fedezet – bővíti ki a gyakorlati kárrendezéshez szükséges elemekkel.
- Legyen írásos bérleti szerződés. A lakás bérbeadásának érvényességéhez ezt a Lakástörvény is megköveteli.
- Készítsetek tételes leltárt. Jelöljétek, melyik bútor, gép és tartozék a tulajdonosé, a bérlőé vagy közös használatú.
- Rögzítsétek az állapotot. Beköltözéskor készüljenek dátummal ellátott fotók vagy videó a falakról, padlóról, nyílászárókról, gépekről és mérőórákról.
- Kérdezzetek rá a meglévő biztosításokra. Van-e saját tulajdonosi és társasházi szerződés, mit fedeznek, és ki jelenti be a kárt?
- Ne csak a „felelősségbiztosítás” szót keressétek. Írásban tisztázzátok, fedezett-e a szomszédnak okozott kár, illetve a tulajdonos vagyonában okozott kár.
- Nézzétek meg a biztonsági előírásokat. Betörésnél számíthat a zár, az ablak, a rács vagy a riasztó műszaki szintje.
- Írjátok össze a nagy értékű tárgyakat. Laptop, kerékpár, hangszer, fényképezőgép vagy ékszer esetén külön limit és igazolás lehet szükséges.
- Rögzítsétek a kapcsolattartást. Legyen meg a tulajdonos, a közös képviselő, a biztosító és a vészhelyzeti szerelő elérhetősége.
- Jelöljétek meg a lakótársakat. Ellenőrizzétek, hogy a biztosítás kire terjed ki, mert az együtt lakó, de nem hozzátartozó személy nem minden feltételben automatikusan biztosított.
- Jelentsétek be a lényeges változásokat. A tulajdonos ellenőrizze, hogy a bérbeadást jelezni kell-e a biztosítónak; a bérlő költözéskor módosítsa a kockázatviselés helyét vagy rendezze a szerződését.
Diákalbérlet és lakótársak: kire terjed ki a biztosítás?
Egy több lakótárssal bérelt lakásban nem szabad abból kiindulni, hogy az egyik bérlő biztosítása automatikusan mindenki tárgyait védi. A feltételek eltérően határozzák meg a biztosított személyeket és a háztartás tagjait. Különösen fontos ez akkor, ha a lakótársak nem rokonok, csak egy lakásban élnek.
- Minden lakótárs írja össze a saját nagyobb értékű tárgyait és őrizze meg a számlát vagy más tulajdonigazolást.
- A közösen vásárolt tévé, kávéfőző vagy játékkonzol tulajdonjogát is érdemes rögzíteni.
- Ellenőrizzétek, hogy minden bérlő biztosított-e, vagy mindenkinek külön ingóságbiztosításra van szüksége.
- A lakáson kívül használt laptop, telefon vagy kerékpár nem feltétlenül védett az otthoni ingóságbiztosítással; ehhez külön területi hatály vagy kiegészítő kellhet.
Ki fizet, ha elázik az alsó szomszéd?
Bármikor megtörténhet, hogy az egyik lakótárs elindítja a mosógépet, majd elmegy órára. A kifolyócső lecsúszik, a víz pedig átáztatja az alsó lakás mennyezetét.
A társasházi vagy tulajdonosi biztosítás rendezheti az épület egy részét, az alsó szomszéd kárigényénél pedig a bérlőre kiterjedő felelősségbiztosítás kerülhet elő.
A tulajdonos saját mosógépében vagy bútorában keletkezett kár azonban nem biztos, hogy ugyanezen a fedezeten térül, mert a bérelt vagy használatra átvett vagyontárgyakat több általános felelősségi feltétel kizárja.
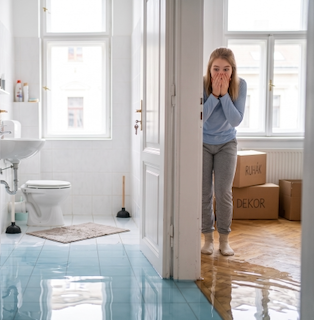
A szerződésben ezért két kérdést külön kezeljetek: ki téríti meg a harmadik személynek – például a szomszédnak – okozott kárt, és van-e fedezet a bérbeadó tulajdonában okozott kárra.
Bérlőként köthetsz felelősségbiztosítást?
Biztosítónként és konstrukciónként eltérő, hogy a bérlő által okozott kár milyen néven, kinek a szerződésében és milyen fedezetként érhető el. Van olyan megoldás, amelyben a bérlő a saját felelősségét biztosítja, és arra is van lehetőség, hogy a bérbeadó szerződésében szerepeljen kiegészítő a bérlő által a tulajdonos vagyonában okozott károkra.
A feltételekben külön ellenőrizd:
- Ki a szerződő és ki minősül biztosítottnak?
- Harmadik személynek vagy a bérbeadónak okozott kárra szól-e a fedezet?
- Kizárt-e a bérelt, kölcsönvett vagy használatra átvett vagyontárgy?
- Milyen károkra, milyen limittel és önrésszel fizethet a biztosító?
- Milyen magatartások és okok kizártak (például szándékosság, elhasználódás vagy karbantartás hiánya)?
Mit tegyél káresemény után?
Először a veszélyt és a további károsodást kell megszüntetni, utána pedig gyorsan és részletesen dokumentálni az eseményt. Albérletnél azért is fontos az összehangolt ügyintézés, mert ugyanabban a kárban a bérlő, a tulajdonos és a társasház biztosítása is érintett lehet.
- Tedd biztonságossá a helyszínt. Élet- vagy tűzveszélynél hívd a 112-t; szükség esetén zárd el a vizet, gázt vagy áramot.
- Enyhítsd a további kárt. Amit biztonságosan megtehetsz – például a víz elzárása vagy az ép tárgyak száraz helyre vitele –, azt ne halaszd a szemléig.
- Értesítsd az érintetteket. Szólj a tulajdonosnak, szükség esetén a közös képviselőnek és a megfelelő biztosítónak a szerződésben meghatározott határidőn belül.
- Fotózz és videózz. Rögzítsd a kár okát, a teljes helyszínt, a sérült tárgyakat és a kárenyhítés lépéseit még takarítás vagy bontás előtt.
- Őrizd meg a bizonyítékokat. A sérült alkatrészt vagy tárgyat a szemléig ne dobd ki, ha ez biztonságosan megoldható. Tedd félre a számlákat, garanciákat és javítási bizonylatokat.
- Gyűjtsd össze a szükséges iratokat. Kérhetnek bérleti szerződést, leltárt, tulajdonigazolást, rendőrségi vagy tűzoltósági jegyzőkönyvet, szolgáltatói igazolást és javítási ajánlatot.
- Nagyobb javítás előtt egyeztess. Csak a kárenyhítéshez szükséges azonnali beavatkozást végeztesd el; a helyreállítás módját és a szemle időpontját beszéld meg a biztosítóval.
- Ha nem értesz egyet a biztosító döntésével, először kérj írásbeli felülvizsgálatot, majd tegyél egyértelműen panaszt a biztosítónál. Eredménytelen panasz után a Pénzügyi Békéltető Testület eljárása is szóba jöhet.
Mi történik a biztosítással költözéskor?
A bérlői ingóságbiztosítás nem feltétlenül szűnik meg vagy költözik át automatikusan az új lakásra. A kockázatviselés helye a szerződés lényeges adata, ezért költözés előtt jelezd a változást a biztosítónak.
Sok esetben a szerződés módosítható az új címre; más helyzetben az érdekmúlás vagy a felmondási szabályok alapján kell rendezni. Ne hagyd díjnemfizetéssel megszűnni, és ne feltételezd, hogy az új albérletben ugyanazok a limitek, zárak vagy kockázatok változtatás nélkül megfelelnek.
Összefoglalva: milyen lakásbiztosítást érdemes kötnöd bérlőként?
Bérlőként elsősorban a saját ingóságaidra és a megfelelő felelősségi fedezetre érdemes figyelned, tulajdonosként pedig az épületre, a beépített elemekre és a lakásban hagyott saját berendezésekre.
Társasházban előbb nézzétek meg a közös társasházi biztosítást, majd csak a valódi hiányokra kössetek egyéni fedezetet.
A legfontosabb nem az, hogy egy vagy két kötvény van-e a lakáson, hanem hogy a tulajdonos és a bérlő vagyona, valamint a másnak okozott károk megfelelő összeggel és fedezetekkel valóban biztosítva legyenek. Részletes lakásbiztosítási útmutatónkban további segítséget találsz a fedezetek és kizárások értelmezéséhez.
Gyakori kérdések a lakásbiztosításról albérletben
Kötelező lakásbiztosítást kötni albérletre?
Jogszabály általánosan nem írja elő, hogy a bérlő külön lakásbiztosítást kössön, de a bérleti szerződés elvárhat bizonyos fedezetet. A tulajdonos és a bérlő számára ettől függetlenül is indokolt lehet a saját vagyoni érdekeinek biztosítása.
Az albérlő fizeti a lakásbiztosítást?
A bérlő jellemzően a saját maga által kötött ingóság- vagy felelősségbiztosítás díját fizeti. A tulajdonosi biztosítás költségének viseléséről a felek a bérleti szerződésben állapodhatnak meg, de a biztosító felé a szerződő felel a díjfizetésért.
A tulajdonos biztosítása fedezi a bérlő laptopját?
Nem automatikusan. A bérlő saját tárgyai csak akkor lehetnek fedezettek, ha a szerződés biztosítottként és biztosítható vagyontárgyként is kezeli őket. Biztonságosabb ezt kifejezetten ellenőrizni, illetve saját ingóságbiztosítást kötni.
Elég a társasházi biztosítás?
Nem lehet általánosan kijelenteni. A társasházi szerződés kiterjedhet a közös tulajdon mellett egyes lakáson belüli épületrészekre is, de a bérlő saját ingóságait és minden felelősségi helyzetet nem feltétlenül fedez.
Bérleti szerződés nélkül biztosan nem fizet a biztosító?
Nem minden kárnál automatikus a kizárás, de lakásbérletnél az írásos szerződés jogilag szükséges, és bizonyos fedezeteknél fontos kárrendezési dokumentum lehet. A kifizetésről mindig a konkrét szerződés, az esemény és a bizonyítékok alapján döntenek.
Egy biztosítás minden lakótárs tárgyaira kiterjed?
Nem feltétlenül. A szerződés biztosított-meghatározását kell ellenőrizni. Az együtt lakó, de nem hozzátartozó lakótársakra és az ő ingóságaikra külön szabály vagy külön szerződés vonatkozhat.
Ebben a cikkben
Tartalomjegyzék


Itt kérhetsz teljes összehasonlítást!
Több mint 80 pénzintézeti ajánlatot versenyeztetünk neked! Csak annyi a dolgod, hogy visszahívást kérj tőlünk, tanácsadónk 1 munkanapon belül visszahív és személyre szabottan hasonlítja össze neked a pénzügyi megoldásokat.

Itt kérhetsz teljes összehasonlítást!
Több mint 80 pénzintézeti ajánlatot versenyeztetünk neked! Csak annyi a dolgod, hogy visszahívást kérj tőlünk, tanácsadónk 1 munkanapon belül visszahív és személyre szabottan hasonlítja össze neked a pénzügyi megoldásokat.

Ez is érdekelhet
Lakásbiztosítás váltás évfordulóra és márciusban 2026/2027
Két lehetőséged is van biztosítót váltani, ha nem vagy elégedett a lakásbiztosításoddal vagy jobbat keresel Az egyik a hagyományos évfordulós felmondás, a másik pedig az évente megrendezett márciusi lakásbiztosítási kampány, amelynek keretében az évfordulótól függetlenül is felmondhatod a meglévő szerződésedet Ebben az útmutatóban bemutatjuk: mikor válthatsz lakásbiztosítást, hogyan működik az évfordulós felmondás, mit jelent a márciusi lakásbiztosítási kampány, milyen...
- Írta: Lukácsi János
- Ellenőrizte: Veres Patrik
- publikálva: 2026. augusztus 26.
- frissítve: 2026. szeptember 04.
- Olvasási idő: 7 perc

Kisállat-biztosítás: így spórolhatsz az állatorvosi költségeken
Miért hasznos és mire térít a kisállat-biztosítás Gazdiként bizonyára jól tudod, hogy ha állatorvoshoz kell vinned kiskedvencedet, akkor arra csak magán keretek között van lehetőséged És ez elég megterhelő tud lenni a pénztárcára Ha a kisállatot orvoshoz kell vinni, akkor több tízezer forintba kerülhetnek a vizsgálatok, műtét esetén pedig akár több százezer forintra is rúghatnak a kiadások Viszont ha van kisállat-biztosításod, akkor a biztosító téríti a betegségből vagy...
- Írta: Grantis Hírek
- publikálva: 2026. május 26.
- frissítve: 2026. június 05.
- Olvasási idő: 9 perc

Nagyobb védelem alá kerültek az ingatlanok
Havonta átlagosan 5 ezer forintba kerül a lakásbiztosítás Az idei márciusi lakásbiztosítási kampány során közel 400 ezer szerződés mozdult meg, ami a tavalyi részvételi arány 80 százaléka – derült ki a Magyar Nemzeti Bank (MNB) legfrissebb Lakásbiztosítás-indexéből A szerződések között az új ajánlatok vagy átkötések száma volt a legtöbb, 176 ezer, de a módosítások és átdolgozások is átlépték a 150 ezret A visszakötéssel pedig több mint 74 ezren éltek a kampány...
- Írta: Grantis Hírek
- publikálva: 2025. július 04.
- frissítve: 2025. július 04.
- Olvasási idő: 2 perc